据恒州诚思调研统计,2025年全球POI衬底收入规模约12.07亿元,预计到2032年,这一规模将接近77.72亿元,2026 - 2032年复合增长率(CAGR)高达29.6%。在5G/6G通信技术加速演进的当下,POI衬底作为满足5G射频前端高频、高性能滤波需求的关键材料,正成为行业关注的焦点,其市场发展态势与通信技术的升级紧密相连,蕴含着巨大的发展潜力。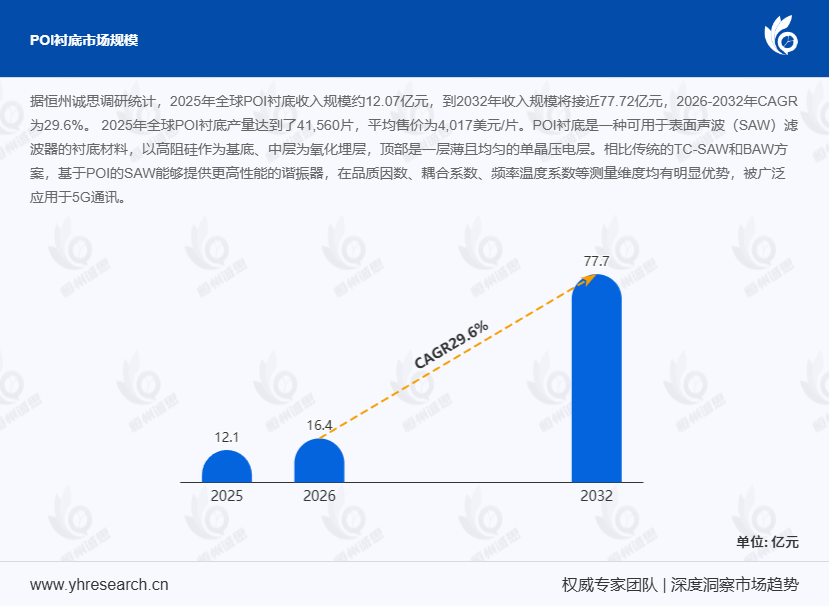
产品特性与通信需求驱动POI衬底是一种可用于表面声波(SAW)滤波器的衬底材料,以高阻硅作为基底、中层为氧化埋层,顶部是一层薄且均匀的单晶压电层。相比传统的TC - SAW和BAW方案,基于POI的SAW能够提供更高性能的谐振器,在品质因数、耦合系数、频率温度系数等测量维度均有明显优势,这使得它在5G通讯领域得到广泛应用。随着5G商用不断深化,市场对滤波器提出了更高频率、更大带宽及更低温度敏感性的要求,进而推动POI衬底向使用不同压电材料、更大晶圆尺寸及更高集成度方向演进。例如,在高频通信场景中,更大晶圆尺寸的POI衬底能够提高生产效率,降低单位成本,满足大规模生产的需求。
发展机遇多元拓展POI衬底市场的发展机遇主要来自多个方面。智能手机前端模块的深刻变革为其带来广阔空间,随着智能手机对通信性能要求的不断提高,对高性能滤波器的需求也日益增长,POI衬底凭借其优异性能成为首选材料。天线多路复用器等集成组件的普及也推动了POI衬底市场的发展,这些组件需要高性能的滤波器来实现信号的准确传输和处理。此外,新兴应用场景如高频超声换能器、自供电传感器等的拓展,为POI衬底开辟了新的市场领域。据行业预测,未来三年内,高频超声换能器领域对POI衬底的需求将以年均35%的速度增长。
领先企业技术引领全球POI衬底市场的领先企业包括中国的济南晶正电子和法国的Soitec。济南晶正电子专注于纳米厚度光电、压电单晶薄膜材料的研发与产业化。2014年,该企业在行业内率先研制出直径3英寸纳米厚度铌酸锂薄膜,并实现批量生产。2023年,新建年产10万片铌酸锂薄膜材料生产线项目,2025年计划建设新生产基地,建成后薄膜材料年产能将达到50万片。Soitec以其独创的Smart Cut™技术为核心,长期专注于优化衬底的研发与生产。其传统优势产品为用于射频前端的RF - SOI衬底,随着5G通信对滤波器性能要求的提升,2019年推出全新的压电绝缘体(POI)衬底,将材料平台从SOI扩展至压电领域。目前,Soitec在其法国的BERNIN 3工厂生产POI,处于产能爬坡阶段,最大产能可达70万片每年。
市场格局高度集中POI衬底市场集中度较高,济南晶正电子(NANOLN)、Soitec、上海新硅聚合半导体、NGK Insulators和厦门博威是全球市场前五大生产商,占据全球市场约92%的市场份额。按类型划分,绝缘体上铌酸锂(LNOI)仍然是最大的细分市场,占据整个市场约72%的市场份额。这主要是因为LNOI在电光应用等领域具有独特的优势,能够满足市场对高性能滤波器的需求。按应用划分,电光应用占据最大的市场份额,约为69%,这反映了POI衬底在光通信、光学传感等领域的重要地位。
产业链协同共进全球POI衬底核心生产地区分布广泛,不同地区在产业链各环节具有不同的优势。产业链上游主要包括高阻硅、氧化埋层材料等供应商,其产品质量和供应稳定性对POI衬底的生产至关重要。中游的POI衬底制造商通过不断优化生产工艺,提高产品性能和产能。下游则广泛应用于5G通讯设备、智能手机、天线多路复用器等领域。各环节之间紧密协作,共同推动POI衬底市场的发展。
本文深入调研和分析全球POI衬底发展现状及未来趋势,核心内容涵盖:全球市场总体规模(按销量和收入统计,历史数据2021 - 2025年,预测数据2026至2032年)、全球及中国市场竞争格局(主要生产商销量、收入、价格及市场份额,数据2021 - 2026年)、全球其他重点国家及地区市场竞争格局(核心参与者及其2025年份额)、按产品类型和应用拆分的细分市场规模、全球核心生产地区及其产量与产能以及产业链上游、中游及下游的协同发展分析。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





