据恒州诚思调研统计,2025年全球浊度传感器市场规模约25.35亿元,预计至2032年将攀升至约43.10亿元,未来六年复合增长率(CAGR)为7.4%。当前,水质监测正从人工采样向在线智能互联方向加速跃迁,但行业面临多参数集成难度大、不同应用场景传感器选型复杂等转型痛点,而市政合规监管与工业过程控制需求的结构性增长,正为浊度传感器产业提供明确的解决方案方向。据生态环境部2024年9月发布的《全国地表水环境质量月报》,我国已布设水质自动监测站超2,800个,其中浊度在线监测覆盖率达87%,为行业增长提供了坚实的政策与需求支撑。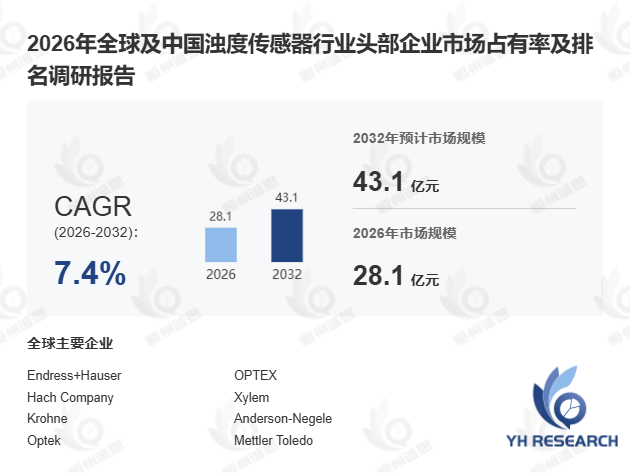
首先,市政供水与污水处理领域构成浊度传感器最大且最稳定的需求基本盘。 浊度作为水质核心参数,与过滤性能、悬浮物浓度及潜在微生物风险直接相关。美国环保署(EPA)明确规定,传统或直接过滤系统须在至少95%的月度样本中将浊度控制在0.3 NTU或以下,且任何时刻不得超过1 NTU。受此严格监管驱动,水处理厂、配水系统对在线浊度分析仪、低量程浊度传感器及便携式浊度计的需求持续稳固。据中国城镇供水排水协会2024年数据,国内市政水务领域浊度传感器年采购量已突破85万件,占全球总销量约30%。2025年全球浊度传感器销量约280万件,平均单价约124美元,其中市政及污水处理贡献销量超55%。
其次,市场正加速从人工采样向在线智能互联传感器演进,物联网集成成为核心竞争焦点。 传统浊度检测依赖实验室或便携式仪表,而当前客户更倾向于具备连续测量、自动数据记录、远程报警及SCADA/物联网平台集成能力的在线浊度传感器。这一趋势在饮用水厂、工业排放监测及水产养殖领域尤为突出。据IDC 2024年11月发布的《全球智慧水务市场追踪报告》,集成浊度与pH值、溶解氧、电导率、TDS及温度的多参数水质监测系统出货量同比增长23%。某华东地区自来水厂部署在线浊度传感器与物联网平台联动方案后,异常浊度事件响应时间从平均4小时缩短至15分钟,运营效率提升显著。供应商正通过自清洁探头、防污设计、数字通信及云端监测等功能提升产品竞争力,其中多角度/比率式传感器因具备颜色与粒径补偿能力,正成为高价值细分方向。
此外,应用需求正从饮用水领域向工业过程控制、食品饮料、电力及高固含量废水等场景拓展,推动传感器技术走向专用化。 低浊度饮用水场景通常采用标准浊度传感器,而废水、污泥、化学品及高波动过程则更依赖悬浮固体传感器或吸收式传感器。据观察,2024年中小企业在专用浊度传感器领域的研发投入占比首次超过大型企业,行业创新主体呈现下沉趋势。对比市政水务的标准化需求与工业场景的定制化需求可见,坚固耐用的潜水式探头、卫生级在线传感器及高量程废水传感器蕴藏更高应用价值。
综合来看,浊度传感器行业下一阶段竞争将围绕多参数集成能力、场景专用化设计、物联网互联及低维护运营展开。2026—2032年,在线智能型浊度传感器预计贡献超60%的增量市场。本报告覆盖2021—2032年全球及中国市场规模、竞争格局、区域需求结构、核心产区产能及产业链上下游深度分析,为行业参与者提供决策参考。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





