据恒州诚思调研数据,2025年全球三氟化硼市场规模约31.00亿元,预计至2032年将攀升至约67.33亿元,未来六年复合增长率(CAGR)为9.9%。当前,三氟化硼正从传统化工催化剂向电子级高纯气体与硼同位素关键材料跃迁,企业面临产品纯度升级、客户认证壁垒高企等转型痛点,而电子半导体与核工业需求的结构性增长,正为高附加值赛道提供明确的解决方案方向。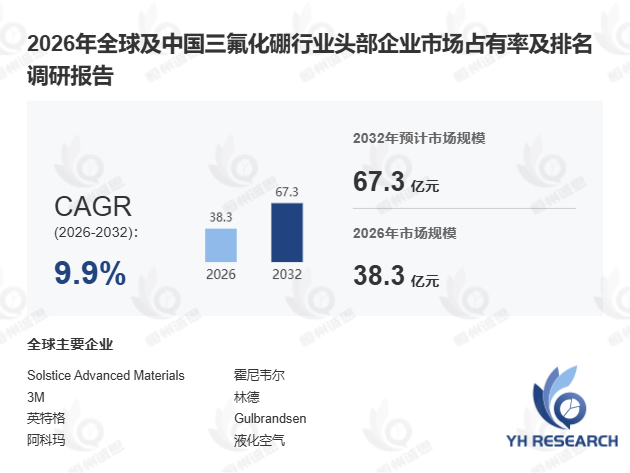
首先,三氟化硼作为连接基础氟硼化工、电子特气与硼同位素材料的关键平台型产品,其产业价值呈显著阶梯式结构。 依据纯度等级、同位素丰度及客户认证要求,三氟化硼可划分为工业级、电子级与硼同位素级三类。工业级产品主要作为强路易斯酸催化剂,服务于化工合成、聚合反应及医药中间体生产;电子级三氟化硼则用于半导体离子注入、硼掺杂及显示面板制造,对水分、金属杂质、钢瓶洁净度及批次一致性要求极为严苛;硼同位素级产品进一步延伸至BF₃-11、BF₃-10等高丰度材料,服务于核工业、中子探测及光纤预制棒等高价值场景。据工信部2024年6月发布的《电子特气产业发展白皮书》,我国电子级三氟化硼国产替代率已从2021年的18%提升至2024年的约35%,但硼同位素级产品国产化率仍不足8%,技术突破空间显著。
其次,市场竞争格局呈现"收入端高度集中、产品端分层演进"的特征。 2025年Top5厂商(Solstice Advanced Materials、林德、3M、英特格、Gulbrandsen)合计收入约2.06亿美元,占全球市场约48.0%,集中度处于中等偏高水平。值得关注的是,3M与英特格虽非产销量最高,但凭借电子级及硼同位素级产品的高单价优势,收入权重显著高于产能权重。对比离散制造与流程制造在氟化工转型中的差异可见:流程型化工企业更擅长工业级规模化供应,而离散型电子材料企业则在高纯电子气认证体系中占据先发优势。此外,2024年中小企业在三氟化硼高纯领域的研发投入占比首次超过大型企业,标志着行业创新主体正在下沉。
再次,区域结构与产品分类揭示出"亚太需求驱动、电子级价值主导"的核心趋势。 生产端,2025年北美产量约7,056吨(占比35.0%),欧洲约5,169吨(占比25.6%),中国约4,652吨(占比23.0%);但销售端亚太地区销量约1.10万吨,占全球约54.5%,显著高于其生产占比。中国大陆、台湾、韩国、日本等半导体与电子材料集群,构成三氟化硼需求增长的核心引擎。产品端,电子级三氟化硼销量仅约3,471吨(占比17.2%),收入却达约2.07亿美元(占比48.3%),已超越工业级成为收入最大品类;硼同位素级均价高达约10.59万美元/吨,2026—2032年销量复合增速预计达15.88%,为三类产品中增速最高。
此外,企业竞争正由吨位比拼转向纯度体系与全球交付能力的综合较量。 林德、液化空气依托全球电子气体客户网络,在高纯气体认证与现场服务方面具备渠道壁垒;Solstice与霍尼韦尔在工业级及高规格气体领域积累深厚;中国企业中,山东合益气体已布局工业级、电子级及硼同位素级全产品线,多氟多、兆捷科技则聚焦电子级与硼同位素级材料导向。某国内半导体企业引入电子级三氟化硼国产供应后,离子注入环节材料成本降低约22%,验证了国产替代的商业可行性。
综合来看,三氟化硼行业下一阶段竞争将围绕纯度体系、客户准入、同位素丰度控制、洁净包装及危化品合规交付能力展开。据预测,2026—2032年工业级、电子级、硼同位素级销量CAGR分别约8.89%、12.61%、15.88%,电子级与硼同位素级将成为拉动市场增长的核心引擎。本报告覆盖2021—2032年全球及中国市场规模、竞争格局、区域需求结构、产业链上下游及重点企业分析,为行业参与者提供决策参考。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





