据恒州诚思调研统计,2025年全球超微孔炭砖收入规模预计达5.96亿元,至2032年将接近7.65亿元,2026-2032年复合增长率(CAGR)为3.7%。这一数据揭示了超微孔炭砖作为高端耐火材料在钢铁行业转型升级中的战略价值。本文将从产业链视角切入,结合近三年行业动态与典型案例,深度解析超微孔炭砖的技术壁垒、市场格局及未来趋势。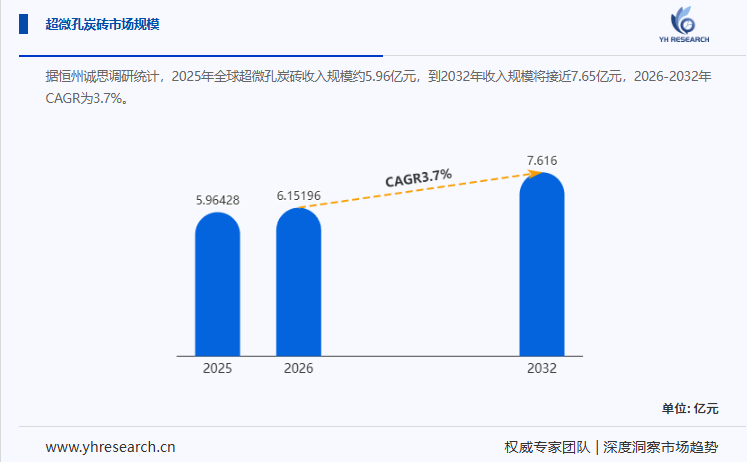
一、产品特性与技术壁垒:微孔结构构筑核心护城河超微孔炭砖是以电无烟煤、人造石墨、煤沥青为主要原料,通过添加抗氧化剂、结构调节剂等微量功能性添加剂,经配料、混捏、成型、焙烧、机械加工制成的炭素材料。其核心性能指标包括:
- 物理特性:平均孔径小于0.1μm,氧化率低于0.5%/年,导热系数达15-25W/(m·K);
- 化学稳定性:抗铁水熔蚀率≤0.2mm/年,耐碱侵蚀指数≥95%;
- 应用场景:专用于大型高炉炉缸、炉底等长寿关键部位,设计寿命需满足"一代炉龄"(≥20年)要求。
技术难点集中于上游供应链:高纯原料(如电煅无烟煤杂质含量需≤0.1%)与精密辅料(煤沥青流变特性需精确控制)的质量直接决定炭砖的孔径分布与抗侵蚀能力。据中国耐火材料行业协会2024年6月报告,国内仅30%企业能稳定生产孔径≤0.08μm的超微孔炭砖,高端市场仍被奥镁集团、RHI Magnesita等国际巨头垄断。
二、产业链竞争格局:中国突破成本壁垒,国际巨头把控技术制高点上游供应链:关键原料依赖度超70%上游成本占比中,电无烟煤(45%)、人造石墨(30%)、煤沥青(15%)合计占生产成本的90%。以某头部企业为例,其原料采购成本中,高纯电煅无烟煤价格达2,800元/吨,较普通无烟煤溢价120%。2024年Q2,受印尼煤炭出口政策收紧影响,国内电无烟煤价格单月上涨8%,直接压缩行业毛利率2-3个百分点。
中游制造:中国产能占比达65%,但高端市场渗透率不足40%全球超微孔炭砖生产商呈现三级梯队:
- 国际巨头:奥镁集团、RHI Magnesita占据全球高端市场55%份额,产品单价达4,500美元/吨,毛利率维持在35-40%;
- 中国头部企业:濮耐股份、北京利尔通过技术突破(如独创的"低温焙烧-高压浸渍"工艺)将成本降低20%,以3,200美元/吨的价格抢占中端市场,2023年合计出口量同比增长18%;
- 区域性厂商:印度Electrotherm、韩国POSCO Chemtech等依托本地钢铁需求,在东南亚市场形成区域垄断。
下游应用:绑定大型钢铁集团,服务模式向"解决方案"升级下游客户高度集中于宝武集团、安赛乐米塔尔等全球前20大钢铁企业,其需求驱动因素包括:
- 产能置换:中国"十四五"规划要求2025年3000m³以上高炉占比提升至60%,直接拉动超微孔炭砖需求;
- 长寿化设计:某典型案例显示,采用超微孔炭砖的高炉炉缸寿命从12年延长至22年,单吨铁水成本降低15美元;
- 服务延伸:濮耐股份与宝武集团合作开发"在线监测系统",通过嵌入温度传感器实时反馈炭砖侵蚀状态,实现预防性维护。
三、区域市场分化:中国消费占比42%,新兴市场增速领先- 中国市场:2025年消费量预计达1.8万吨,占全球42%,受益政策包括:
- 2023年工信部《钢铁行业高质量发展指导意见》明确要求新建高炉必须采用超微孔炭砖;
- 2024年超低排放改造补贴标准提升至200元/吨钢,推动老旧高炉改造需求释放。
- 新兴市场:印度、东南亚因基建投资拉动,2023-2025年需求CAGR达6.2%,高于全球平均水平。例如,越南和发集团2024年投产的2,800m³高炉,单炉消耗超微孔炭砖超600吨。
四、未来趋势:技术迭代与产业链整合双轮驱动- 材料创新:纳米改性技术将炭砖抗侵蚀率提升至0.1mm/年以下,预计2027年商业化应用;
- 产能扩张:中国头部企业计划在印尼、印度新建3条生产线,2026年全球产能将突破15万吨;
- 模式升级:从"产品供应"转向"寿命总包",服务商通过承担高炉全生命周期成本分享收益,预计2030年该模式占比超30%。
结语:全球超微孔炭砖市场正经历"技术-成本-服务"的三重博弈。中国企业在中端市场已建立竞争优势,但高端市场仍需突破材料纯度控制、三维孔隙结构建模等关键技术。随着钢铁行业低碳化转型加速,超微孔炭砖的导热性能优化将成为下一阶段竞争焦点,预计2030年行业毛利率将回升至35%以上。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





