半导体商业光掩模作为芯片制造中光刻环节的核心关键耗材,是半导体产业链分工细化下的重要产物。它以高纯度石英为基底,经纳米级精密加工形成电路图形结构,承担着将设计版图精准转移至晶圆光刻胶上的关键功能,广泛应用于晶圆前道制造、先进封装、特色工艺制程等场景。与芯片制造企业自制掩模不同,外部光掩模更注重市场化供应、专业化生产与第三方交付,是绝大多数fabless设计公司、中小型晶圆厂实现芯片流片与量产的必备基础材料。据恒州诚思(YH Research)调研团队发布的“全球半导体用商业光掩模市场报告2026 - 2032”显示,预计2032年全球该市场规模将达到50.5亿美元,未来几年年复合增长率CAGR为6.7%。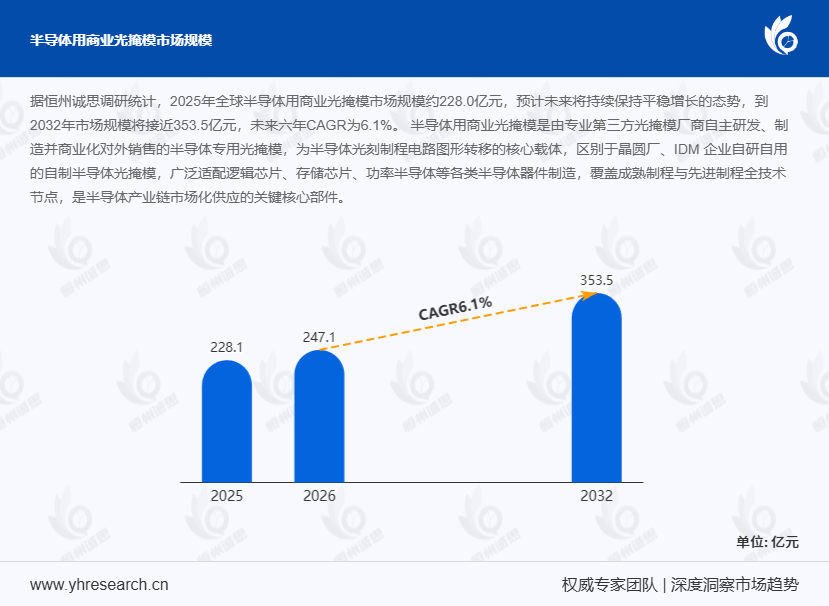
市场驱动因素剖析首先,半导体产业链专业化分工持续深化。越来越多的芯片设计企业、晶圆代工厂为避免自建掩模产线带来的高额固定资产投入与长期运营负担,选择将掩模环节外包,从而聚焦核心研发与制造环节。例如,某知名芯片设计企业将掩模业务外包后,研发资源得以集中,新产品推出速度提升了20%,推动了外部光掩模需求的稳定增长。
其次,全球芯片市场规模不断扩张。逻辑芯片、存储芯片、功率器件、射频芯片等产品出货量持续攀升,且芯片更新换代速度加快。据2024年10月行业数据显示,存储芯片出货量较去年同期增长了15%。多品类、多批次、快交付的外部光掩模需求显著提升。
再者,先进制程不断迭代。EUV光刻、先进工艺节点对掩模的图形精度、缺陷密度、均匀性和光学修正提出极高要求。企业内部难以快速匹配技术升级节奏,进一步依赖具备前沿技术能力的外部专业掩模厂商。如某晶圆厂在采用EUV光刻技术后,因自身技术不足,选择与外部专业掩模厂商合作,确保了生产顺利进行。
此外,全球范围内晶圆厂持续扩产,新兴市场加快半导体产业布局。新建产线对配套掩模的需求量大幅增加,为外部光掩模行业带来持续增量。先进封装、Chiplet、3D堆叠、TSV等技术快速普及,对多层对位、高精度图形、特殊结构掩模的需求显著提升,这类定制化需求高度依赖外部专业化厂商提供解决方案。全球半导体供应链重构,各国推动产业链自主可控与区域化配套,区域内外部光掩模供应体系加速建设,带动本土化采购需求持续释放。新能源汽车、人工智能、物联网、5G通信、工业控制等下游领域高速发展,芯片应用场景不断丰富,不同工艺、不同规格的外部光掩模需求呈现多元化、高增长态势。中小芯片设计公司数量快速增加,这类企业普遍不具备掩模自研能力,对外部光掩模的采购依赖度极高,成为行业重要增量群体。
市场挑战深度解读外部光掩模行业技术壁垒极高,涉及高精度图形生成、缺陷检测与修复、光学邻近效应修正、多层套刻精度控制等核心技术。工艺复杂且研发难度大,技术突破周期长,某企业研发一项新的缺陷检测技术就耗时3年。
高端掩模制造依赖进口核心设备、关键原材料与专用耗材,全球供应高度集中。供应链稳定性易受国际贸易环境、政策管制、产能紧张等因素影响,制约企业扩产与成本控制。例如,2024年因国际贸易摩擦,某企业进口核心设备受阻,导致生产计划延迟。
全球外部光掩模市场集中度高,头部企业占据绝大部分市场份额,与下游大型晶圆厂形成长期深度绑定。客户认证严苛、合作壁垒高,新进入者难以快速切入主流供应链。
外部光掩模具有高度定制化特征,不同芯片、不同工艺、不同客户的需求差异显著,订单呈现多品种、小批量特点,生产组织难度大,难以实现规模化降本。
半导体行业具备强周期性,下游需求波动会直接传导至掩模环节,导致订单量不稳定。2024年上半年,因市场需求下滑,某掩模企业订单量减少了10%,给产能规划、人员安排和经营稳定性带来较大压力。
高端外部光掩模产线建设投资巨大,设备昂贵、资产沉重,投资回报周期长。企业在扩产、技术升级和研发创新方面持续面临较大资金压力。芯片制程与封装技术迭代速度极快,外部掩模厂商必须持续投入研发以适配新工艺,技术路线选择风险高,一旦判断失误可能面临产品落后与市场淘汰。外部光掩模质量直接决定芯片良率与可靠性,行业对缺陷控制、洁净度、尺寸精度要求极为严苛,生产流程长、交付周期慢,企业质量管控压力巨大。先进工艺掩模成本持续攀升,尤其EUV掩模价格高昂,下游客户成本控制压力不断传导至掩模环节,企业在保证性能的同时面临持续的降价压力。
面对机遇与挑战并存的局面,外部光掩模企业需加强技术研发,突破技术瓶颈,优化供应链管理,提升生产效率与质量管控水平,以在激烈的市场竞争中占据一席之地。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





