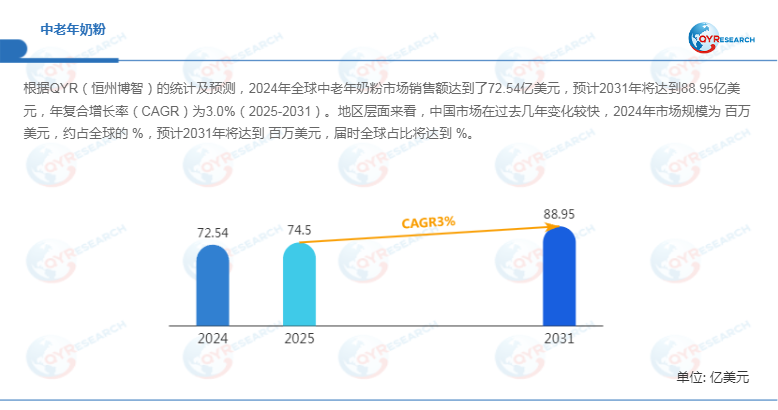
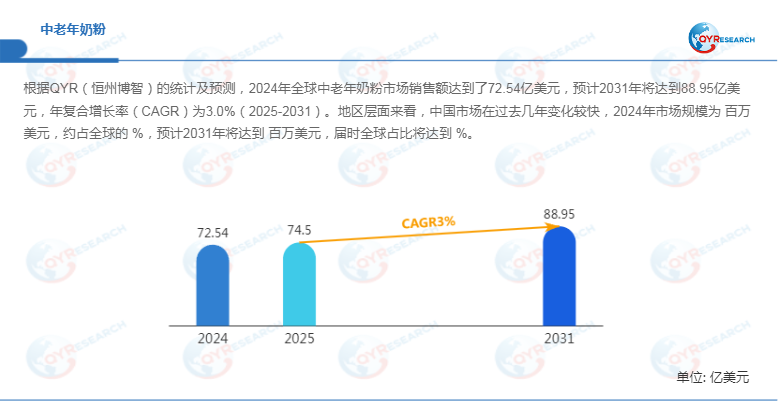
中老年人奶粉是一种以乳制品为基础的粉状营养品,专为成年人设计,通常围绕健康老龄化、骨骼和关节支持、代谢管理、消化、免疫力、心脏健康、睡眠质量和日常活力等主题展开。
根据QYResearch最新调研报告显示,预计2032年全球中老年奶粉市场规模将达到9135百万美元,未来几年年复合增长率CAGR为3.0%。

主要驱动因素:人口老龄化浪潮与消费观念代际更替
中老年奶粉市场的增长动力已从“可选消费”转变为“刚需支撑”,核心源于人口结构与消费主体的双重质变。
1. 深度老龄化社会奠定庞大且持续增长的用户基本盘
截至2025年末,我国60岁及以上人口已达3.23亿人,占总人口的23.0%,标志着中国已迈入中度老龄化社会。随着“十五五”期间老龄化程度进一步加深,庞大的基数人群为奶粉品类提供了坚实的刚需基础,尤其是在骨骼健康、免疫力提升等基础营养补充方面,奶粉已成为银发群体日常膳食的重要补充。
2. “新老年人”消费观念升级,从“节省”转向“品质与精准”
不同于传统老年人,新一代银发群体(50-70岁)拥有更稳定的经济基础、更年轻的心态以及更强的健康管理意识。他们的消费需求已从单纯的“吃饱”转向“吃好”和“吃对”,对能够解决特定健康问题(如血糖、心脑血管、肌肉衰减)的功能性
产品接受度显著提高,并且愿意为高品质、知名品牌支付溢价。
3. 奶粉行业全龄化转型,企业战略重心向“全家营养”倾斜
受新生儿数量下滑影响,婴幼儿配方奶粉市场增速放缓,行业龙头纷纷寻找第二增长曲线。伊利、飞鹤、君乐宝、蒙牛等头部企业已明确将“全生命周期营养”作为核心战略,加速布局中老年奶粉赛道。2024年成人奶粉(含中老年)市场占比已提升至约35%,且近三年复合增长率达23.6%,其中50岁以上消费者贡献了62%的销售额。
精准营养深化与产业链技术突围
在需求端多元化和供给端升级化的交汇点上,中老年奶粉市场正迎来结构性机遇,率先突破的企业有望建立差异化壁垒。
1. 功能性细分市场爆发,从“通用高钙”迈向“千人千面”
通用型的高钙奶粉已难以满足复杂的老年健康需求,针对特定痛点的功能化产品成为增长蓝海。市场正快速分化出低GI(血糖生成指数)/控糖配方、益生菌/肠道健康、富硒/抗氧化、针对肌肉衰减(骨骼肌)的乳清蛋白强化等细分赛道。例如,针对糖尿病患者或高血糖人群的低升糖指数奶粉,以及添加乳铁蛋白以提升免疫力的产品,精准抓住了中老年群体的核心焦虑,溢价能力显著高于普通产品。
2. 乳品精深加工技术突破,打破原料“卡脖子”困境
长期以来,乳铁蛋白、某些益生菌等关键功能配料高度依赖进口。2026年,以伊利、飞鹤为代表的本土企业在核心技术攻关上取得进展,如伊利首创的乳铁蛋白定向提取保护技术,将常温纯牛奶乳铁蛋白保留率从10%提升至90%以上,打破了国外技术垄断。这类技术突破使得本土企业能够以更低成本生产高附加值的功能性中老年奶粉,构筑了技术护城河。
3. 渠道融合与银发场景化营销创新
线上电商与线下传统渠道的融合更为紧密。一方面,中老年奶粉在电商平台(尤其是通过子女代购)的销售增长迅猛,2022-2024年带有中老年宣称的食品饮料70%-90%集中在乳制品领域;另一方面,社区团购、养老驿站、医院营养科等贴近银发族生活场景的线下渠道成为品牌渗透的新战场。通过“线下体验+线上复购”的模式,企业能够更高效地触达目标客群并建立品牌信任。
标准缺位与供需错配的结构性矛盾
尽管前景广阔,中老年奶粉市场在2026年仍面临严峻的现实挑战,这些矛盾若不解决,将严重制约行业的健康可持续发展。
1. 产品同质化严重与适老标准体系缺失
市场上号称“中老年专用”的奶粉虽多,但配方雷同、功能重叠,真正针对老年人吞咽困难、消化吸收减弱等生理特征进行“适老化”质构改造(如改变物理性状以便于吞咽)的产品极少。截至2025年,线上线下符合严格“适老食品”定义的产品占比仅为17.5%,且缺乏统一的易食食品分级国家标准,导致企业研发缺乏方向,消费者难以辨别优劣。
2. 消费者信任危机与教育成本高昂
前些年部分保健品行业的夸大宣传导致中老年群体对功能性食品的天然警惕性较高。中老年奶粉虽然具备营养补充功能,但难以在短期内产生“显性效果”,消费者容易因“感觉没用”而流失。同时,针对中老年群体的科学营养知识科普体系尚不健全,专业人才缺乏,企业需要投入极高的教育成本才能将产品的功能价值传递给消费者。
3. 上游供应链波动与“适老”研发投入产出比风险
尽管乳清蛋白、乳铁蛋白等原料的技术有所突破,但全球供应链的不确定性依然存在,原材料价格波动剧烈,挤压了中低端产品的利润空间。此外,针对老年群体的精准营养研究需要长期、大量的基础科研投入(如伊利联合北大发布的《白皮书2.0》),中小企业往往难以承担这种长周期、高风险的研发成本,导致行业“强者恒强”的马太效应加剧,市场活力受限。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏