据恒州诚思调研统计,2025年全球航空加油收入规模约51.37亿元,预计到2032年将接近67.66亿元,2026 - 2032年复合增长率(CAGR)为4.0%。在全球航空业持续发展的大背景下,航空加油作为保障飞机正常运行的关键环节,其市场规模的增长与市场格局的演变备受关注。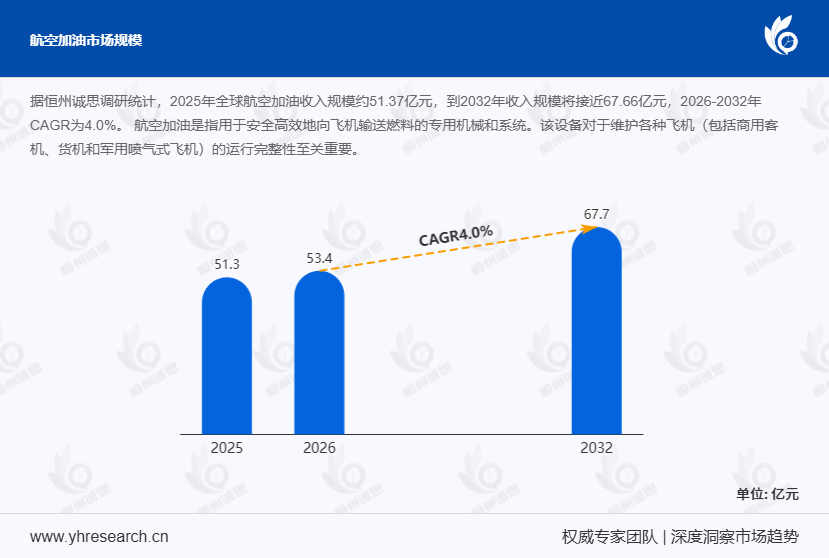
航空加油:保障飞机运行的核心要素航空加油是用于安全高效地向飞机输送燃料的专用机械和系统,对于维护商用客机、货机和军用喷气式飞机等各类飞机的运行完整性起着至关重要的作用。从技术参数来看,航空加油系统需具备精确的流量控制能力,以确保在规定时间内为飞机加注准确数量的燃料,同时要保证加油过程的安全性,避免燃油泄漏等事故发生。
航空加油可分为移动加油机、加油栓分配器和加油柜/滑橇三类。其中,移动加油机凭借其灵活性和便捷性,占全球市场份额的72.62%,市场需求较大。例如,在一些临时机场或小型机场,移动加油机能够快速部署,满足飞机的加油需求。
应用领域:商业主导,国防不可或缺航空加油具有广泛的应用范围,涵盖商业和国防两大领域。商业领域是应用最为广泛的,约占全球市场规模的79.72%。随着全球航空客运和货运量的持续增长,商业航空对航空加油的需求也不断增加。以中国为例,近五年国内航空客运量以每年约8%的速度增长,直接带动了商业航空加油市场的扩大。国防领域对航空加油同样有着重要需求,军用喷气式飞机在执行任务过程中需要及时的燃料补给,航空加油系统的高效性和可靠性对于保障军事行动的顺利进行至关重要。
竞争格局:分散与集中并存全球航空加油市场的主要生产商包括Westmor Industries、Garsite、Stokota、Titan Aero Group、BETA Fueling Systems和SkyMark等。前6家企业占据了全球市场的约1/3。由于该行业进入门槛相对较低,市场上存在大量中小型生产企业。此外,一些航空加油公司也参与到市场竞争中,使得市场集中度较为分散。这种分散的市场格局既为新兴企业提供了发展机会,也加剧了市场竞争的激烈程度。
细分市场:产品与地域的差异分析按产品类型和应用拆分,全球与核心国家/地区的细分市场规模呈现出不同的特点。从产品类型来看,移动加油机在大多数地区都占据主导地位,但在一些对加油设施固定性要求较高的地区,加油栓分配器的市场份额相对较高。从地域角度来看,美国作为全球航空业最为发达的国家之一,其航空加油市场规模庞大,且技术领先。欧洲地区凭借其严格的环保标准和技术创新能力,在航空加油设备的研发和生产方面也表现突出。亚洲地区,尤其是中国和印度,随着航空业的快速发展,航空加油市场呈现出快速增长的态势。
中国市场:本土与国际企业的角逐在中国航空加油市场,国际企业和中国本土企业展开了激烈的竞争。2021 - 2026年期间,中国市场主要航空加油收入及市场份额不断变化。一些国际企业凭借其先进的技术和品牌优势,在中国市场占据了一定的份额。而中国本土企业则通过不断提升技术水平和产品质量,逐渐扩大市场份额。例如,某中国本土航空加油企业通过引进国外先进技术并进行自主创新,其产品在性能上已经达到国际先进水平,且价格更具优势,在国内市场获得了广泛认可。
产业链分析:上下游协同发展航空加油行业产业链包括上游、中游和下游。上游主要涉及燃油供应、原材料生产等环节。燃油的质量和供应稳定性对于航空加油至关重要,原材料的质量则直接影响航空加油设备的性能和寿命。中游是航空加油设备的生产和制造环节,企业需要具备先进的技术和严格的质量控制体系。下游则是航空公司和机场等用户,他们对航空加油设备的需求和反馈对于中游企业的产品改进和创新起着重要的引导作用。
未来趋势:技术创新与市场整合未来,全球航空加油市场将朝着技术创新和市场整合的方向发展。随着环保要求的不断提高,航空加油设备将更加注重节能减排和绿色发展。例如,研发更加高效的燃油输送技术和低排放的加油设备。同时,市场竞争的加剧将促使企业进行整合和并购,提高市场集中度,形成具有国际竞争力的大型企业集团。
全球航空加油市场在规模增长的同时,也面临着市场竞争、技术创新等多方面的挑战和机遇。企业需要密切关注市场动态,不断提升自身实力,以适应市场的变化和发展。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





