据恒州诚思调研统计,2025年全球医疗器械装配自动化设备收入规模约164.7亿元,至2032年这一数字将攀升至接近304.2亿元,2026 - 2032年复合增长率(CAGR)达9.1%。医疗器械装配自动化设备作为面向医疗器械及医用耗材生产的关键装备,通过将零部件上料、精密定位、装配、粘接/焊接、在线检测与功能测试等环节进行模块化或整线集成,有效提升了装配一致性,降低了人为波动,同时满足了可追溯与合规要求,广泛应用于注射类器械、导管/管路类等多品类装配制造场景。目前,医疗器械组装自动化设备的平均价格区间跨度较大,从万美元到百万美元不等。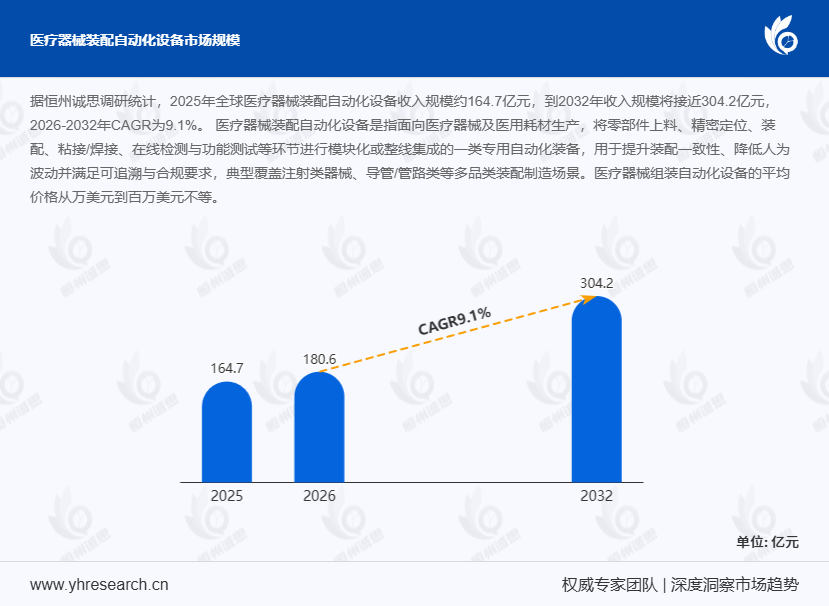
核心增量驱动:规模化、质量与追溯的协同诉求医疗器械装配自动化的核心增量源于“规模化生产 + 更稳定质量 + 更强追溯”的组合诉求。在传统人工装配模式下,随着产量放大,良率波动、洁净风险与一致性控制难度显著增加。例如,某国际医疗器械企业在人工装配导管时,因操作差异导致产品次品率高达5%,且批次间质量波动明显。而自动化装配技术通过将关键动作参数化并固化为配方与数据记录,有效解决了这一问题。以某国产自动化装配线为例,其将导管装配的关键参数(如压力、速度、位置)精确控制,使产品次品率降至0.5%以下,同时实现了生产数据的全程追溯,满足了医疗器械行业的严格合规要求。
此外,自我给药器械需求的上升进一步推动了装配系统的柔性化与模块化发展。注射笔、自动注射器等产品的市场需求快速增长,要求制造端能够快速适应产品爬坡与频繁换型。据行业数据,2024年全球自我给药器械市场规模达200亿美元,同比增长12%,其中自动化装配设备的应用占比超过60%。某国际领先的自动化设备供应商通过开发模块化装配系统,使设备换型时间从传统的数小时缩短至30分钟以内,显著提升了生产效率与灵活性。
全球竞争格局:技术壁垒与市场集中度并存全球医疗器械装配自动化设备市场竞争格局呈现技术壁垒高、市场集中度高的特点。国际厂商凭借长期的技术积累与品牌优势,在高端市场占据主导地位。例如,德国某厂商在精密定位与装配技术方面处于全球领先地位,其设备在心脏支架等高精度医疗器械装配中的应用占比超过70%。而中国本土企业则通过性价比优势与本地化服务,在中低端市场表现突出。据统计,2024年中国本土企业在医疗器械装配自动化设备市场的份额已达35%,较2020年提升了10个百分点。
在中国市场,国际企业与本土企业的竞争尤为激烈。国际企业凭借技术优势与品牌影响力,在高端市场占据较大份额;而本土企业则通过快速响应客户需求、提供定制化解决方案以及更具竞争力的价格,在中低端市场逐步扩大份额。例如,某中国本土企业针对国内医疗器械企业的需求,开发了适用于中小规模生产的模块化装配线,其价格仅为国际同类产品的60%,且交付周期缩短至3个月以内,受到了市场的广泛欢迎。
区域市场差异:发达国家引领技术,新兴市场潜力巨大全球其他重点国家及地区的医疗器械装配自动化设备市场也呈现出不同的发展特点。美国作为全球最大的医疗器械市场,对自动化装配设备的需求持续旺盛,其市场份额占全球的30%以上。欧洲市场则以技术领先著称,德国、瑞士等国家在精密装配技术方面具有明显优势。日本市场则注重设备的稳定性与可靠性,其自动化装配设备在高端医疗器械领域的应用广泛。
新兴市场如东南亚、印度等则展现出巨大的发展潜力。随着这些地区医疗器械产业的快速发展,对自动化装配设备的需求持续增长。据预测,2025年东南亚地区医疗器械装配自动化设备市场规模将达10亿美元,年复合增长率超过15%。某国际设备供应商已提前布局东南亚市场,通过建立本地化服务中心与培训体系,快速提升了市场份额。
产业链深度剖析:协同创新驱动发展医疗器械装配自动化设备产业链上游涵盖精密零部件、传感器、控制器等关键组件供应商;中游为自动化设备制造商,负责设备的研发、生产与集成;下游则为医疗器械生产企业,是设备的最终用户。产业链各环节的协同创新是推动行业发展的关键。例如,上游供应商通过开发高精度传感器与控制器,为中游设备制造商提供了更可靠的技术支持;而下游医疗器械生产企业的需求反馈,则促使中游设备制造商不断优化设备性能与功能。
本文深入调研和分析全球医疗器械装配自动化设备发展现状及未来趋势,核心内容涵盖:全球市场总体规模(按收入统计,历史数据2021 - 2025年,预测数据2026至2032年)、全球及中国市场竞争格局(主要厂商市场份额,数据2021 - 2026年)、全球其他重点国家及地区市场竞争格局(核心参与者及其2025年份额)、按产品类型和应用拆分的细分市场规模以及产业链上游、中游及下游的协同创新分析。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





