据恒州诚思调研统计,2025年全球地下运矿车收入规模约67.73亿元,至2032年将攀升至近105.3亿元,2026 - 2032年复合增长率(CAGR)达6.9%。同期,2025年全球地下运矿车产量达2733台,单价约为36.6万美元/台。在矿产资源需求持续增长与矿山开采深化的背景下,地下运矿车作为矿山运输系统的核心装备,正迎来稳定增长与技术升级的双重机遇。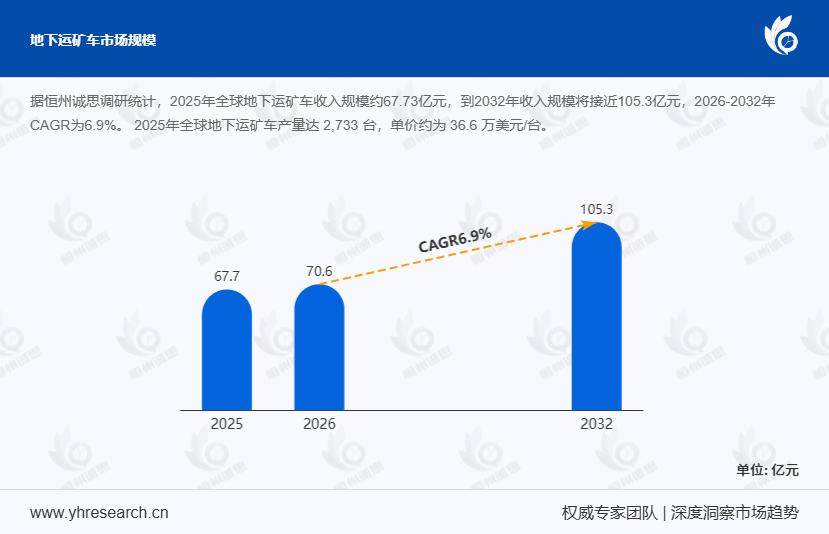
地下运矿车:适应复杂工况的关键装备地下运矿车专用于地下矿山内部运输矿石与废石,在采场或装载点与溜井、破碎站、堆场或地下运输线路间往返运载物料。其需适应巷道空间受限、坡道陡峭、路况复杂及长时间连续作业等工况,设计重点聚焦于有限外形尺寸下实现更高载重效率、具备良好牵引与制动能力、保持低重心稳定性以及提供更高等级的人员与设备安全保障。根据矿山通风与排放要求,车辆动力系统呈现多样化,柴油动力系统可满足传统需求,而电驱或电池动力则能有效降低井下热负荷与尾气排放。例如,某大型铜矿引入电驱地下运矿车后,井下作业环境温度平均降低3 - 5℃,尾气排放量减少约40%。
产业链剖析:从上游到下游的协同发展从产业链视角审视,地下运矿车以高强度车架和铰接式底盘为基石,关键系统涵盖车桥与传动系统、变速箱与液力变矩器(如适用)、电驱车型的牵引电机、悬架与转向、制动系统、液压系统、冷却系统以及驾驶室与安全监测电子系统。上游投入主要包括钢板与铸锻件、动力总成部件、液压泵阀与油缸、井下矿用轮胎、控制器与传感器、线束等。典型生产线包含车架制造与焊接、机加工、动力总成与车桥装配、液压与电气集成、驾驶室与安全系统安装、整车总装、调试以及下线测试等环节。下游客户为地下矿山运营商,覆盖铜、金、镍、锌、钾盐等矿种,设备通常由矿山装备主机厂提供,且高度依赖备件与服务体系保障全生命周期价值。
行业发展:需求驱动与技术升级并行地下运矿车市场与矿产资源开发周期紧密相连。近年来,全球对铜、锂、镍等关键矿产资源需求快速增长,推动地下矿山投资持续增加,进而带动运输设备需求同步提升。在欧美成熟市场,矿山设备更新与自动化升级成为主要驱动力,促使产品向智能化与无人化方向发展;而在拉美、非洲及亚太等资源型地区,新建矿山项目增多,为市场提供持续新增需求。据国际矿业协会2024年6月发布的报告,拉美地区过去一年新启动的地下矿山项目数量同比增长25%。
市场规模与结构:高价值与技术门槛并存地下运矿车作为矿山装备的重要细分领域,整体市场规模稳步扩大。该类产品单车价值较高,根据载重能力与配置不同,价格通常在几十万美元至数百万美元区间,具备较高的技术门槛与附加值。随着电动化与自动驾驶技术的应用,设备在降低运营成本、提升生产效率及减少人员风险方面的优势日益凸显。例如,某金矿采用自动驾驶地下运矿车后,运营成本降低约20%,生产效率提升15%,同时人员安全风险大幅降低。
竞争格局:国际主导与新兴追赶并存地下运矿车市场集中度较高,由少数国际矿山设备制造商主导。欧美企业在高端产品与自动化技术方面优势明显,长期占据全球高端市场;中国及其他新兴市场企业则加速技术追赶,通过成本优势与本地化服务逐步提升市场份额。随着客户需求升级,企业竞争已从单一设备销售向“设备 + 服务 + 智能系统”综合解决方案转变。据统计,2024年中国本土企业在全球地下运矿车市场份额提升至18%,较2021年增长6个百分点。
未来趋势:电动化、自动化与数字化引领发展展望未来,地下运矿车行业将呈现三大趋势。首先,电动化将成为核心发展方向,以降低排放并改善井下作业环境。其次,自动化与无人驾驶技术将加速应用,提高作业效率并降低安全风险。最后,数字化与智能矿山建设将推动设备与系统深度融合,实现全流程优化管理。在全球矿业持续发展与技术升级的推动下,地下运矿车市场将保持稳健增长,并在矿山智能化进程中发挥关键作用。
本文深入调研和分析全球地下运矿车发展现状及未来趋势,涵盖全球市场总体规模(按销量和收入统计,历史数据2021 - 2025年,预测数据2026至2032年)、全球及中国市场竞争格局(主要生产商销量、收入、价格及市场份额,数据2021 - 2026年)、全球其他重点国家及地区市场竞争格局(如美国、欧洲、日本、韩国、东南亚和印度等核心参与者及其2025年份额)、按产品类型和应用拆分的细分市场规模、全球核心生产地区及其产量产能以及行业产业链上下游等核心内容。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





