经管之家App
让优质教育人人可得
立即打开
全部版块
我的主页
›
论坛
›
提问 悬赏 求职 新闻 读书 功能一区
›
经管文库(原现金交易版)
【数据】上市公司盈利质量差异数据2000-2024年含do-python代码和excel-dta格式数据
楼主
开心经管
276
0
收藏
2026-05-03
一、数据集简介
本数据集基于上市公司净利润与现金流原始数据,计算上市公司盈利质量(盈余现金保障倍数)以及盈利质量差异(分组虚拟变量)。
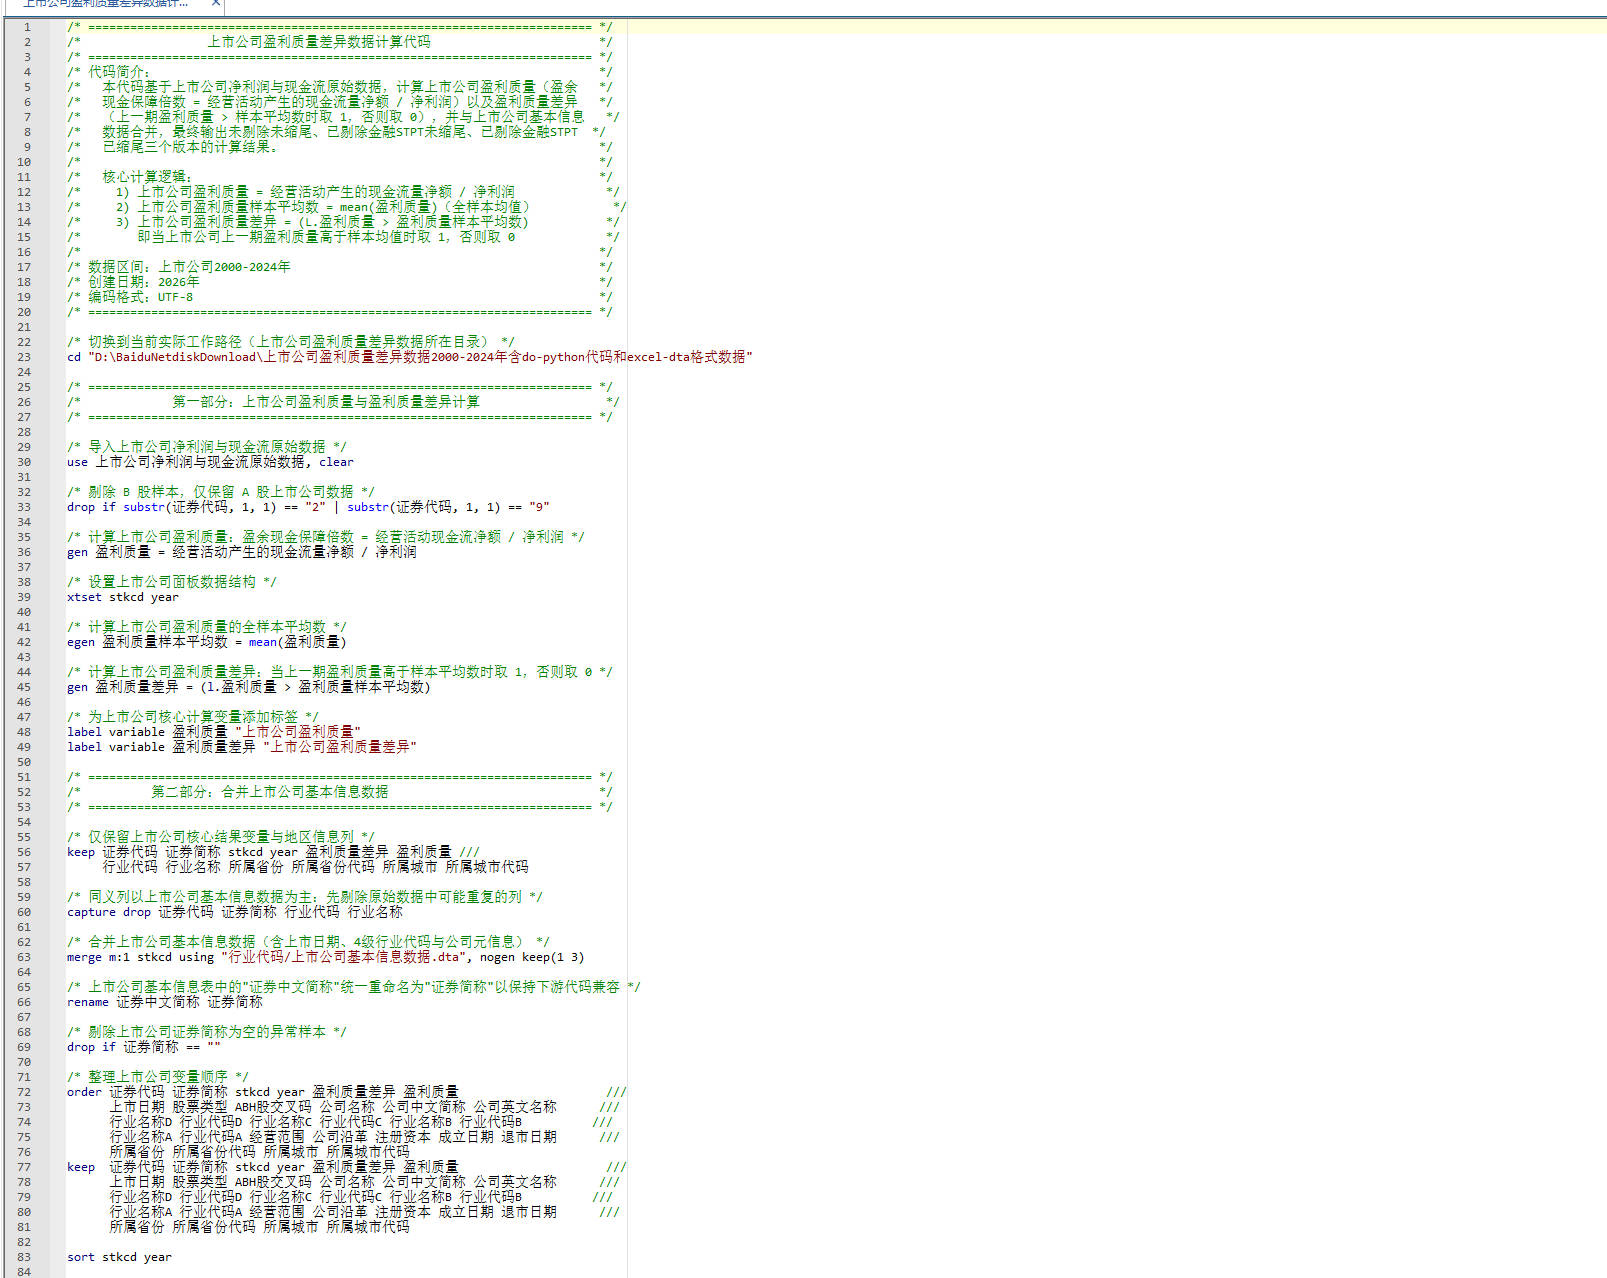
计算思路:以经营活动产生的现金流量净额与净利润的比值衡量上市公司盈余的现金保障程度,该比值越接近或超过 1,说明上市公司会计盈余有越充分的现金流支撑,盈利质量越高;进一步,当上市公司上一期盈利质量高于全样本均值时,盈利质量差异取 1,否则取 0,用于刻画上市公司间盈利质量的异质性分组(适合用作交互项或子样本分组变量)。
依次输出未剔除未缩尾、已剔除金融STPT未缩尾、已剔除金融STPT已缩尾三个版本的上市公司面板结果。
数据区间为上市公司2000-2024年(共25年面板)。
二、原始数据文件
1. 上市公司净利润与现金流原始数据.dta / .xlsx —— 上市公司层面年度数据,包含以下关键变量:证券代码、证券简称、stkcd、year、经营活动产生的现金流量净额、净利润、行业代码、行业名称、所属省份、所属城市等。
2. 行业代码/上市公司基本信息数据.dta —— 上市公司基本信息表,作为同义列的主表,与原始数据按 stkcd 一对多合并,提供上市日期、4 级行业代码、公司元信息、所属省份/城市等。
三、核心变量定义与计算公式
1. 上市公司盈利质量(连续型)★核心指标
= 经营活动产生的现金流量净额 / 净利润
说明:即"盈余现金保障倍数",反映上市公司每一元会计利润中有多少元现金流入作支撑。当净利润为 0 时该比值无定义,记为缺失;当净利润为负时比值符号反转,需结合上市公司盈亏状态解读。一般认为该比值大于 1 表示盈利质量较好。
2. 上市公司盈利质量差异(二值型 0/1)★核心指标
= 1 若上市公司上一期盈利质量 > 全样本盈利质量均值
= 0 其他情况(含首年无滞后值的缺失)
说明:先计算盈利质量的全样本算术均值,再以面板结构取每家上市公司上一年度(L.盈利质量)与该均值比较生成虚拟变量。该变量可用于 DID 交互项、分组回归或异质性分析,区分"盈利质量高于平均"与"盈利质量低于平均"的上市公司群体。
四、样本筛选与处理规则
1. 同义列以"上市公司基本信息数据"为主,先剔除原始数据中重复的证券代码、证券简称、行业代码、行业名称等列后再合并。
2. 剔除上市公司 B 股样本(证券代码以 2 或 9 开头)。
3. 按 stkcd、year 排序后整理面板(xtset stkcd year)。
4. 剔除上市公司证券简称为空的样本(仅在"已剔除"版本)。
5. 剔除上市公司金融业(行业代码D 以 J 开头,证监会大类口径,仅在"已剔除"版本)。
6. 剔除上市公司 ST、PT 样本(仅在"已剔除"版本)。
7. 对上市公司盈利质量按 year 分组进行 1% 与 99% 双边缩尾(仅在"已缩尾"版本)。注意:盈利质量差异为二值变量,不做缩尾。
五、输出文件清单
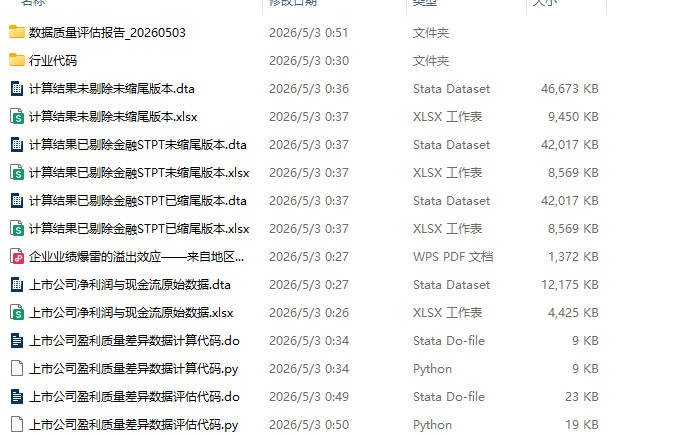
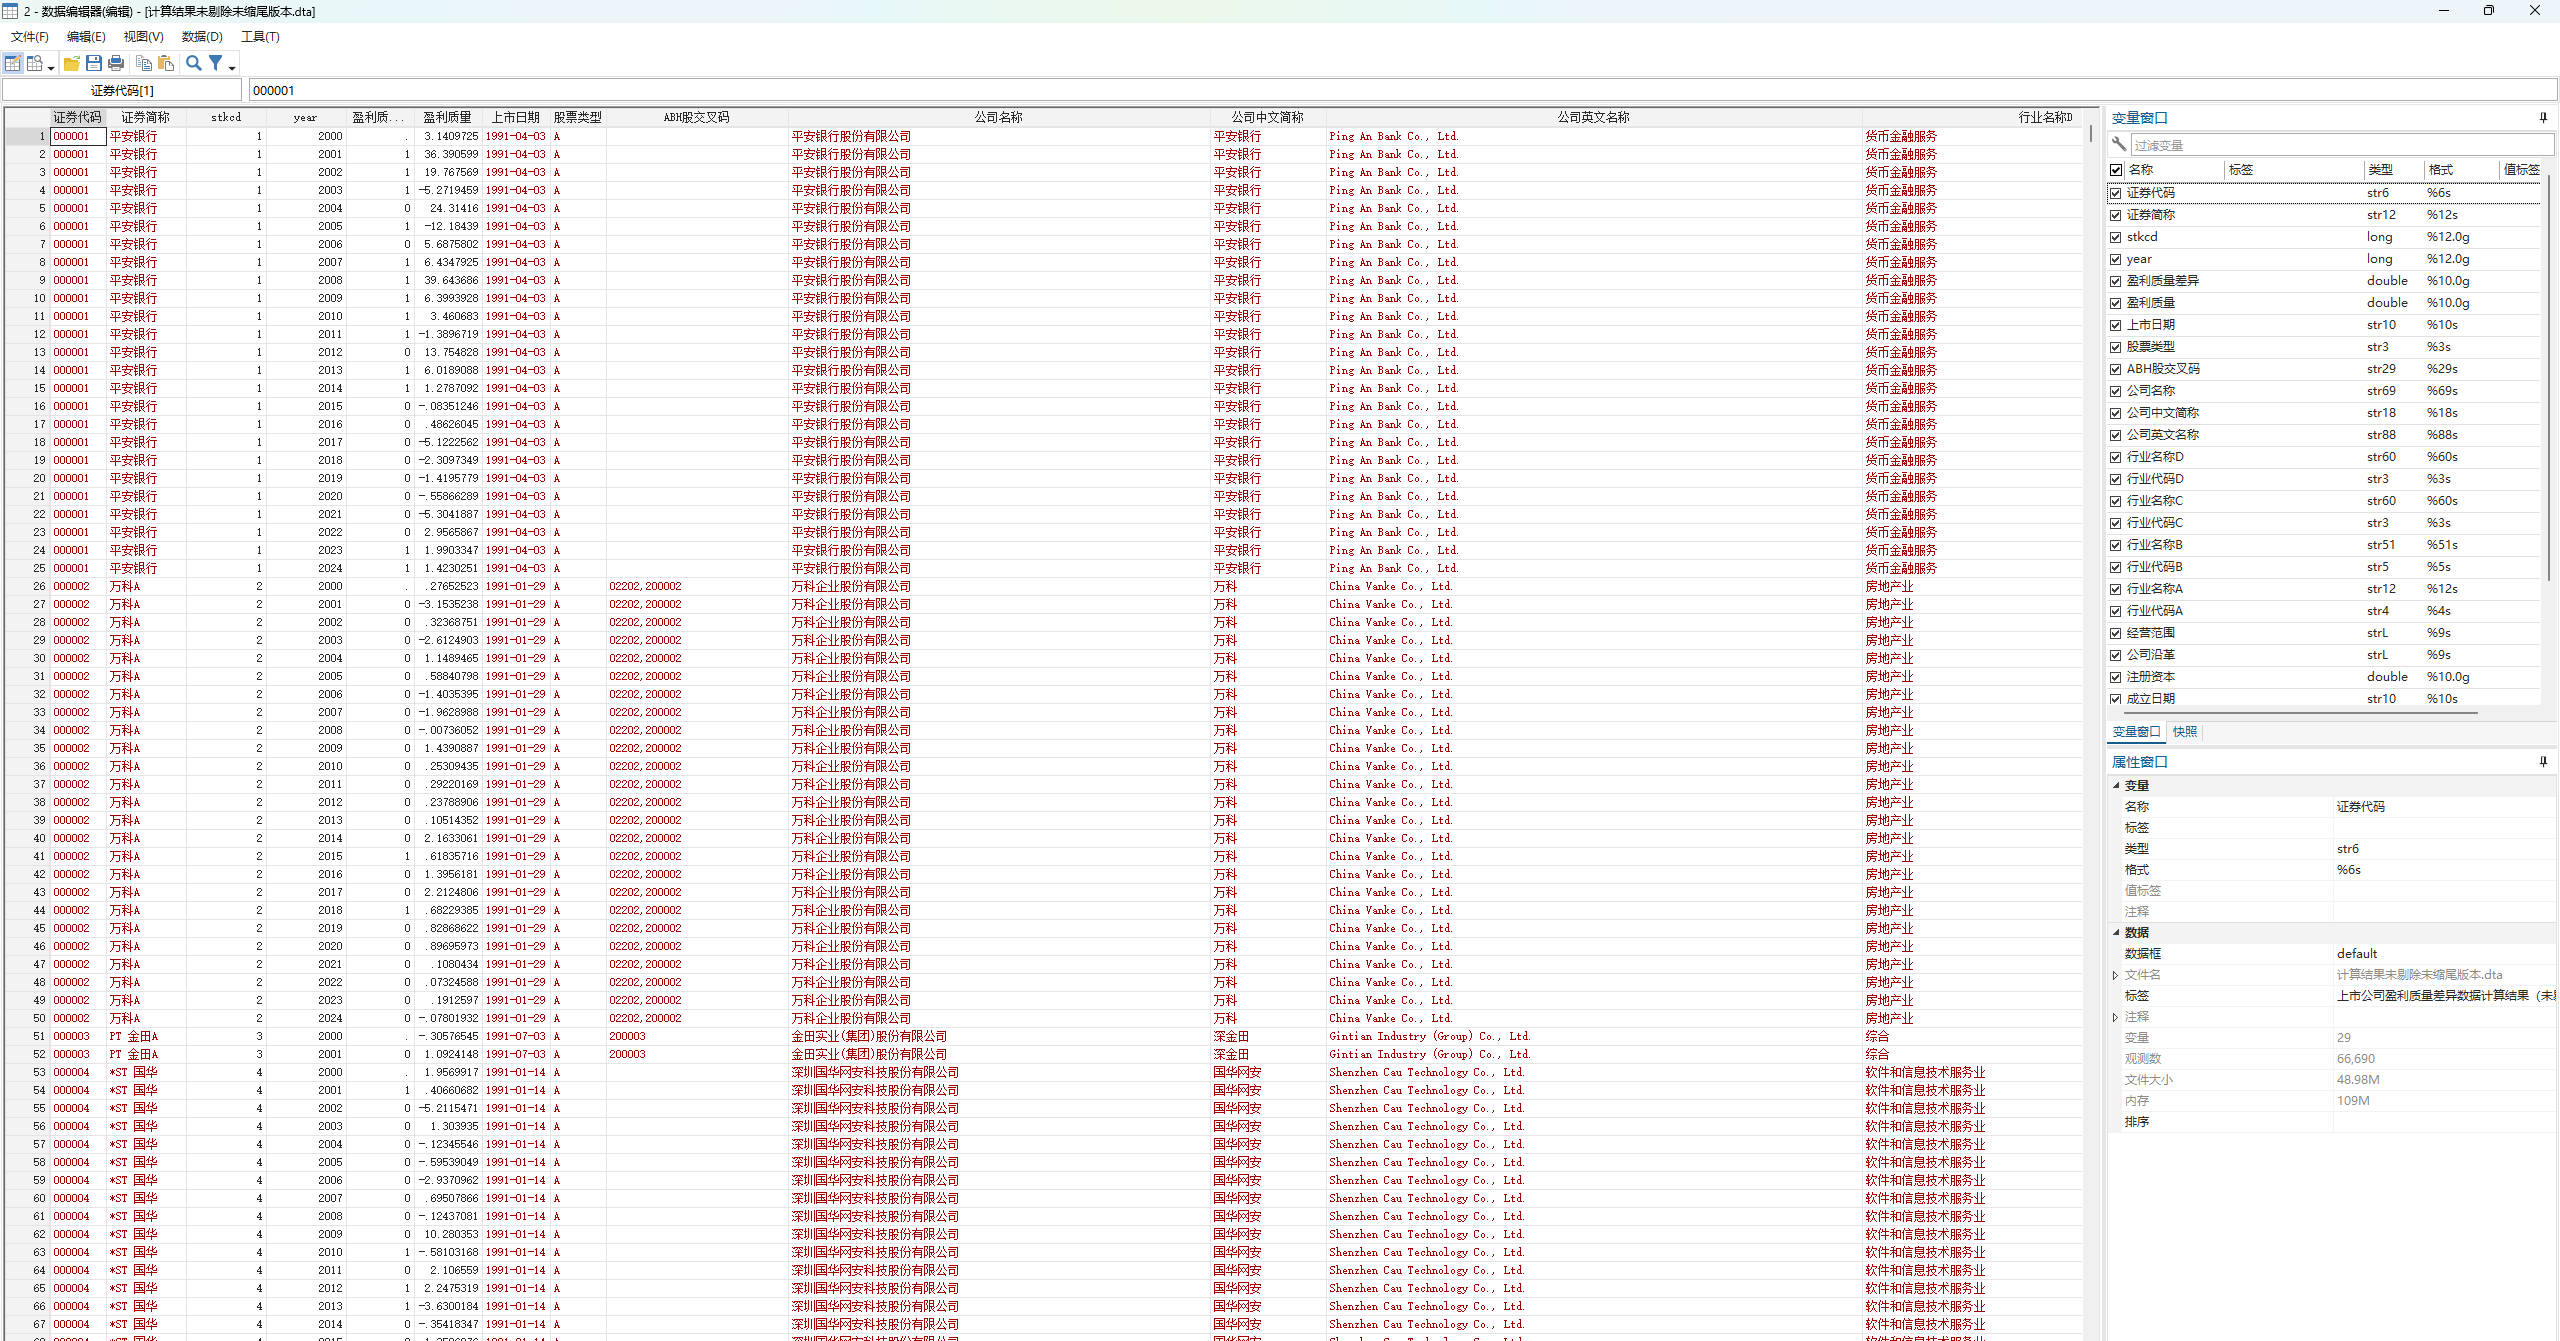
1. 计算结果未剔除未缩尾版本.dta / .xlsx —— 仅完成核心指标计算与基础合并,未剔除金融STPT、未缩尾。
2. 计算结果已剔除金融STPT未缩尾版本.dta / .xlsx —— 在版本 1 基础上剔除金融业、ST、PT、证券简称为空的样本,未缩尾。
3. 计算结果已剔除金融STPT已缩尾版本.dta / .xlsx —— 在版本 2 基础上对盈利质量按 year 进行 1%-99% 缩尾,适合直接进入回归分析。
【保留变量集合】
证券代码、证券简称、stkcd、year、盈利质量差异、盈利质量、上市日期、股票类型、ABH股交叉码、公司名称、公司中文简称、公司英文名称、行业名称D、行业代码D、行业名称C、行业代码C、行业名称B、行业代码B、行业名称A、行业代码A、经营范围、公司沿革、注册资本、成立日期、退市日期、所属省份、所属省份代码、所属城市、所属城市代码
六、配套代码
1. 上市公司盈利质量差异数据计算代码.do (Stata 版本,UTF-8,注释统一使用 /* */,需 winsor2 命令)
2. 上市公司盈利质量差异数据计算代码.py (Python 版本,与 do 文件等价,依赖 pandas / numpy / openpyxl / pyreadstat)
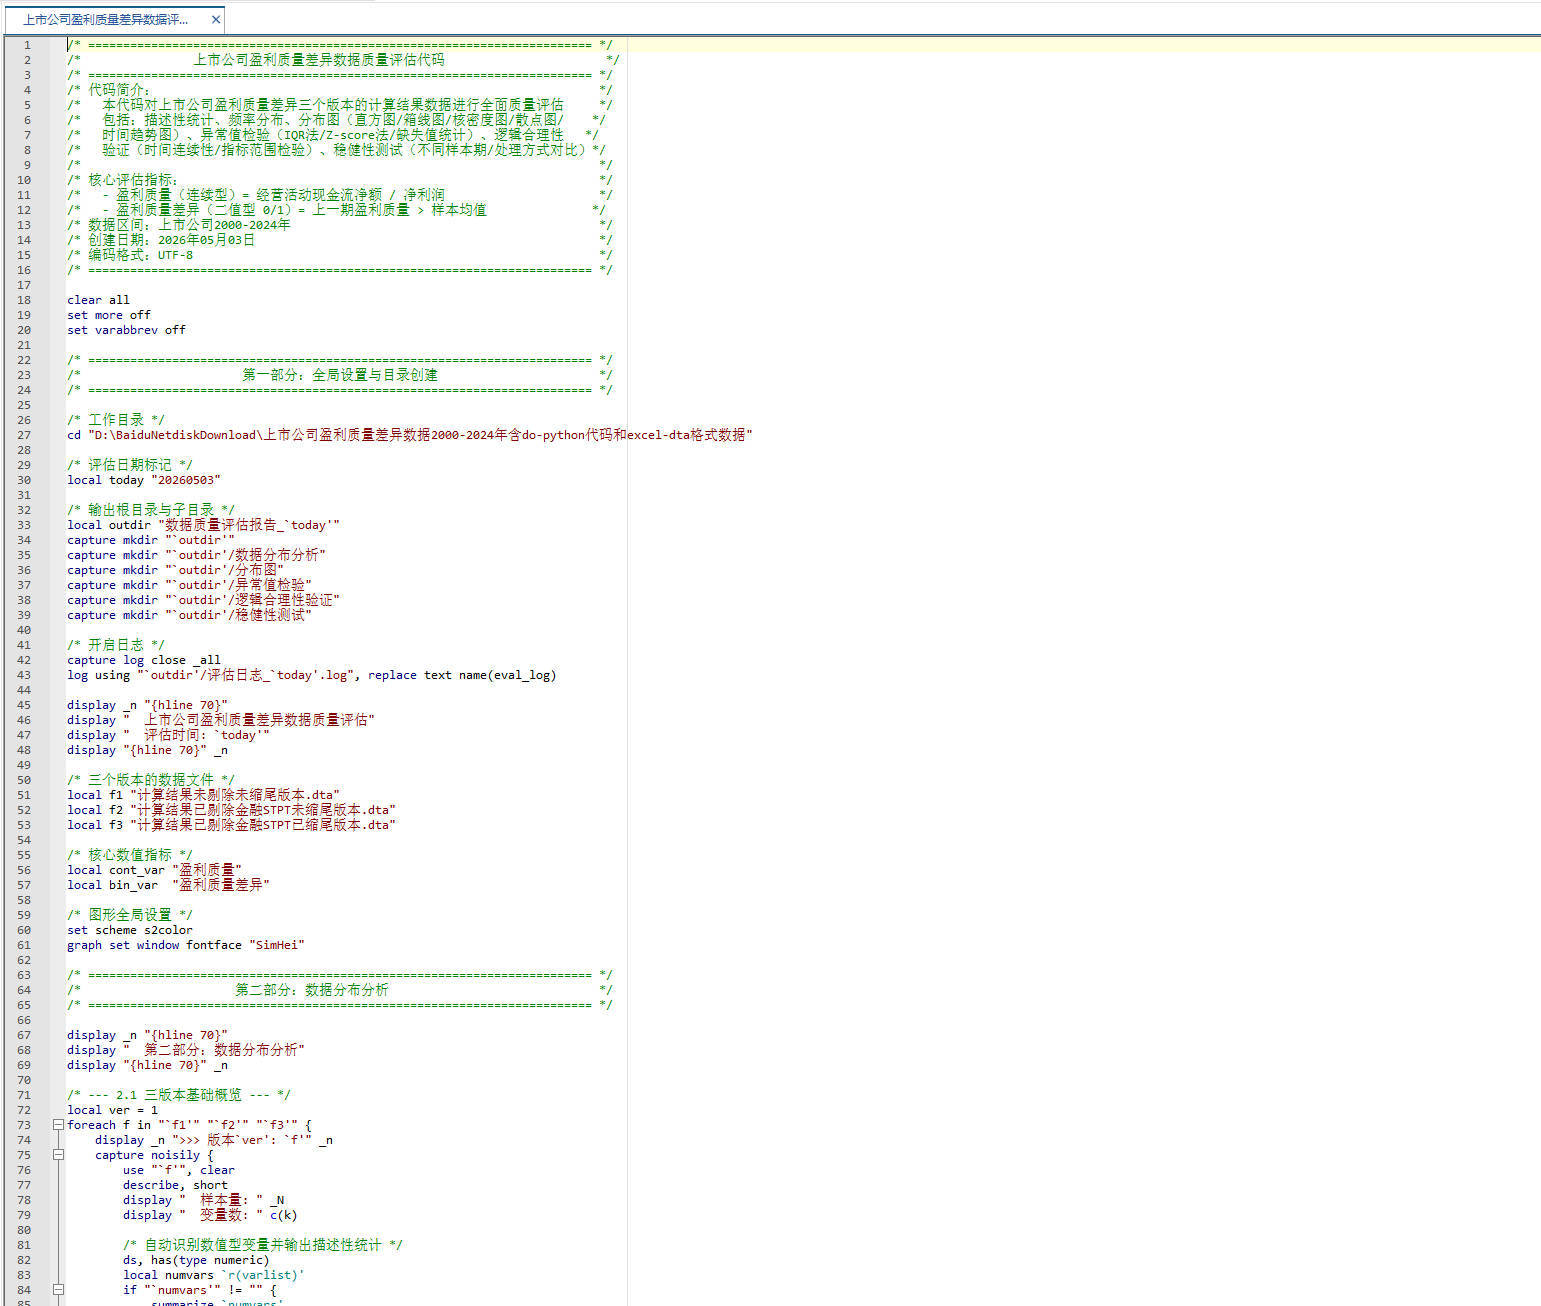
3. 上市公司盈利质量差异数据评估代码.do / .py —— 数据质量评估代码,输出至"数据质量评估报告_YYYYMMDD"目录,覆盖描述性统计、分布图(直方图/箱线图/核密度图/时间趋势图等)、异常值检验(IQR/Z-score)、逻辑合理性验证、稳健性测试五大模块。
七、参考文献
戴亦一, 等. 企业业绩爆雷的溢出效应——来自地区企业税负的证据 [J].(以盈余现金保障倍数衡量上市公司盈利质量,并以滞后期盈利质量是否高于样本均值构建盈利质量差异虚拟变量,是本数据集核心指标的标准计算口径。)
数据质量评估报告_20260503.zip
大小:(1.52 MB)
马上下载
上市公司盈利质量差异数据2000-2024年含do-python代码和excel-dta格式数据.zip
大小:(56.2 MB)
只需: RMB 36元
马上下载
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
经管文库
人工智能
人力资源管理
stata专版
行业分析报告
文献求助专区
热门文章
CDA数据分析脱产就业班2026年9月5日开班了! ...
海外投资白皮书2026版
中观枢纽:区域经济研究的五维框架与应用
全国碳市场发展报告(2026)
魅力“出圈” 芜湖跻身全国50强
乐园—我的诺贝尔奖之路 [日]朝永振一郎,江 ...
从“杂乱数据”到“分析资产”:CDA数据分析 ...
从“数据描述”到“业务预判”:CDA数据分析 ...
2026年的债务世界:债务成本上升,发展停滞 ...
世界银行《东亚与太平洋经济更新》2026年10 ...
推荐文章
几种免费下载文献的方法----我的文献应助经
一些免费的文献资源大全(来源可靠)
关于学术研究和论文发表的一些建议
关于科研中如何学习基础知识的一些建议 (一 ...
关于文献求助的一些建议
【文献求助专区】版主工作备用贴
关于如何利用文献的若干建议
【必看】【本版版规,欢迎发悬赏贴求助】
关于悬赏论坛币和楼主允诺奖励数量不一致帖 ...
如何3天实现「科研智能体」全流程自动化:从 ...
说点什么
分享
微信
QQ空间
QQ
微博
扫码加好友,拉您进群
各岗位、行业、专业交流群




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏