PCB清洗剂作为电子制造环节中清除助焊剂残留、焊料飞溅物及制造碎屑的核心化学品,直接关系到电路板的腐蚀防护、短路规避及长期可靠性。当前,全球电子制造业正面临无铅化焊接普及、高密度互连(HDI)板占比攀升及环保法规持续收紧的三重压力——传统溶剂型清洗剂受VOC排放限制,而水基产品在离子残留控制方面仍存在技术短板,进而催生了对高效、低残留、绿色化PCB清洗剂的刚性需求。据恒州诚思2024年6月调研数据,2025年全球PCB清洗剂收入规模约10.45亿元,预计2032年将达17.52亿元,2026-2032年CAGR为8.4%。其中,亚太地区(中国/韩国)占据全球60%需求,消费电子仍为最大应用领域,占比达27.28%。深入解析该赛道的技术演进、竞争格局与增长逻辑,对电子化学品企业把握下一轮增量窗口具有关键参考价值。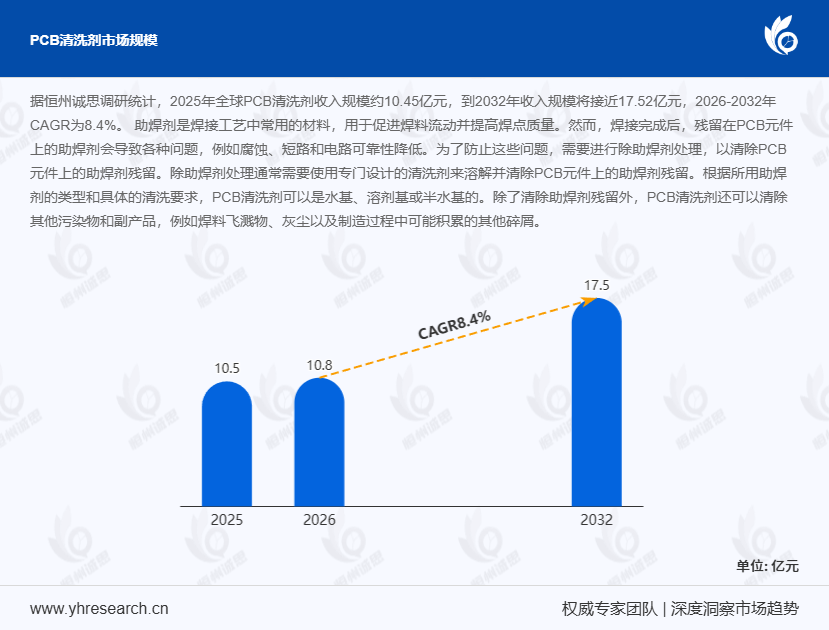
首先,从产业链结构看,PCB清洗剂呈现典型的"上游原材料+中游配方制造+下游电子制造"技术驱动型架构。 上游涵盖表面活性剂、有机溶剂(异丙醇、碳氢化合物)、去离子水、螯合剂及功能性添加剂,其中表面活性剂的选型直接决定清洗效率与残留水平。据中国电子材料行业协会2024年3月数据,电子级异丙醇价格同比上涨11%,推高水基清洗剂生产成本约6%-8%。中游以配方开发与调合生产为核心,Kyzen、ITW、Kao、Zestron等国际巨头凭借专利配方体系垄断高端市场,而唯特偶、长先新材、同方科技等本土企业则主导中低端规模化供应。值得关注的是,2024年国内中小企业在PCB清洗剂配方研发上的投入占比首次超过大型企业,达到营收的5.1%,反映出中小企业通过柔性配方平台实现细分场景突围的趋势加速。下游覆盖消费电子、汽车电子、AI服务器、医疗设备及工业控制等领域,华为、比亚迪、富士康为典型终端用户。
其次,从竞争格局与驱动因素看,行业正经历"消费电子主导、汽车电子爆发、高端领域突围"的结构性分化。 消费电子领域需求集中在大批量、高效率、低成本的水基及半水基清洗剂,适配HDI板与多层PCB,核心要求无外观缺陷、离子残留低于1.56μg/cm²(IPC-J-STD-001标准)。汽车电子与AI服务器则对清洗可靠性提出更高要求——车规级PCB需通过AEC-Q200认证,清洗后表面绝缘电阻(SIR)须>10⁸Ω。独家观察发现,对比离散制造场景(如手机主板)对清洗速度的极致追求,流程型场景(如汽车BMS板)更侧重清洗一致性与可追溯性,两类需求对配方设计与产线设备提出差异化技术路径。环保法规方面,欧盟REACH、中国GB38508-2020等标准持续限制高VOC溶剂使用,倒逼水基产品渗透率从2022年的38%提升至2024年的52%,但水基体系在微孔板清洗中的渗透性不足问题仍待突破。
此外,行业发展面临的技术瓶颈与市场挑战同样突出,形成双向博弈态势。 核心阻碍集中在三个层面:技术端,水基清洗剂对免清洗型助焊剂(如ROHS型弱活性树脂)的溶解力不足,需添加特殊螯合剂,配方开发周期长达12-18个月;成本端,高端水基产品单价较溶剂型高15%-25%,下游客户接受度受制于利润压缩;市场端,国际品牌在车规级、医疗级领域的认证壁垒高企,国产替代率在高端细分市场不足20%。据工信部2024年4月《电子化学品产业发展白皮书》,我国PCB清洗剂国产化率在消费电子领域已达65%,但在汽车电子与半导体封装领域仍低于30%,进口依赖度较高。典型案例显示,某国产清洗剂企业通过引入纳米乳化技术,将水基产品对免清洗助焊剂的去除率从82%提升至96%,成功进入比亚迪供应链,单车价值量提升约40%。
综合来看,PCB清洗剂行业已告别单一溶剂主导阶段,正步入以水基化转型、高端配方突破及定制化服务为核心壁垒的高质量发展新周期。企业能否在纳米乳化技术、低离子残留配方及全球化认证体系三个维度实现系统性突破,将直接决定其在17.52亿元赛道中的竞争位势。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





