在全球功能性护肤市场加速向"生物科技驱动"转型的背景下,外泌体化妆品正从实验室概念走向高端美容商业化前沿。当前,化妆品企业面临的核心痛点在于:传统活性成分如多肽、透明质酸等的功效天花板日益明显,而外泌体作为新一代细胞级活性载体,其产业化仍受制于生产成本高企、监管分类模糊及质量标准缺失等瓶颈。据恒州诚思调研统计,2025年全球外泌体化妆品收入规模约37.64亿元,预计至2032年将攀升至88.12亿元,2026-2032年复合年均增长率(CAGR)高达14.3%,行业平均毛利率约60%,显著高于传统化妆品40%-50%的水平。这一高增速受消费者对科学验证型高效护肤需求激增、生物技术成本曲线下行及个性化护肤趋势叠加影响,进而为产业链上下游企业创造了明确的战略窗口期。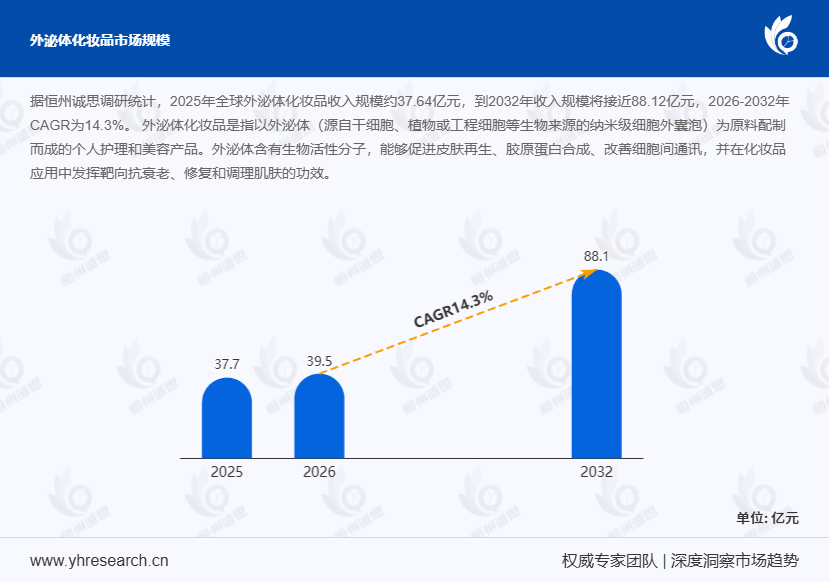
首先,从产品技术特性来看,外泌体化妆品的核心竞争力在于纳米级细胞外囊泡的生物活性优势。 外泌体直径约30-150nm,源自干细胞、植物或工程细胞,富含蛋白质、脂质及核酸等生物活性分子,相较于传统小分子成分,在促进胶原蛋白合成、改善细胞通讯及靶向抗衰老方面表现突出。据《Journal of Extracellular Vesicles》2024年10月发表的研究数据,工程化外泌体的透皮吸收效率较脂质体提升约3.5倍。然而,技术落地仍面临多重难点——外泌体稳定性控制是核心瓶颈,常温下活性半衰期仅约72小时,冻干制剂虽可将保质期延长至18个月,但复溶后活性损失率仍达15%-20%。某日本生物技术企业引入微流控芯片纯化技术后,外泌体纯度从78%提升至95%,单批次生产成本降低约30%。值得关注的是,2024年中国外泌体化妆品领域专利申请量首次超越美国,同比增长67%,反映出亚太地区在技术创新端的加速态势。
其次,从产业链结构来看,上中下游的协同效率直接决定了商业化进程。 上游涵盖细胞来源供应商、无血清培养基制造商、生物反应器设备商及生化试剂供应商,其中GMP级培养基成本占总生产成本的35%-40%,是制约规模化的关键变量。据中国生物技术发展中心2024年数据,国内具备化妆品级外泌体量产能力的企业不足25家,产能利用率普遍低于50%。中游聚焦外泌体提取纯化、表征分析及配方开发,目前纳米封装等先进递送系统的开发正加速推进。下游包括化妆品品牌、医美诊所、美容院及线上线下零售渠道,其中医美渠道贡献了约42%的终端销售额,抖音、小红书等数字营销渠道正加速消费者认知培育。
此外,从区域竞争格局来看,全球市场呈现"亚太引领商业化、欧美主导临床验证"的分化特征。 亚太地区尤其是中国、日本和韩国,凭借成熟的医美消费生态,在商业化和消费者接受度方面处于领先地位。中国市场2025年外泌体化妆品收入占全球比重约28%,本土品牌如巨子生物、锦波生物在重组胶原蛋白与外泌体融合技术上已形成差异化优势。北美和欧洲则更注重临床验证与高端定位,2024年欧盟发布的《新型化妆品原料分类指南》首次将细胞外囊泡纳入独立监管类别,为合规化路径提供了参考框架。竞争格局整体呈碎片化特征,CR5不足15%,生物技术初创公司、OEM制造商与成熟化妆品品牌在创新功效和品牌建设上展开多维竞争,战略合作日趋普遍。
展望2026-2032年,增长路径将呈加速特征。植物源性外泌体、工程化囊泡平台及冻干制剂将成为降低成本的核心突破口;个性化护肤方案与美容手术融合将打开医美术后修复等高溢价场景,头皮护理等新应用领域亦在拓展中。但监管分类模糊、生产成本高企及缺乏统一质量标准仍是主要风险点。
本文系统分析全球外泌体化妆品发展现状与趋势,核心涵盖七大维度:全球市场按收入的规模统计(2021-2032年)、全球及中国竞争格局(含国际与本土企业2021-2026年数据)、美国、欧洲、日韩及东南亚等重点区域份额拆解、按产品类型与应用场景的细分市场分析、核心产区产能分布,以及完整产业链上中下游结构梳理,为企业战略决策与投资布局提供数据支撑。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





