全球管壳式烟气换热器市场场运营现状及前景趋势预测报告2026年版
管壳式烟气换热器市场概况
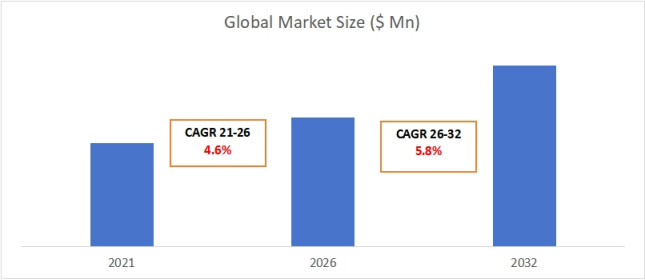
根据中智信投研究网最新调研报告显示,全球管壳式烟气换热器市场规模2026年将达到2264.1百万美元,预计到2032年将达到3175.5百万美元,在2026-2032年预测期内复合年增长率为5.80%。
在2025 年,全球前10大企业将占据总收入的约75%。
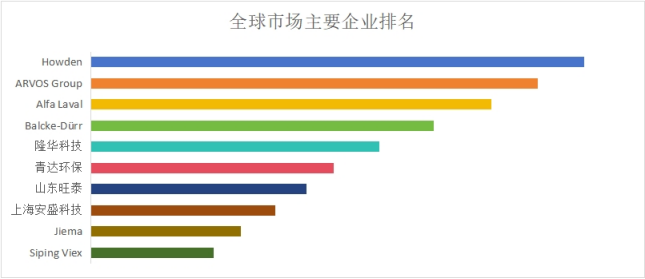
全球管壳式烟气换热器市场前10强生产商排名及市场占有率
管壳式烟气换热器是一种利用烟气余热进行能量回收的热交换设备,通过管束与壳程流体的逆向或顺向流动实现热量传递。该设备主要由壳体、换热管束、管板、折流板及密封组件构成,耐高温设计可适应300C以上的烟气工况,广泛应用于电厂锅炉、工业窑炉及焚烧设施的尾部烟气余热回收,将废热转化为预热空气、预热给水或工艺用热,显著提升系统热效率并降低碳排放,是工业节能和清洁生产的关键装备。
竞争格局
管壳式烟气换热器市场呈现"欧美技术主导、中国本土替代加速"的竞争格局。Howden(英国,Chart Industries旗下)和ARVOS Group(德国,原Schmidtsche Schack)凭借百年热工技术积累和大型电站项目经验占据全球高端市场;Alfa Laval(瑞典)依托换热器综合技术平台覆盖多工业领域;Balcke-Drr(德国,Bilfinger旗下)专注电力和环保行业余热回收系统;中国厂商隆华科技(洛阳)和青达环保(青岛)通过技术引进和自主创新,在火电灵活性改造和钢铁行业余热回收领域实现进口替代,市场份额快速提升;山东旺泰、上海安盛科技、Jiema(捷玛)、Siping Viex(四平维克斯)等本土企业依托区域项目资源和成本优势,在中低端工业市场形成差异化竞争。整体市场技术壁垒较高,大型项目依赖业绩背书,品牌集中度呈上升趋势。
主要分类
按管束结构分为三大类:固定管板换热器(结构简单、造价低,但温差应力受限,适用于壳程与管程温差小于50C的工况,中小型工业锅炉常用);U型管换热器(管束可自由伸缩,耐温差能力强,适合高温高压及热冲击工况,但管内清洗困难,大型电站空气预热器首选);浮头式换热器(一端管板固定、一端浮动,彻底消除热应力,便于管束抽出清洗,适用于易结垢、高腐蚀性的烟气环境,钢铁和化工行业应用广泛)。此外,按传热方式可分为间壁式(主流,烟气与工质不接触)和热管式(利用相变传热,等温性好,适合低温余热回收)。
下游应用
核心应用场景包括:电力工业(占比约40%,燃煤/燃气电厂锅炉尾部烟气余热回收,用于预热助燃空气或加热凝结水,降低煤耗和排烟温度,灵活性改造需求旺盛);钢铁工业(占比约25%,高炉热风炉、焦炉、转炉、轧钢加热炉烟气余热回收,工序能耗优化空间大);煤炭工业(占比约15%,煤化工、煤制气项目中的工艺气余热回收);常规工业(占比约15%,水泥窑、玻璃熔窑、陶瓷窑炉等高耗能行业余热发电或供热);其他工业(占比约5%,垃圾焚烧、生物质发电、危废处理等环保设施的烟气冷却和热量回收)。双碳目标下,高耗能行业强制性能效标准成为市场核心驱动力。
区域视角
亚太市场占据全球需求的50%以上,中国既是最大生产国也是最大消费国,煤电灵活性改造、钢铁行业超低排放改造及"双碳"政策驱动本土厂商技术升级和产能扩张;欧洲市场技术领先但需求平稳,Howden、ARVOS主导高端出口,本土存量市场以设备更新和效率提升为主;北美市场油气行业余热回收和工业脱碳需求稳定,Howden通过本地化服务巩固份额;中东市场依托油气化工和海水淡化项目,对耐腐蚀高温换热器需求旺盛;拉美及非洲市场以基建项目和环保设施新建为主,价格敏感度高,中国厂商凭借EPC总包渠道优势渗透。
价格分析
价格跨度极大,受材质、规模、设计参数影响显著:中小型碳钢固定管板换热器(工业锅炉配套)10-50万元;大型电站U型管空气预热器(单台换热面积超2万㎡)200-800万元,不锈钢或ND钢(耐硫酸腐蚀)材质溢价30-50%;特殊材质浮头式换热器(钛材、双相钢,用于高腐蚀化工烟气)可达1000万元以上。价格驱动因素包括:钢材价格波动(板材占成本40-60%)、设计压力等级、烟气腐蚀性(决定材质选择)、以及项目总包模式(设备商利润率受压)。中国本土厂商价格通常为欧美品牌的60-70%,在EPC项目中性价比优势明显,但超超临界机组等极端工况仍依赖进口。
市场驱动
核心驱动因素包括:全球能源价格高企和工业降本压力(余热回收投资回收期缩短至2-3年)、碳中和政策下的强制性能效标准(中国《工业能效提升行动计划》、欧盟碳边境税CBAM)、火电灵活性改造浪潮(煤电从基荷向调峰转型,频繁启停对换热器热应力设计提出新要求)、以及高耗能行业超低排放改造(钢铁、水泥行业烟气余热深度回收)。此外,新材料应用(氟塑料换热器应对低温腐蚀、碳化硅换热器应对极端腐蚀)和数字化运维(预测性维护、换热效率实时监测)也为市场注入技术升级动力。
产业链
上游为原材料及零部件,包括碳钢板材/管材(宝钢、鞍钢)、不锈钢/ND钢/耐候钢(太钢、酒钢)、换热管(翅片管、螺纹管,恒润、宏泰等)、管板锻件、密封垫片及焊接材料;中游为设备制造,工艺链包括板材切割卷制、管板钻孔(数控深孔钻)、管束组装(胀接/焊接)、壳体组焊、热处理消除应力、压力测试及防腐处理,大型制造商(隆华、青达)拥有自主设计能力和业绩数据库,小型厂商以来图加工为主;下游为系统集成和终端应用,包括电力设计院、钢铁设计院、工程总包商(SEPCO、MCC)、以及终端工业用户。产业链瓶颈在于特种钢材供应(ND钢产能受限)和大型项目资质门槛(压力容器A1/A2许可证、ASME认证)。如需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





