全球多孔硬碳材料市场2026年版
多孔硬碳材料是一种面向锂离子电池和钠离子电池的高性能负极材料,通过对碳前驱体进行精控碳化与孔结构调控,形成具有丰富孔隙结构的无序碳体系,从而提升离子存储与传输效率,并保持优异的循环稳定性与倍率性能。其优势在于比容量高、结构稳定性强及电池使用寿命长。
据中智信投研究网调研团队最新报告“全球多孔硬碳材料市场报告2026-2032”显示,预计2032年全球多孔硬碳材料市场规模将达到105.9亿美元,未来几年年复合增长率CAGR为35.0%。
多孔硬碳材料,全球市场总体规模
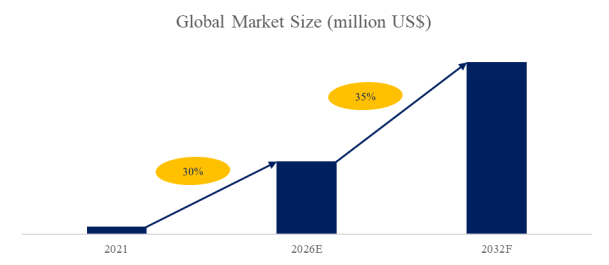
来源:中智信投研究网 电池材料研究中心
全球多孔硬碳材料市场前15强生产商排名及市场占有率(基于2025年调研数据;目前最新数据以本公司最新调研数据为准)
来源:中智信投研究网 电池材料研究中心。行业处于不断变动之中,最新数据请联系中智信投研究网咨询。
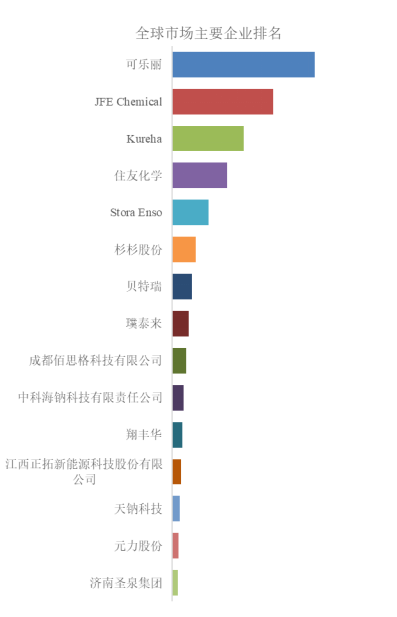
根据中智信投研究网头部企业研究中心调研,全球范围内多孔硬碳材料生产商主要包括可乐丽,JFE Chemical,Kureha,住友化学,Stora Enso,杉杉股份,贝特瑞,璞泰来,成都佰思格科技有限公司,中科海钠科技有限责任公司等。2025年,全球前十强厂商占有大约70.0%的市场份额。
产业链分析
多孔硬碳上游主要以高碳原料为基础投入,形成生产链的核心基础。主要原材料包括椰壳和沥青,它们决定初始碳结构和杂质水平。代表性供应商包括 Olam Group、Cargill、Baowu Carbon Materials 和 Sinopec。上游原料的质量、一致性及供应稳定性,直接影响中游加工效率及最终多孔硬碳的电化学性能。
中游环节是技术价值实现的核心,涵盖碳化处理、孔结构设计、粒径控制及纯度优化。制造商将高碳原料加工成电化学性能均一、适用于电池应用的多孔硬碳。对微观结构和表面特性的精确控制,可保证下游电池系统的性能一致性、能量密度和循环寿命。中游企业的工艺管理能力与质量控制水平,是保持
产品可重复性和满足高性能标准的关键。
多孔硬碳主要用于锂离子电池和钠离子电池的负极材料,是储能系统的重要组成部分。下游客户代表包括 Panasonic、Samsung SDI、CATL、BYD 和 Farasis Energy。材料的一致性、纯度和粒径结构直接影响电池效率、寿命及安全性,中游与下游的紧密衔接是行业竞争力的关键。
行业发展机遇和风险分析
主要驱动因素:
多孔硬碳材料的主要驱动力来自于消费电子设备和新能源汽车快充需求的快速增长。在消费电子领域,智能手机、平板和笔记本等对快速充电和长循环寿命的需求推动了高倍率负极材料的发展;在新能源汽车领域,高功率快充和电动车续航提升同样对低极化、高速离子传输的负极材料提出了要求。多孔硬碳凭借其微孔结构、高比表面积和优异的循环稳定性,能够在双场景下实现快速充放电和长寿命表现,成为快充应用的核心材料。
主要阻碍因素:
行业面临原材料价格波动、制备工艺复杂以及性能一致性要求高的挑战。在快充应用中,无论是消费电子还是汽车电池,对孔结构、电导率和颗粒分布的严格控制增加了中游加工难度,同时提高了良率管理和质量控制成本。此外,下游客户对材料的安全性、稳定性和循环寿命提出高标准,进一步抬高了市场准入门槛。
行业发展趋势:
未来,多孔硬碳材料将向高比表面积、高导电性和优化离子传输方向发展,以满足消费电子和新能源汽车快充的双重需求。通过孔隙结构调控、颗粒粒径优化和表面改性,材料在高倍率充放电条件下的性能将进一步增强。行业竞争将集中在快充性能、循环寿命和材料一致性,掌握先进制备技术和稳定供应链的企业更有可能占据优势。如需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





