最新年份 1991-2025年三因子特质波动率(特质风险)数据
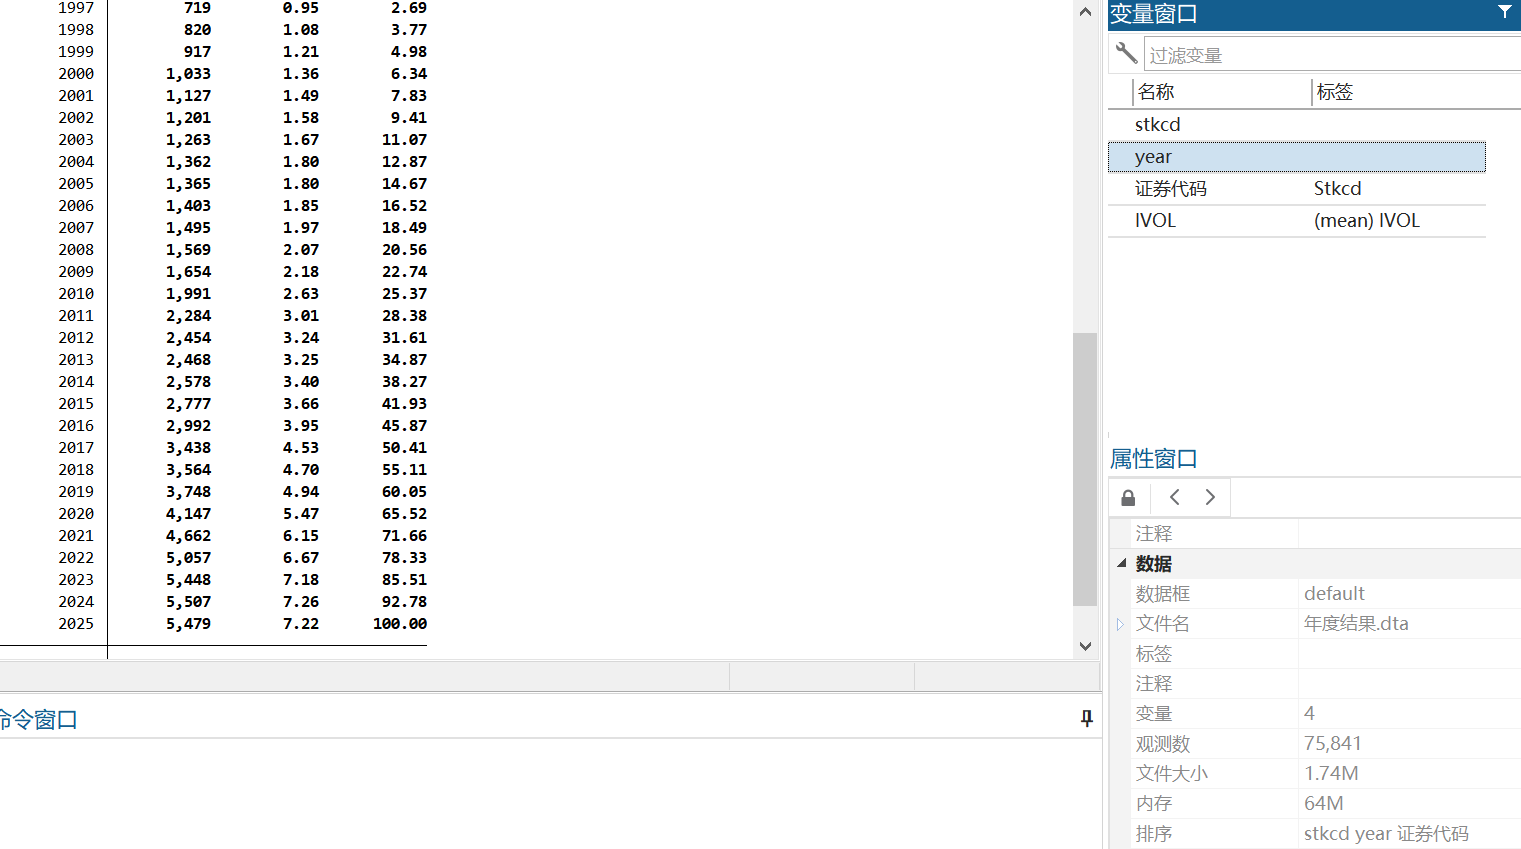
最新数据到2025年3月22日 Idiosyncrastic Volatility 2023 2024年 2025年的数据都有 这是全部A股的特质波动率(特质风险)三因子模型的数据 数据来源:csmar 1991-2025(年度特质波动率,季度特质波动率,月度特质波动率都有)
根据三因子模型跑程序出的结果 do代码 stata计算结果数据 年度data 季度data 月度data都有
⚠️注:数据是用日度数据跑出来的,特质风险(特质波动率)是用残差的标准差计算的,所以特质波动率是做不到日度的数据,最高频的也只能是周或者月,日度的残差标准差全部都是0。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏