当前,光伏异质结(HJT)电池产能加速扩张与汽车电子、柔性电子等新兴领域对高性能导电互连材料需求的持续攀升,正深刻重塑低温银浆市场格局。据恒州诚思调研统计,2025年全球低温银浆市场规模约为53.95亿元,预计未来六年将以6.4%的复合年增长率(CAGR)平稳攀升,至2032年市场规模将接近87.33亿元。与此同时,2025年全球低温银浆产量达440吨,均价约1697美元/千克,反映出该细分赛道正处于量价齐升的结构性增长周期。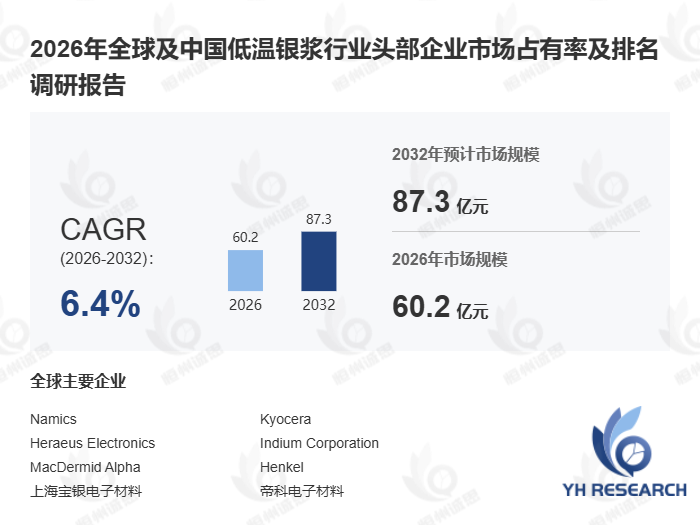
首先,从产品技术特征与应用场景来看,低温银浆是以高纯银粉、银片或纳米银为核心导电功能相,以树脂/有机载体为连续相,辅以溶剂、分散剂、流变调节剂及偶联助剂等功能性组分制成的膏状导电材料。区别于传统高温银浆,其核心技术优势在于约80–250℃的低热预算条件下,通过固化、低温烧结或成膜过程即可形成兼具高导电性、优异导热性、强附着力与长期可靠性的导电互连层。据工信部2024年6月发布的《电子专用材料产业发展报告》,该材料已在HJT/钙钛矿新型光伏电池低温金属化、半导体芯片贴装与银烧结连接、LED固晶、汽车电子及印刷电子等场景中实现规模化应用。以某头部光伏企业为例,其在HJT产线全面导入低温银浆替代方案后,电池片金属化成本下降约18%,量产良率提升2.3个百分点,充分验证了该材料在新一代光伏工艺中的核心价值。
其次,从市场竞争格局来看,全球低温银浆市场呈现高度集中态势,国际头部企业占据主导地位。欧美日等发达国家厂商如Namics、Kyocera等凭借先发技术优势牢牢把控高端市场;国内方面,上海宝银电子材料、帝科电子材料等企业正加速技术攻关,聚焦中高端及细分领域推进国产替代。值得关注的是,据中国电子材料行业协会2024年数据,2024年国内低温银浆企业在HJT电池用银浆领域的市场占有率已从2022年的不足15%提升至约28%,国产替代进程显著提速。此外,对比离散制造与流程制造在银浆需求上的差异,光伏与半导体属于典型的流程型高精度制造,对银浆细度(D50<3μm)与烧结一致性要求极高;而汽车电子与柔性电子则更关注材料的柔韧性与长期可靠性,这也推动了低温银浆向多性能指标并行优化的方向演进。
此外,从制造工艺与未来趋势来看,低温银浆的核心生产流程采用物理混合法:先将银粉、高分子树脂粘合剂及固化剂、分散剂等按特定比例精密称量,随后经球磨机或行星分散机高速搅拌分散,再通过三辊研磨机反复研磨至目标细度,最后经过滤、脱泡等后处理工序制成成品。当前技术难点主要集中在纳米银粒子的分散均匀性控制以及三维微观结构下的烧结致密化问题,这直接影响导电互连层的长期可靠性。展望未来,低温银浆技术发展将聚焦三大方向:一是提升导电与附着力综合性能以满足高功率密度应用需求;二是推动材料无铅化以契合RoHS等环保法规要求;三是增强产品柔韧性以适配柔性电子、可穿戴设备等创新场景。据预测,到2030年柔性电子用低温银浆市场份额有望从当前的8%提升至15%以上,成为继HJT光伏之后的第二增长极。
本报告围绕全球低温银浆发展现状与趋势展开系统分析,核心覆盖内容包括:全球市场总体规模(销量与收入,历史数据2021-2025年,预测数据2026-2032年);全球及中国市场竞争格局(头部企业销量、收入、价格、市场占有率,2021-2026年);全球重点国家及地区需求结构;核心生产地区产量与产能分布;以及产业链上游银粉供应、中游浆料制造、下游终端应用的全景解析。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





