立即打开

一、数据概况
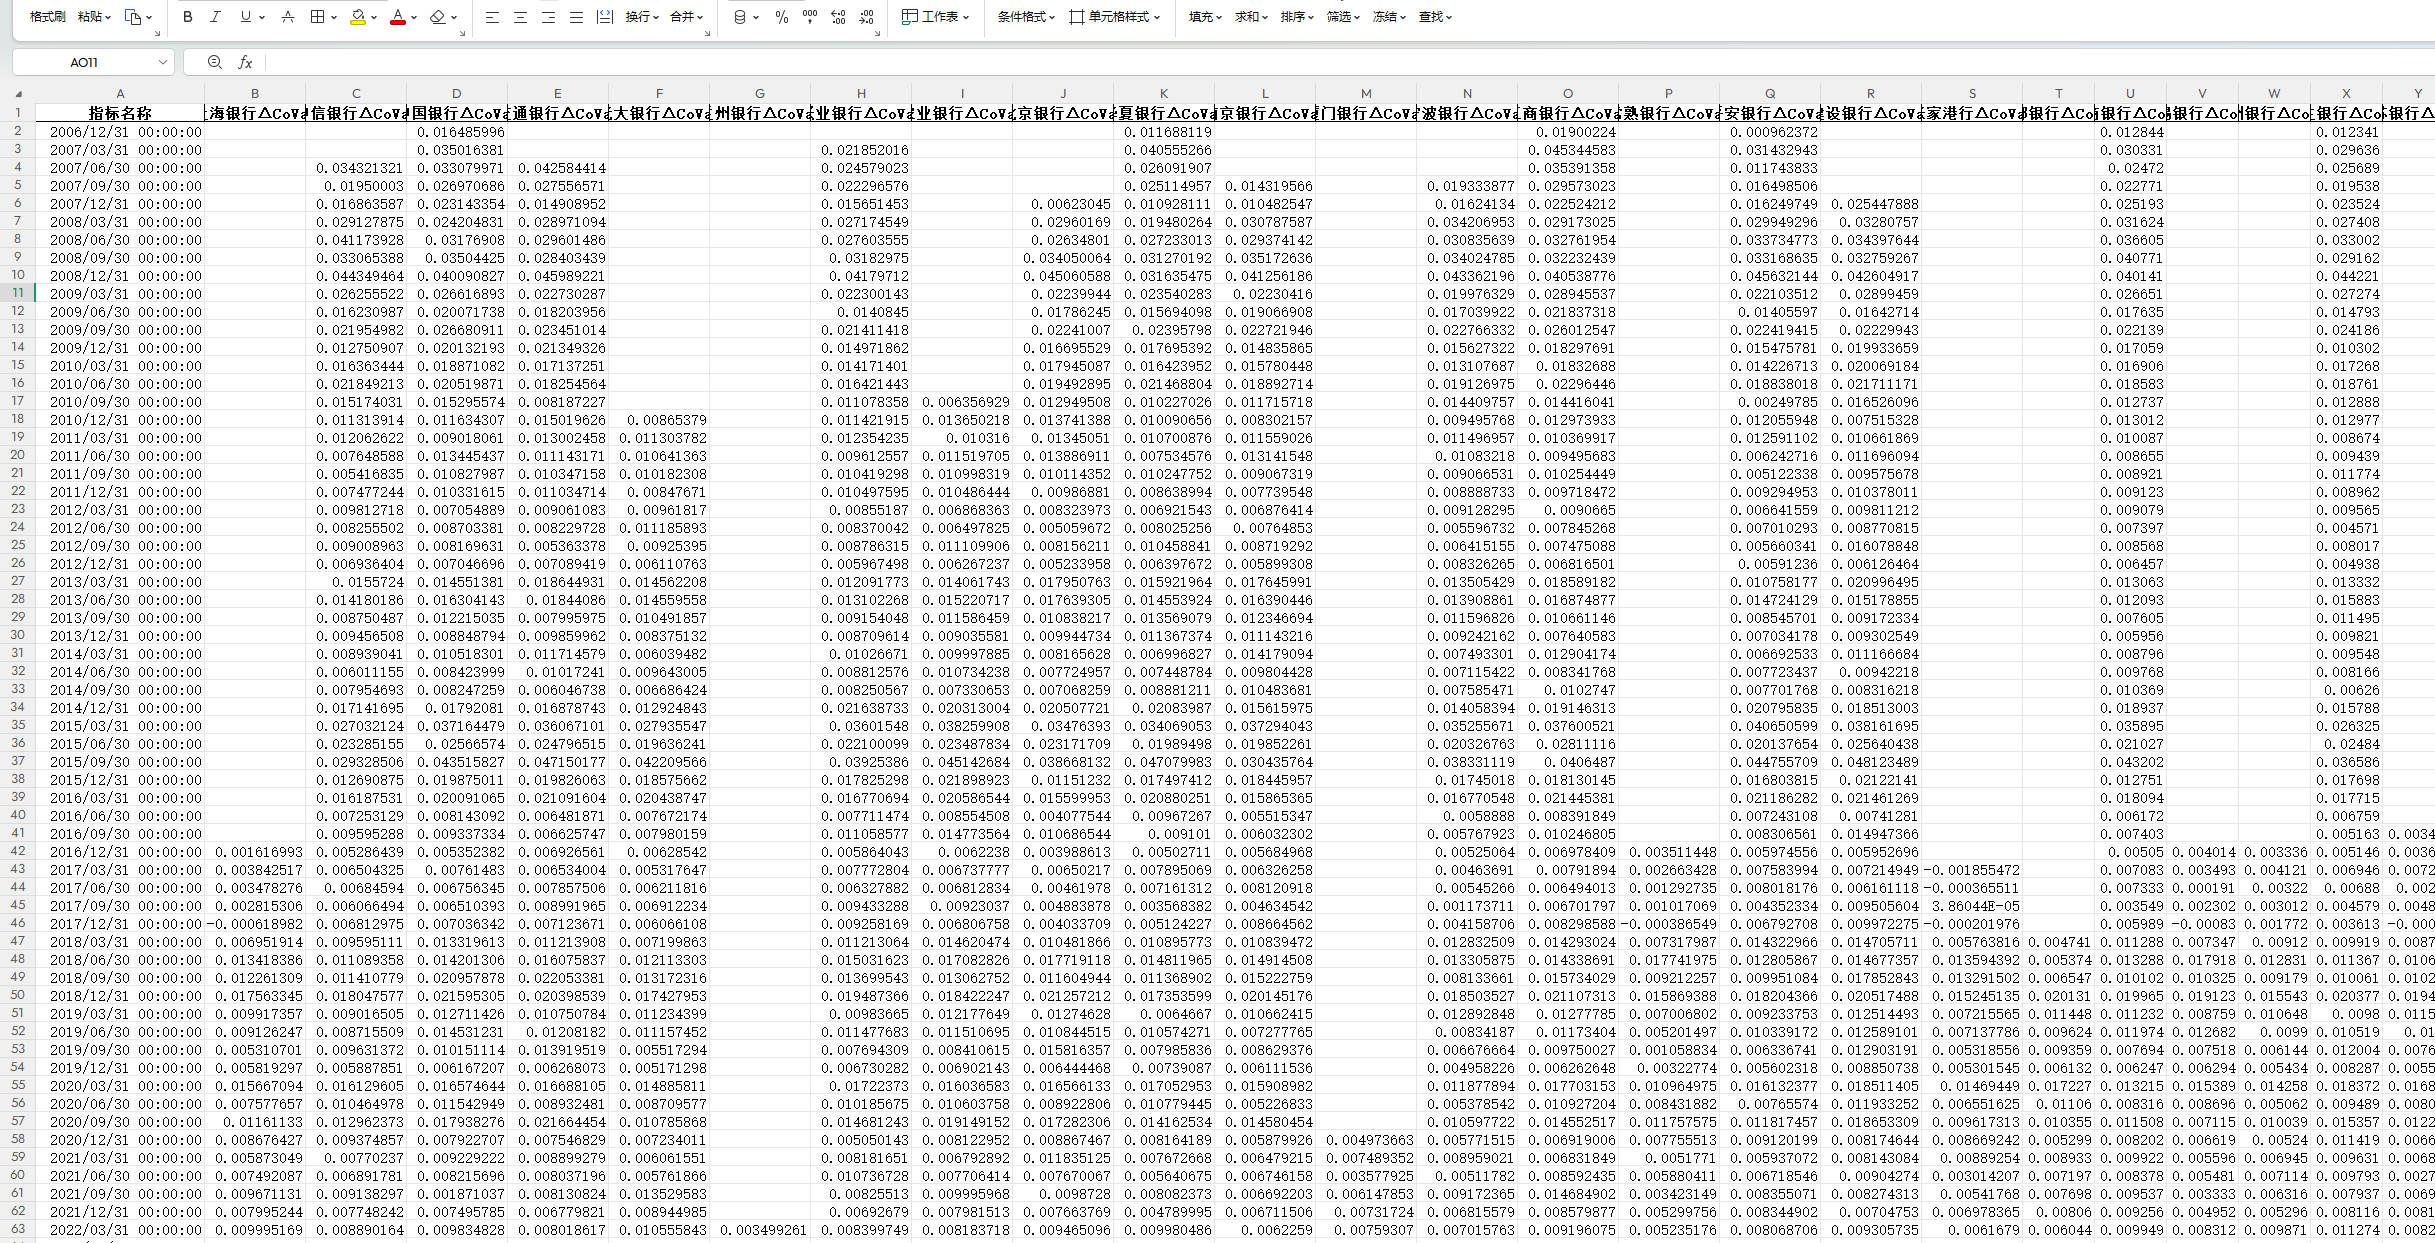
数据名称:42家上市银行系统性风险ΔCoVaR指标
时间范围:2006年第4季度至2024年第4季度
时间频率:季频(共73个季度)
样本范围:中国A股42家上市银行
数据格式:xlsx(Excel格式)
数据来源:基于上市银行股价收益率与宏观经济状态变量,采用分位数回归方法构建
二、文件清单
42家上市银行ΔCoVaR数据-季频.xlsx —— 季频ΔCoVaR指标数据(73行×44列)
指标构建.docx —— ΔCoVaR指标构建方法详细说明
构建过程参考文献-采取的状态变量不同.pdf —— 参考文献
数据说明.txt —— 本文件
三、数据结构
数据为宽面板格式(wide panel),每行为一个季度,每列为一家银行的ΔCoVaR值。
指标名称 —— 季度末日期(如2006-12-31、2007-03-31等)
[银行名称]ΔCoVaR —— 各银行的ΔCoVaR值,共42家银行
系统_ΔCoVaR —— 银行系统整体的ΔCoVaR值(以单家银行市值加权求和计算)

四、42家上市银行名单及数据起始时间
上海银行:2016Q4起(33个季度)
中信银行:2007Q2起(71个季度)
中国银行:2006Q4起(73个季度)
交通银行:2007Q2起(71个季度)
光大银行:2010Q4起(57个季度)
兰州银行:2022Q1起(12个季度)
兴业银行:2007Q1起(72个季度)
农业银行:2010Q3起(58个季度)
北京银行:2007Q4起(69个季度)
华夏银行:2006Q4起(73个季度)
南京银行:2007Q3起(70个季度)
厦门银行:2020Q4起(17个季度)
宁波银行:2007Q3起(70个季度)
工商银行:2006Q4起(73个季度)
常熟银行:2016Q4起(33个季度)
平安银行:2006Q4起(73个季度)
建设银行:2007Q4起(69个季度)
张家港行:2017Q1起(32个季度)
成都银行:2018Q1起(28个季度)
招商银行:2006Q4起(73个季度)
无锡银行:2016Q4起(33个季度)
杭州银行:2016Q4起(33个季度)
民生银行:2006Q4起(73个季度)
江苏银行:2016Q3起(34个季度)
江阴银行:2016Q4起(33个季度)
沪农商行:2021Q4起(13个季度)
浙商银行:2020Q1起(20个季度)
浦发银行:2006Q4起(73个季度)
渝农商行:2019Q4起(21个季度)
瑞丰银行:2021Q3起(14个季度)
紫金银行:2019Q1起(24个季度)
苏农银行:2017Q1起(32个季度)
苏州银行:2019Q3起(22个季度)
西安银行:2019Q2起(23个季度)
贵阳银行:2016Q3起(34个季度)
邮储银行:2020Q1起(20个季度)
郑州银行:2018Q4起(25个季度)
重庆银行:2021Q1起(16个季度)
长沙银行:2018Q4起(25个季度)
青农商行:2019Q2起(23个季度)
青岛银行:2019Q1起(24个季度)
齐鲁银行:2021Q3起(14个季度)
各银行数据起始时间不同,取决于其A股上市日期。未上市期间数值为缺失值。
五、指标构建方法
本数据借鉴Adrian & Brunnermeier(2016)的方法,采用分位数回归构建ΔCoVaR指标,用于衡量单家银行从正常状态转入压力状态时对银行系统的负向风险溢出程度。
构建步骤:
(1)以单家银行股价收益率为因变量,对宏观经济状态变量进行5%分位数回归,得到单家银行的VaR。
(2)以银行系统股价收益率为因变量,以单家银行股价收益率和状态变量为自变量,分别在5%分位数和50%分位数下进行回归。
(3)将两次回归得到的银行系统条件VaR拟合值相减,即为ΔCoVaR,反映单家银行对系统的边际风险贡献。
(4)日度ΔCoVaR按季度取均值降频为季频数据。
六、状态变量
(1)3月期国库券收益率的差分。
(2)收益率曲线斜率的差分。选择10年期国债到期收益率减3月期国债到期收益率作为期限价差,将其差分作为代理变量。
(3)短期TED价差。使用3月期Shibor利率与3月期国库券收益率之间的差分作为替代。
(4)信用价差。使用10年期AAA级企业债收益率与10年期国债利率之间的差分作为替代变量。
(5)股票指数收益率。使用沪深300指数收益率作为替代。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
相关推荐
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏