立即打开
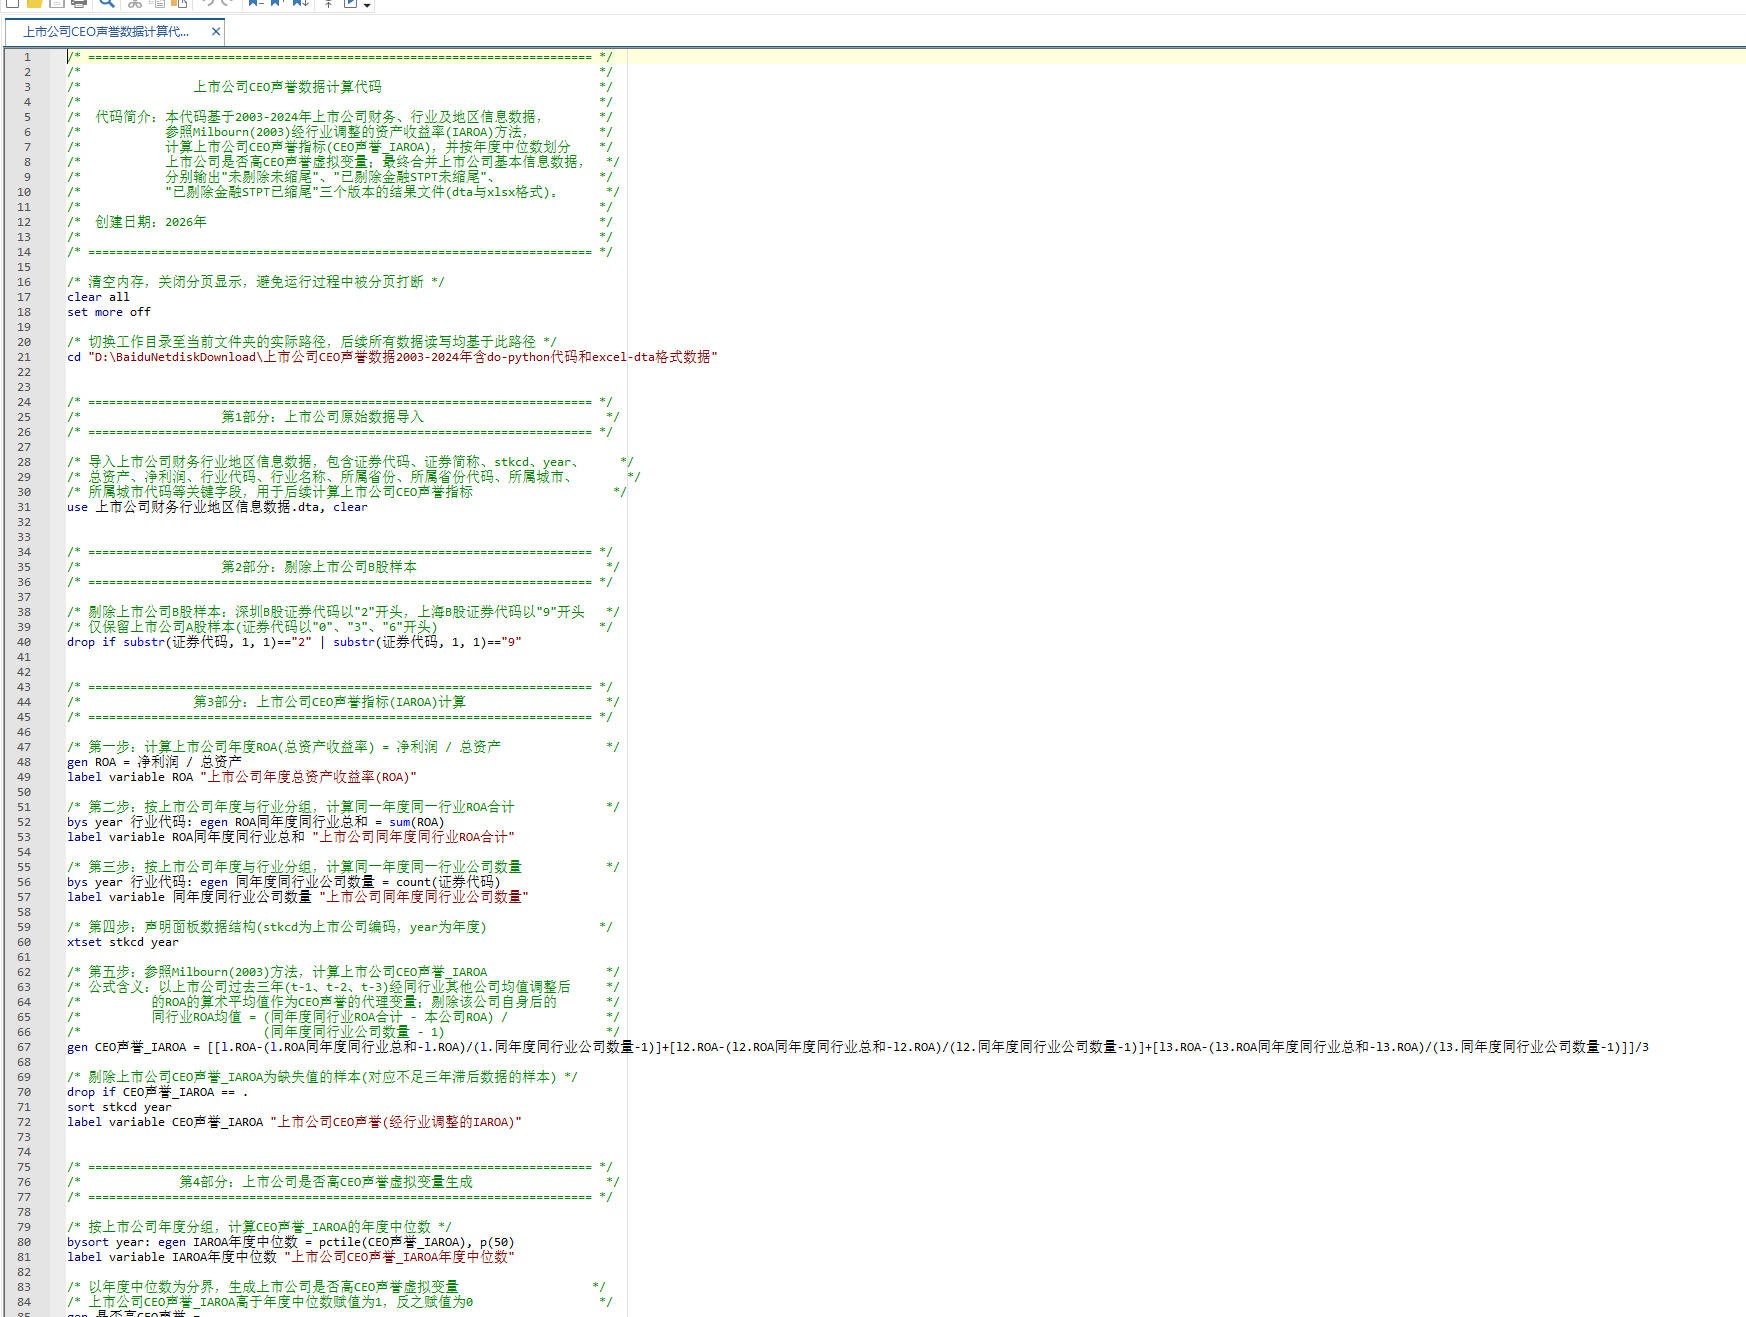
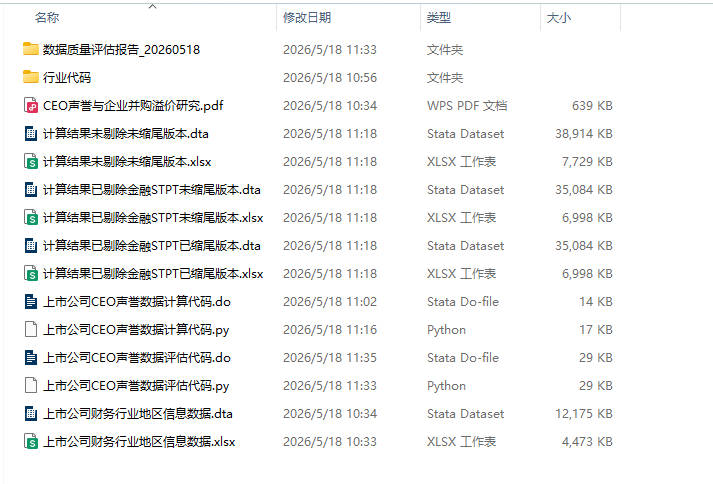
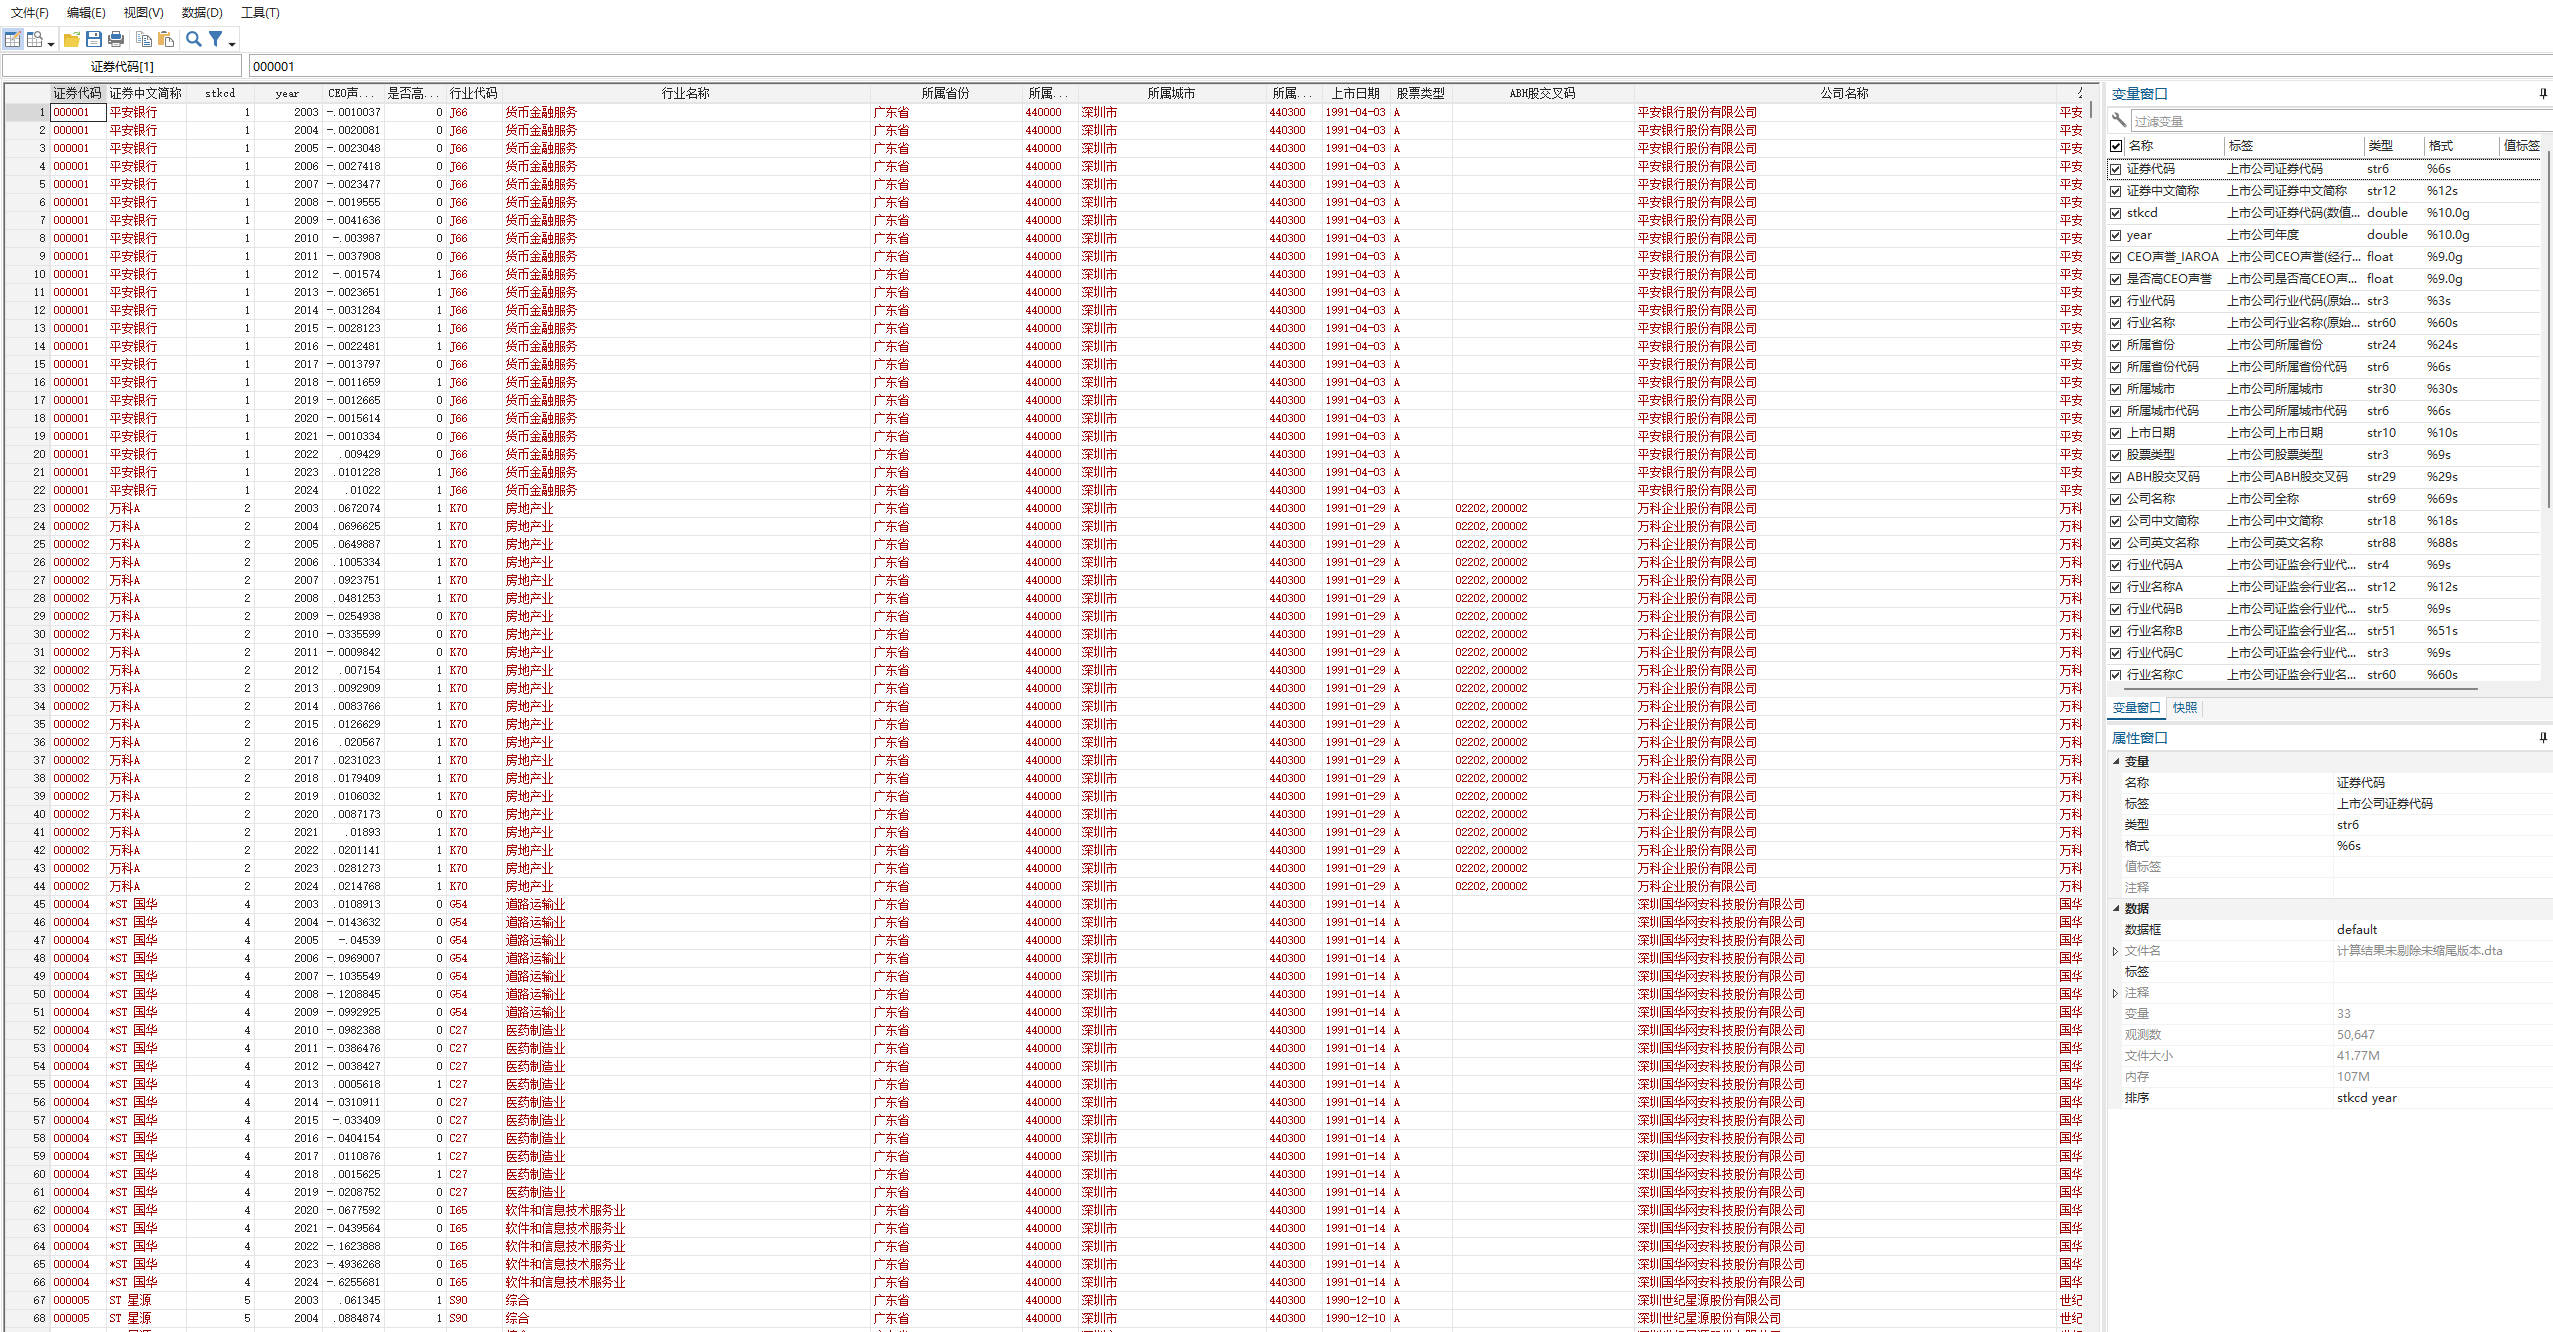
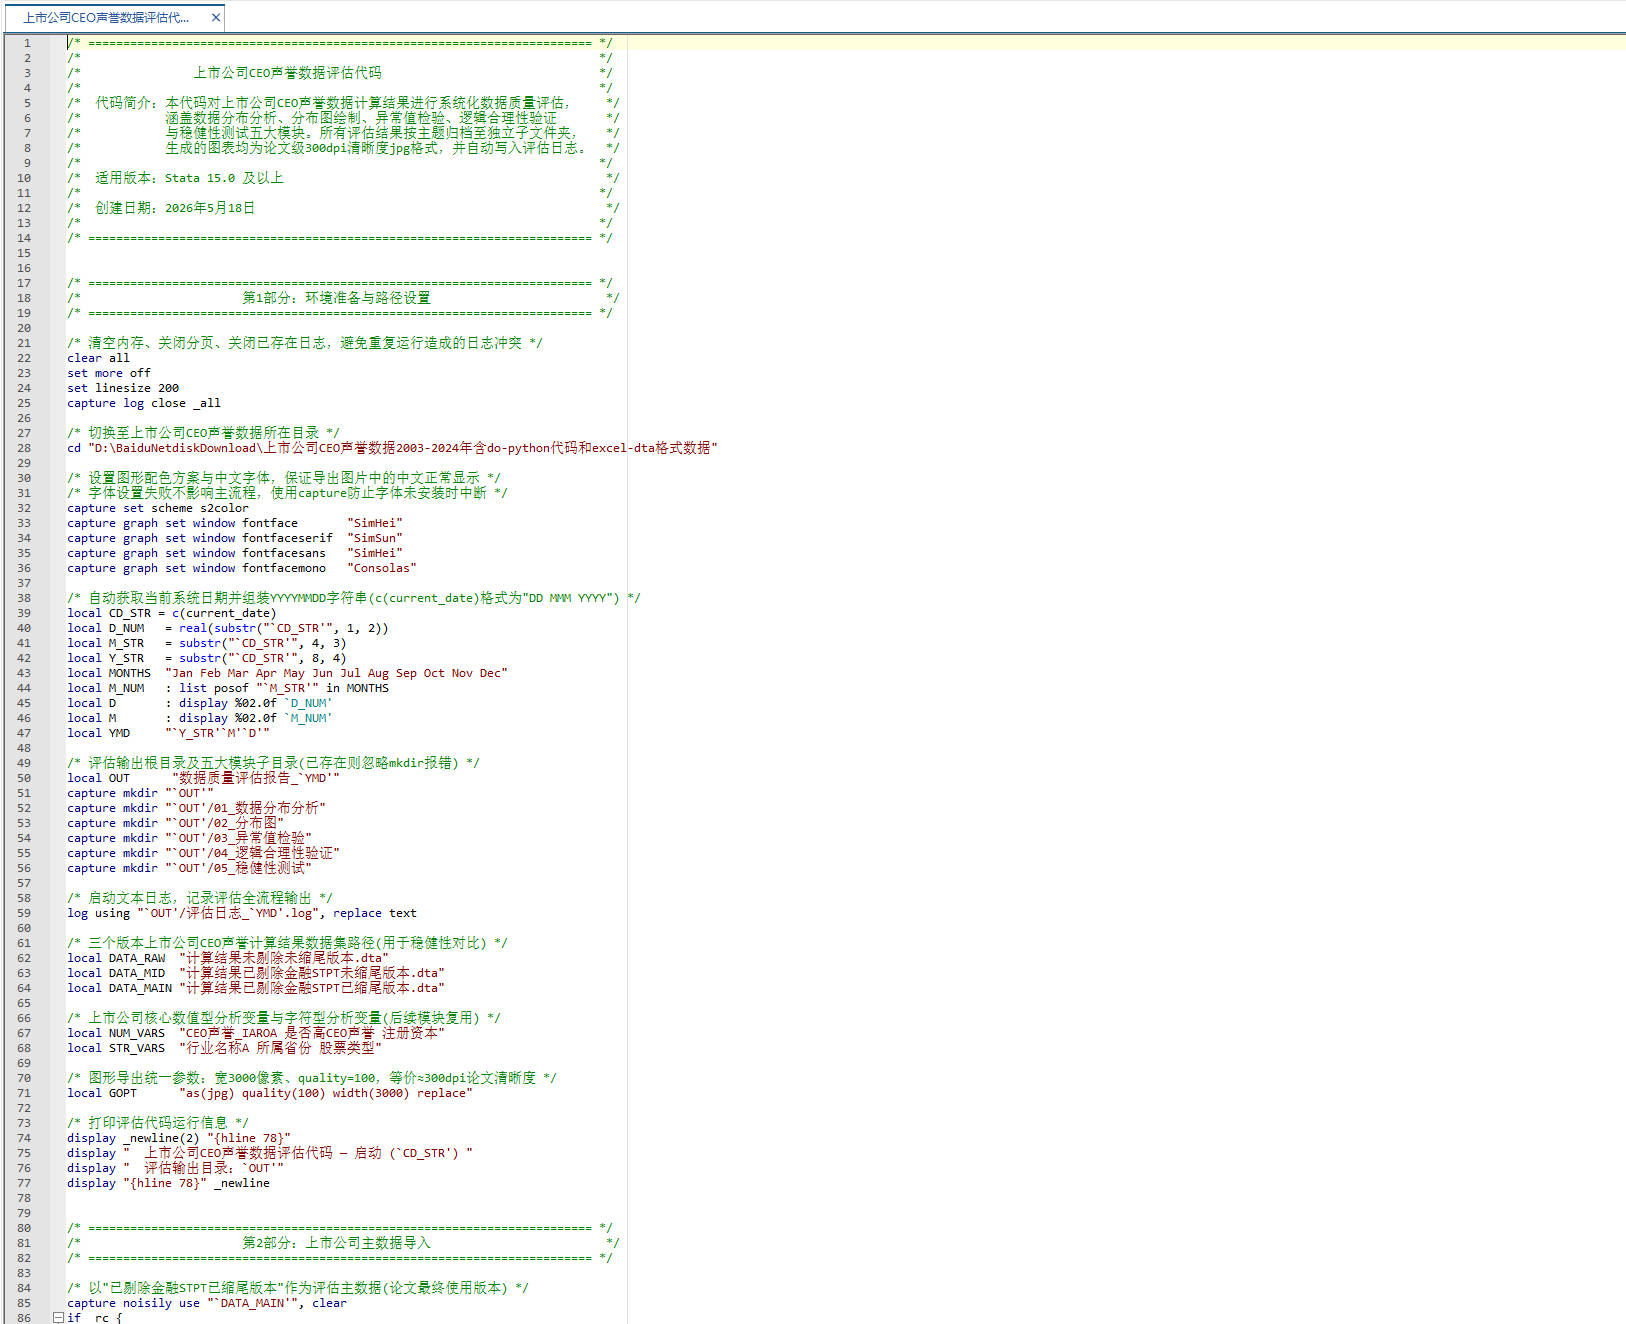
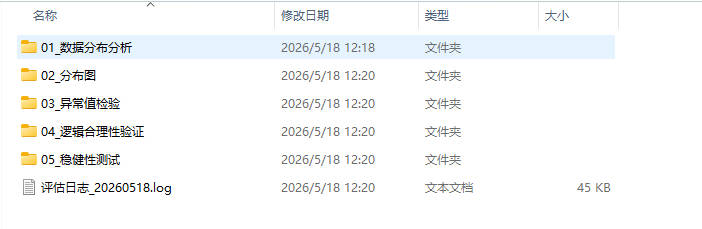
一、数据简介 数据名称:上市公司CEO声誉数据 时间跨度:2003—2024年 数据层级:上市公司-年度面板 核心指标:CEO声誉_IAROA、是否高CEO声誉 识别变量:证券代码、stkcd、year 文件格式:dta(Stata)、xlsx(Excel) 本数据集以中国A股上市公司为样本,参照Milbourn(2003)经行业调整的资产收益率(IAROA)思想,基于上市公司年度财务数据(净利润、总资产)与行业归属,计算每家上市公司经同行业其他公司均值调整的过去三年ROA算术平均值,作为CEO声誉的代理变量(CEO声誉_IAROA),并按年度中位数划分高低CEO声誉两组(是否高CEO声誉);最终合并上市公司基本信息(上市日期、股票类型、各级证监会行业、注册资本、成立日期、退市日期等),输出可直接用于公司治理、高管特征、并购、信息披露等领域实证研究的面板数据集。 二、计算说明 【ROA】上市公司年度总资产收益率,公式为ROA = 净利润 / 总资产,反映上市公司年度盈利能力,是后续行业调整的基础变量。 【ROA同年度同行业总和】上市公司同一年度同一行业代码下所有公司ROA合计,公式为bys year 行业代码: egen ROA同年度同行业总和 = sum(ROA),用于构造剔除自身后的同行业ROA均值。 【同年度同行业公司数量】上市公司同一年度同一行业代码下的公司家数,公式为bys year 行业代码: egen 同年度同行业公司数量 = count(证券代码),用于行业均值的分母。 【行业调整ROA(IAROA单期)】上市公司单期经行业调整的ROA,公式为IAROA_t = ROA_t - (ROA同年度同行业总和_t - ROA_t) / (同年度同行业公司数量_t - 1),含义为该公司ROA减去同行业其他公司ROA均值。 【CEO声誉_IAROA】上市公司CEO声誉代理变量,公式为CEO声誉_IAROA = ( IAROA_{t-1} + IAROA_{t-2} + IAROA_{t-3} ) / 3,含义为过去三年行业调整ROA的算术平均值;取值越高代表该公司CEO的声誉(基于业绩超越同业)越高。 【IAROA年度中位数】上市公司CEO声誉_IAROA按年度计算的中位数,公式为bysort year: egen IAROA年度中位数 = pctile(CEO声誉_IAROA), p(50),用于划分高低CEO声誉组。 【是否高CEO声誉】上市公司是否属于高CEO声誉的二值虚拟变量,规则为CEO声誉_IAROA > 年度中位数取1,< 年度中位数取0;含义为同年度横截面上业绩超越中位数的上市公司CEO视为"高声誉"。 三、结果数据文件 本项目共输出三套上市公司CEO声誉计算结果,对应不同样本筛选与极端值处理方式。样本筛选与处理步骤如下: (1)剔除上市公司B股样本(证券代码以"2"或"9"开头) (2)按上述公式计算上市公司CEO声誉_IAROA并生成是否高CEO声誉虚拟变量 (3)通过stkcd多对一合并上市公司基本信息数据,并删除证券中文简称为空(基本信息中匹配失败)的样本 (4)剔除上市公司金融业样本(行业代码以"J"开头) (5)剔除上市公司ST、PT样本(证券中文简称中含"ST"或"PT"标识) (6)对上市公司CEO声誉_IAROA按年度进行上下1%缩尾处理(winsor2) 编号 文件名称 说明 1 计算结果未剔除未缩尾版本.dta / .xlsx 仅完成步骤(1)(2)(3),保留全部上市公司A股样本,未做金融STPT剔除与缩尾,用于稳健性对照 2 计算结果已剔除金融STPT未缩尾版本.dta / .xlsx 完成步骤(1)—(5),已剔除金融业与ST/PT样本但未缩尾,用于检验缩尾处理影响 3 计算结果已剔除金融STPT已缩尾版本.dta / .xlsx 完成步骤(1)—(6),论文实证分析建议使用的最终版本 四、变量说明 序号 变量名称 变量类型 变量说明 1 证券代码 字符型 上市公司证券代码(6位数字字符串,如000001) 2 证券中文简称 字符型 上市公司证券中文简称(来自上市公司基本信息数据) 3 stkcd 数值型 上市公司证券代码数值型(用于面板xtset与merge) 4 year 数值型 上市公司年度 5 CEO声誉_IAROA 数值型 上市公司CEO声誉(经行业调整的IAROA),核心指标 6 是否高CEO声誉 数值型 上市公司是否高CEO声誉(1为是;0为否),年度中位数划分 7 行业代码 字符型 上市公司原始细分行业代码(如J6620;用于剔除金融业) 8 行业名称 字符型 上市公司原始细分行业名称(与行业代码对应) 9 所属省份 字符型 上市公司注册所在省份名称 10 所属省份代码 字符型 上市公司注册所在省份行政区划代码 11 所属城市 字符型 上市公司注册所在城市名称 12 所属城市代码 字符型 上市公司注册所在城市行政区划代码 13 上市日期 字符型 上市公司A股首次公开发行上市日期 14 股票类型 字符型 上市公司股票类型(A股、CDR等) 15 ABH股交叉码 字符型 上市公司A/B/H股交叉发行代码 16 公司名称 字符型 上市公司中文全称 17 公司中文简称 字符型 上市公司中文简称 18 公司英文名称 字符型 上市公司英文名称 19 行业代码A 字符型 上市公司证监会2012版行业A级代码(单字母门类) 20 行业名称A 字符型 上市公司证监会2012版行业A级名称 21 行业代码B 字符型 上市公司证监会2012版行业B级代码 22 行业名称B 字符型 上市公司证监会2012版行业B级名称 23 行业代码C 字符型 上市公司证监会2012版行业C级代码 24 行业名称C 字符型 上市公司证监会2012版行业C级名称 25 行业代码D 字符型 上市公司证监会2012版行业D级代码(细分) 26 行业名称D 字符型 上市公司证监会2012版行业D级名称 27 经营范围 字符型 上市公司主营业务与经营范围描述 28 公司沿革 字符型 上市公司发展沿革与重大事项简介 29 注册资本 数值型 上市公司注册资本(单位:元) 30 成立日期 字符型 上市公司工商登记成立日期 31 退市日期 字符型 上市公司A股退市日期(在市为空) 五、原始数据与基本信息合并 原始数据文件为"上市公司财务行业地区信息数据.dta/.xlsx",主要字段包括证券代码、证券简称、stkcd、year、总资产、净利润、行业代码、行业名称、所属省份、所属省份代码、所属城市、所属城市代码,是计算CEO声誉_IAROA的基础财务与行业地区面板。基本信息数据文件为"行业代码/上市公司基本信息数据.dta",包含证券中文简称、上市日期、股票类型、ABH股交叉码、公司名称、公司中文简称、公司英文名称、行业代码A/B/C/D、行业名称A/B/C/D、经营范围、公司沿革、注册资本、成立日期、退市日期等。合并方式为通过stkcd执行多对一合并(merge m:1 stkcd),回写规则为:(1)在生成CEO声誉_IAROA与是否高CEO声誉两个核心指标后,删除原始数据中与基本信息含义相同的"证券简称"字段,统一改用基本信息中的"证券中文简称";(2)合并后剔除仅在基本信息中存在(_merge==2)的上市公司样本,仅保留计算样本与匹配成功样本;(3)合并后将基本信息中的所有上市公司辅助字段统一打上"上市公司XX"标签,保留至各结果数据文件中。 六、代码文件 文件名称 语言 说明 上市公司CEO声誉数据计算代码.do Stata 生成三套上市公司CEO声誉结果数据(剔除/缩尾版本)的Stata计算流程 上市公司CEO声誉数据计算代码.py Python 与do代码完全等价的Python实现,便于无Stata环境复用 上市公司CEO声誉数据评估代码.do Stata 五大模块上市公司数据质量评估的Stata实现(分布/绘图/异常/逻辑/稳健) 上市公司CEO声誉数据评估代码.py Python 与评估do代码完全等价的Python实现,依赖pandas/seaborn/scipy等 七、数据质量评估 评估输出根目录:"数据质量评估报告_YYYYMMDD" 评估日志文件 :"评估日志_YYYYMMDD.log" 子文件夹名称 内容 01_数据分布分析 上市公司核心数值变量描述性统计、字符变量频次分布、行业A级与所属省份Top50频次表 02_分布图 上市公司CEO声誉_IAROA直方图、核密度图、年度箱线图、分组箱线图、年度趋势图、高声誉占比趋势图、核心变量散点图矩阵、Top行业均值条形图 03_异常值检验 上市公司主要变量年度缺失率、IQR法异常值统计、Z-score法异常值统计、整体箱线图 04_逻辑合理性验证 上市公司面板键唯一性、年度连续性检验、关键指标范围合理性检验 05_稳健性测试 上市公司子样本期均值对比、三版本指标对比、三版本核密度对比图、CEO声誉双轴趋势图 八、参考文献 Milbourn, T. T. (2003). CEO reputation and stock-based compensation. Journal of Financial Economics, 68(2), 233-262. Francis, J., Huang, A. H., Rajgopal, S., & Zang, A. Y. (2008). CEO reputation and earnings quality. Contemporary Accounting Research, 25(1), 109-147. Malmendier, U., & Tate, G. (2009). Superstar CEOs. The Quarterly Journal of Economics, 124(4), 1593-1638. Jian, M., & Lee, K. W. (2011). Does CEO reputation matter for capital investments? Journal of Corporate Finance, 17(4), 929-946. 朱凯, 陈信元. (2009). 高管职业特征、所有权性质与盈余管理. 经济研究, 44(4), 26-39. 权小锋, 吴世农, 文芳. (2010). 管理层权力、私有收益与薪酬操纵. 经济研究, 45(11), 73-87.
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏