在全球精细化工与新材料产业加速迭代的背景下,咔唑作为一种核心三环芳香杂环化合物,正从传统煤焦油加工副产物升级为高价值功能材料的关键中间体。据恒州诚思调研统计,2025年全球咔唑市场规模约3.73亿元,预计2032年将攀升至4.70亿元,未来六年复合年均增长率(CAGR)为3.6%。当前,光电材料与医药中间体企业在推进高性能产品开发时,普遍面临高纯度咔唑原料供应不稳定、杂质控制精度不足及批次一致性难以保障等痛点,而具备上游煤焦油渠道与成熟提纯能力的综合生产商正逐步构建竞争壁垒。据中国炼焦行业协会2024年10月发布的《煤焦油深加工产业发展报告》,我国煤焦油年加工能力已突破5000万吨,咔唑类产品国产化率较2022年提升约18个百分点,为全球市场供给格局带来结构性变化。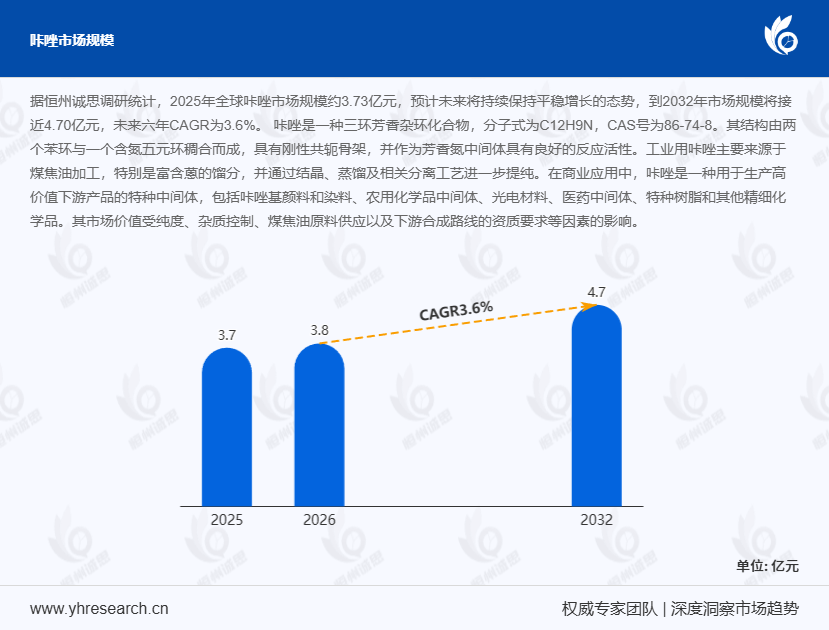
首先,从产品定义与技术特性来看,咔唑(CAS号86-74-8,分子式C12H9N)是由两个苯环与一个含氮五元环稠合而成的刚性共轭骨架化合物,兼具芳香氮中间体的高反应活性与结构稳定性。 工业用咔唑主要源于煤焦油加工中富含蒽的馏分,经结晶、蒸馏及分离工艺提纯而成。其核心价值在于作为特种中间体,广泛应用于咔唑基颜料与染料、光电材料、医药中间体、农用化学品及特种树脂等高附加值下游领域。产品市场价值受纯度等级、杂质谱控制、煤焦油原料供应稳定性及下游合成路线资质要求等多重因素影响。据ICIS 2024年8月数据,全球咔唑平均出厂价约7571美元/公吨,年产量约6900公吨,行业综合毛利率约为27.0%,显著高于普通煤焦油衍生品但低于特种电子化学品。
其次,从竞争格局与产业链结构来看,全球咔唑市场集中度适中,前五大供应商收入集中度(CR5)约53%。 产业链上游与煤焦油、蒽油、粗蒽、溶剂精炼及纯化环节深度绑定,生产经济性高度依赖煤焦油馏分获取能力、分离技术稳定性、环境合规性及溶剂回收效率。对比离散制造与流程制造在精细化工领域的差异,咔唑生产属于典型流程型连续化模式,对温控精度与在线质量检测能力要求极高。下游客户覆盖颜料生产商、医药中间体企业、电子材料用户及科研实验室,采购模式以年度框架合同与合格供应商名单为主。值得关注的是,2024年亚洲地区对进口高纯度咔唑中间体的替代需求显著上升,中国作为最大供需中心,其煤焦油深加工基地与颜料、染料、医药及电子材料前体需求高度匹配。某国内光电材料企业引入国产高纯咔唑后,OLED中间体合成收率提升12%,原料采购成本降低约20%。
此外,从增长驱动与制约因素分析,2026至2032年间市场将保持温和增长态势,而非爆发式扩张。 特种颜料、精细化工中间体及部分电子材料中间体需求构成增长主引擎,亚洲地区国产替代亦为重要支撑。然而,煤焦油原料价格波动、环保许可收紧、危险化学品物流成本攀升及客户资质认证周期冗长,仍是制约市场渗透的关键瓶颈。欧盟REACH法规2024年修订版对芳香胺类化合物的限制趋严,倒逼企业加强杂质谱管理与供应链可追溯性建设。据独家观察,2024年中小企业在咔唑提纯技术领域的研发投入占比首次超过大型企业,反映出细分赛道创新活力正加速扩散。
本文基于2021-2026年历史数据与2026-2032年预测,系统覆盖全球及中国市场竞争格局、重点国家需求结构、核心产区产能及产业链上中下游全景,为行业参与者提供决策参考。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





