全球远程等离子体源市场场需求与前景战略规划分析报告2026年版
程等离子体源全球市场总体规模
远程等离子体源(Remote Plasma Source,RPS)是一种用于产生等离子体的装置,它通常被用于在真空环境中进行表面处理、材料改性、薄膜沉积等工艺。RPS 通过将气体输送到装置中,利用电场或者磁场产生等离子体,然后将等离子体传输到需要处理的表面区域。与传统等离子体源不同的是,RPS 通常不直接接触要处理的表面,而是在一定距离之外产生等离子体,并将等离子体输送到目标表面,因此被称为“远程等离子体源”。
RPS 的主要优点在于它可以实现对表面的均匀处理,而且对于一些敏感的表面或者材料,由于远离等离子体,因此减少了对表面的热和化学损伤。此外,RPS 可以被集成到真空处理系统中,使得表面处理和材料改性的工艺更加灵活和高效。
据中智信投研究网调研团队最新报告“全球远程等离子体源市场报告2025-2031”显示,预计2031年全球远程等离子体源市场规模将达到19.7亿美元,未来几年年复合增长率CAGR为23.5%。
远程等离子体源
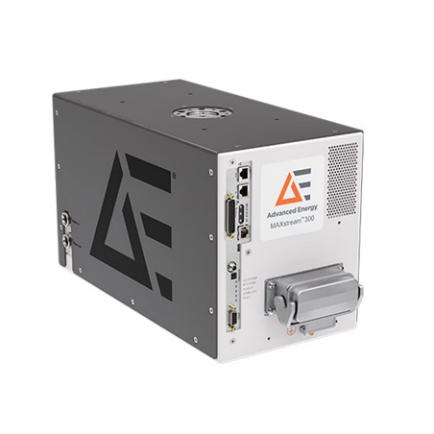
远程等离子体源,全球市场总体规模
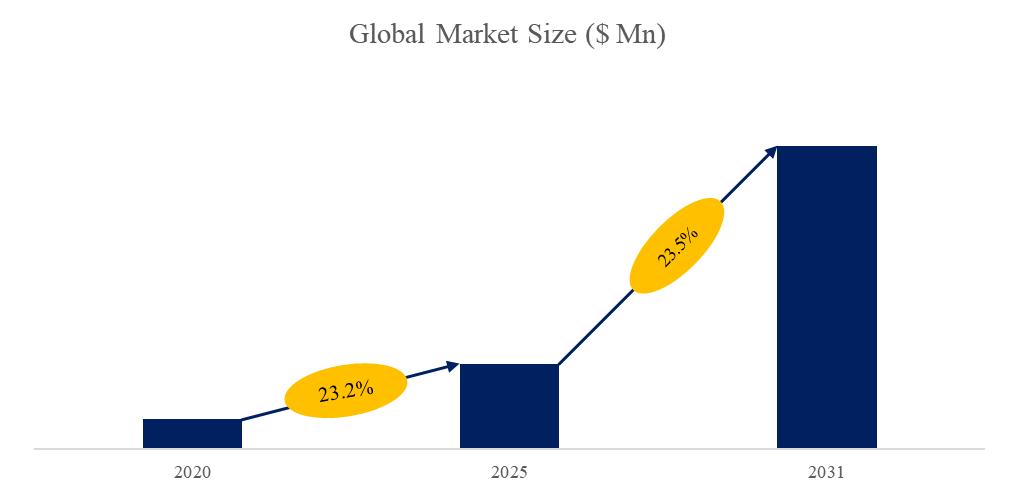
如上图表/数据,摘自中智信投研究网最新报告“全球远程等离子体源市场研究报告2025-2031”.
全球远程等离子体源市场前11强生产商排名及市场占有率(基于2024年调研数据;目前最新数据以本公司最新调研数据为准)
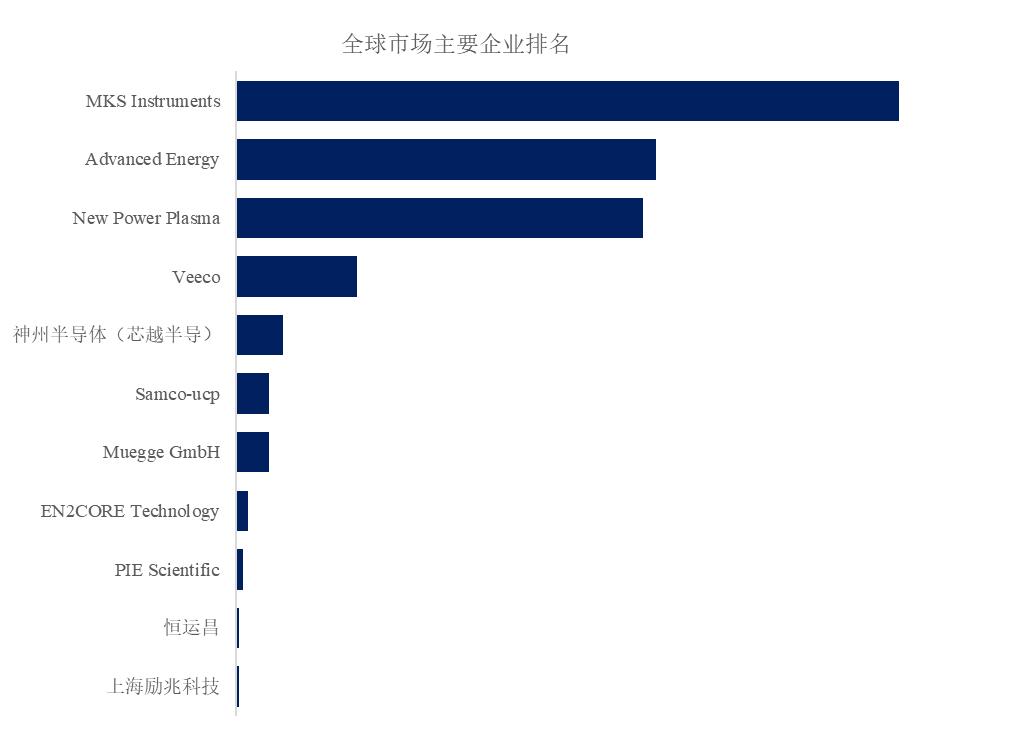
如上图表/数据,摘自中智信投研究网报告“全球远程等离子体源市场研究报告2025-2031”,排名基于2024数据。目前最新数据,以本公司最新调研数据为准。
根据中智信投研究网头部企业研究中心调研,全球范围内远程等离子体源生产商主要包括MKS Instruments、Advanced Energy、New Power Plasma、Veeco、神州半导体(芯越半导)、Samco-ucp、Muegge GmbH、EN2CORE Technology、PIE Scientific、恒运昌等。2024年,全球前五大厂商占有大约77.0%的市场份额。
远程等离子体源,全球市场规模,按
产品类型细分,远程等离子体清洁处于主导地位
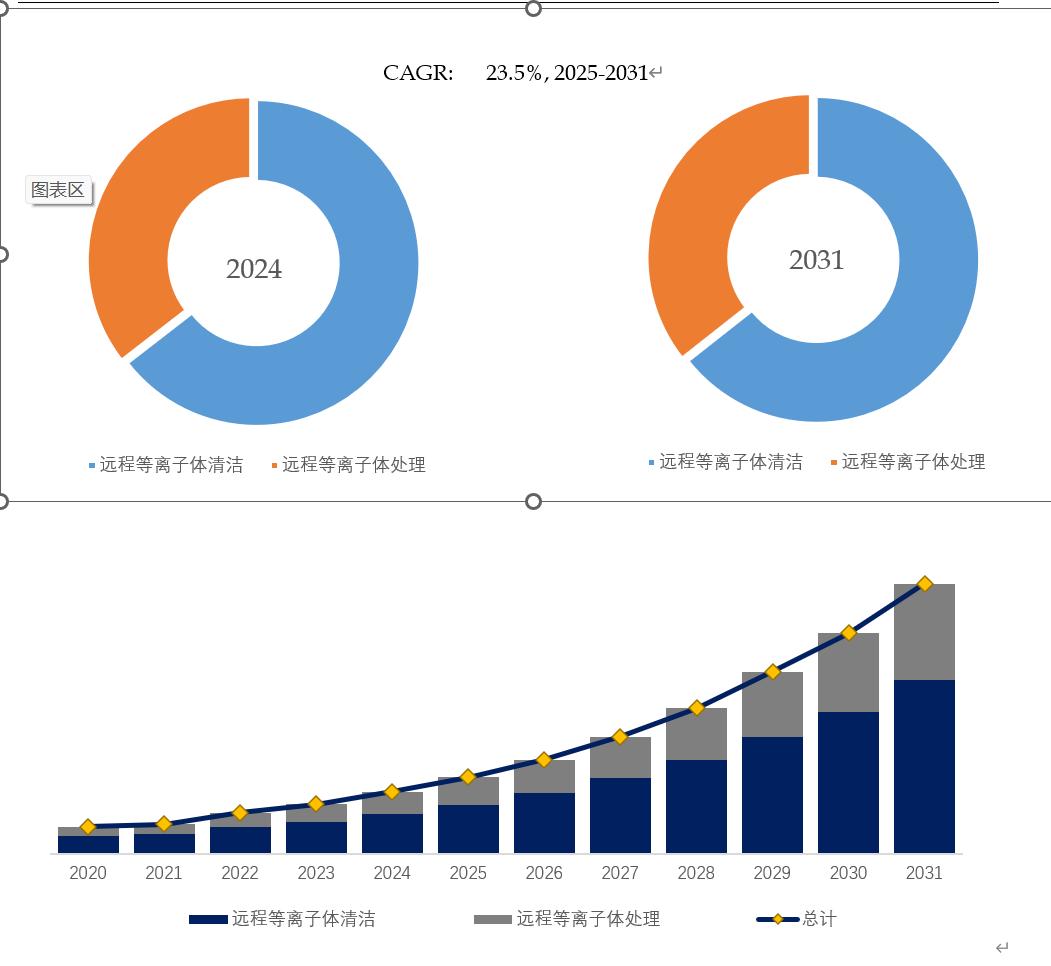
就产品类型而言,目前远程等离子体清洁是最主要的细分产品,占据大约64.5%的份额。
远程等离子体源,全球市场规模,按应用细分,CVD是最大的下游市场,占有47.0%份额。
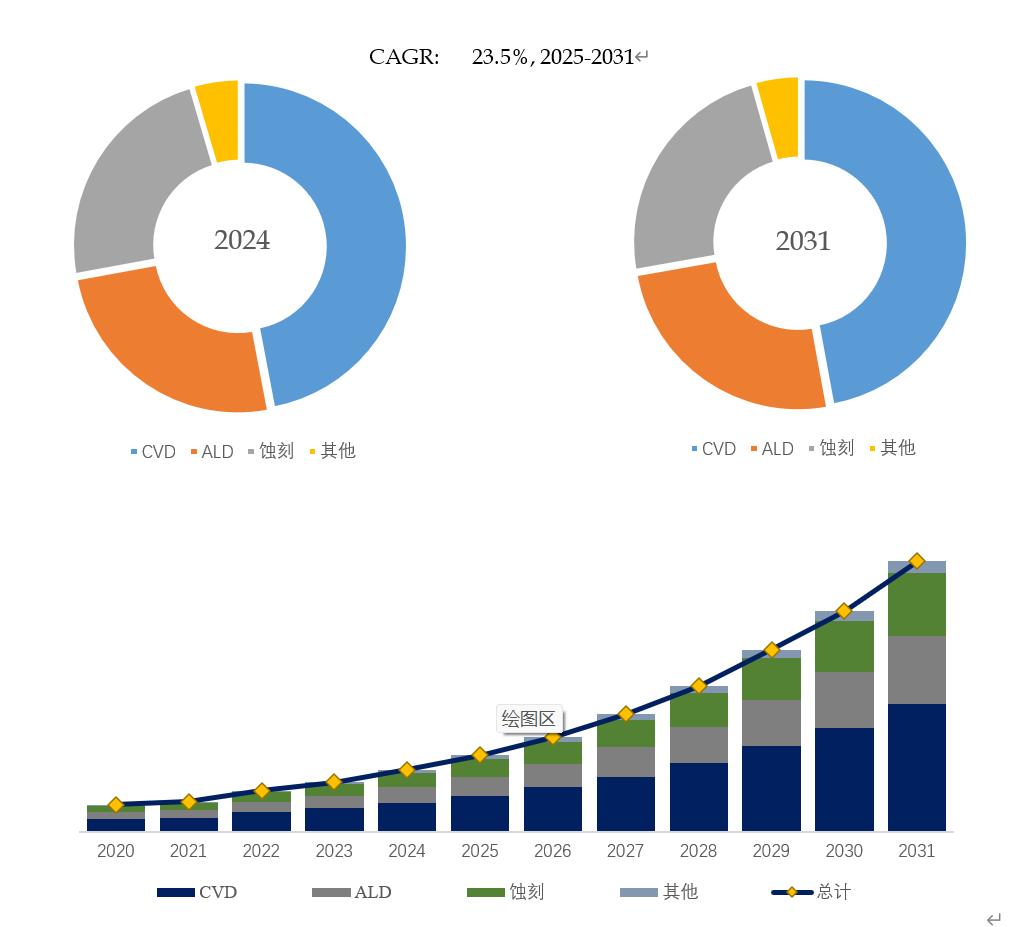
就产品类型而言,目前CVD是最主要的需求来源,占据大约47.0%的份额。
全球远程等离子体源规模,主要生产地区份额(按产值)
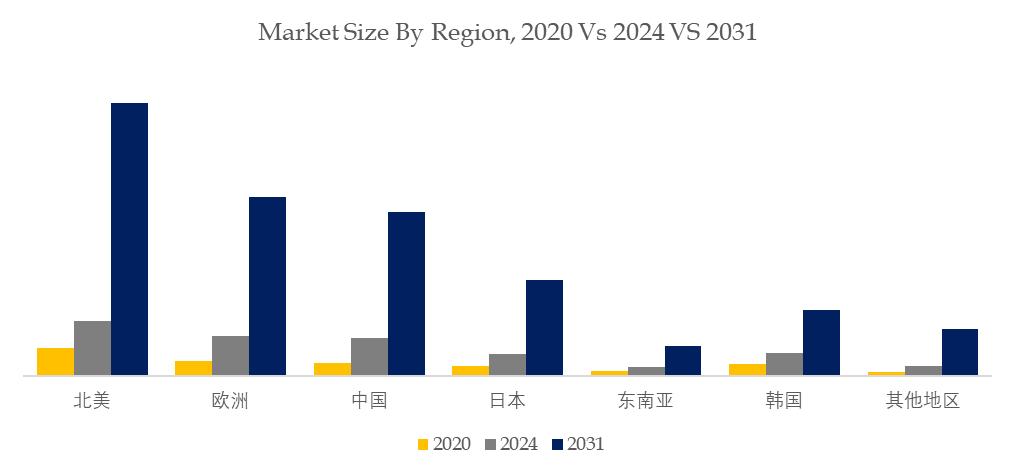
全球主要市场远程等离子体源规模
主要驱动因素:
1. 半导体先进制程对低损伤工艺需求增强
随着逻辑芯片和存储器制程不断向更小线宽演进,器件结构日益复杂,对工艺过程中的等离子体损伤控制提出更高要求。远程等离子体源通过将等离子体生成区与晶圆处理区分离,仅向反应腔体输送活性自由基,有效降低离子轰击和紫外辐射对器件的损伤,成为原子层沉积(ALD)、原子层刻蚀(ALE)等先进工艺中的关键支撑技术。
2. 原子级工艺(ALD/ALE)快速普及
ALD、ALE等原子级制造技术在先进逻辑芯片、3D NAND、FinFET和GAA结构中应用加速,对等离子体反应的可控性和重复性要求极高。远程等离子体源能够稳定提供高纯度、高一致性的反应自由基,是实现自限反应和高均匀性的核心部件,其在先进薄膜沉积和选择性刻蚀工艺中的渗透率持续提升,直接拉动行业需求。
3. 3D集成与复杂器件结构推动工艺升级
3D NAND、先进封装及异构集成的发展,使高深宽比结构和多层堆叠成为主流,对清洗、氧化、氮化等工艺的均匀性提出更高要求。远程等离子体源在高深宽比结构中更易实现各向同性反应和均匀处理,有助于提升良率和制程稳定性,成为复杂器件制造过程中不可或缺的工艺模块。
4. 半导体设备国产化与供应链安全诉求
在全球半导体产业链重构背景下,晶圆厂和设备厂对核心工艺部件的本土化和自主可控重视程度显著提高。远程等离子体源作为关键工艺模块,具备较高技术壁垒和替代价值,成为设备国产化的重要突破口之一。政策支持与下游验证加速,为行业带来明确的中长期成长驱动。
主要阻碍因素:
1. 技术门槛高、系统集成难度大
远程等离子体源涉及微波/射频电磁场设计、高纯气体反应动力学、热管理以及材料兼容性等多学科交叉技术,对等离子体稳定性、自由基生成效率和寿命控制要求极高。同时,RPS需要与ALD、PECVD、刻蚀等设备高度匹配,系统级调校复杂,技术积累不足的厂商难以在短期内实现稳定量产,限制了行业参与者数量和整体供给能力。
2. 下游晶圆厂验证周期长、导入节奏慢
半导体制造对工艺稳定性和良率极为敏感,新型或替代型远程等离子体源通常需要经历严格的实验室验证、产线小批量测试和长期可靠性评估,验证周期往往以年计。尤其在先进制程节点,晶圆厂更倾向于采用成熟供应商方案,这使得新进入厂商和新产品的市场导入节奏较慢,短期内制约行业扩张速度。
3. 成本与性价比约束明显
远程等离子体源在结构设计、核心部件和高端材料方面成本较高,相比传统腔内等离子体方案,初始设备投入和维护成本更大。在部分成熟制程或对等离子体损伤不敏感的工艺环节中,下游客户对RPS的替代动力有限,性价比考量制约了其在中低端应用中的普及。
4. 核心零部件依赖度高,供应链受限
高性能RPS通常依赖高稳定度微波源、射频电源、真空密封组件及耐腐蚀特种材料,这些关键零部件部分仍由少数国际厂商主导。一旦供应受限或价格波动,将直接影响整机交付能力和成本控制,特别是对国产化进程中的厂商而言,供应链完整性仍是重要制约因素。
行业发展机遇:
1. 先进制程与低损伤工艺成为长期刚需
随着逻辑芯片向更小线宽和更复杂器件结构(FinFET、GAA)演进,等离子体对器件的电荷损伤、表面缺陷和界面质量影响愈发显著。远程等离子体源通过实现等离子体生成与晶圆处理的物理隔离,可显著降低离子轰击和紫外辐射,对先进制程良率提升具有不可替代的价值,使其在高端工艺节点中具备长期、稳定的需求基础。
2. ALD/ALE等原子级制造工艺渗透率持续提升
原子层沉积(ALD)和原子层刻蚀(ALE)已成为先进逻辑、3D NAND及新型存储的核心工艺路线,对反应自由基的纯度、通量和重复性要求极高。远程等离子体源能够稳定输出可控自由基,满足自限反应条件,随着原子级工艺在更多制程环节中普及,其作为关键工艺模块的市场空间持续扩大。
3. 3D NAND与先进封装推动新应用场景
3D NAND层数持续提升,以及先进封装、异构集成快速发展,对高深宽比结构的清洗、氧化和表面改性提出更高要求。远程等离子体源在复杂结构中更易实现均匀反应和低损伤处理,适用于通孔、沟槽和多层堆叠结构,为其在存储芯片和先进封装领域创造了持续增长的应用机会。
4. 半导体设备国产化带来替代与增量空间
在供应链安全和自主可控背景下,晶圆厂和设备厂加速推进关键工艺部件的国产化验证。远程等离子体源技术壁垒高、附加值强,是设备国产化的重要突破口之一。随着本土厂商在稳定性和寿命指标上的持续突破,进口替代与新增产线同步推进,为行业提供了明确的中长期发展机遇。如需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





