立即打开

一、数据简介
数据名称:上市公司接受关联公司担保次数(企业间信任水平)数据
时间跨度:结果数据实际覆盖2014—2025年;文件夹名称沿用2014—2024年,如研究需要严格限定至2024年,可按year<=2024自行筛选
数据层级:上市公司—年度面板
核心指标:接受关联公司担保次数、ln接受关联公司担保次数
识别变量:stkcd(证券代码,数值型)、year(年份)
文件格式:Stata 15格式(.dta)、Excel格式(.xlsx)
数据规模:未剔除未缩尾版本共21 315条观测、4 031家上市公司;已剔除金融STPT未缩尾版本和已剔除金融STPT已缩尾版本均为19 411条观测、3 736家上市公司
本数据集基于关联交易数据库中的“接受担保”明细记录整理得到,按上市公司—年度统计每家公司当年接受关联方担保的次数,并进一步并入上市公司基本信息数据。接受关联公司担保次数可作为企业间信任水平的代理变量,用于刻画关联方对被担保企业的信任程度、合作意愿与关系稳定性。数据同时提供未剔除未缩尾、已剔除金融STPT未缩尾、已剔除金融STPT已缩尾三个版本,便于开展供应链信任、关联交易、公司治理、企业融资与组织间关系等主题的实证研究。

二、计算说明
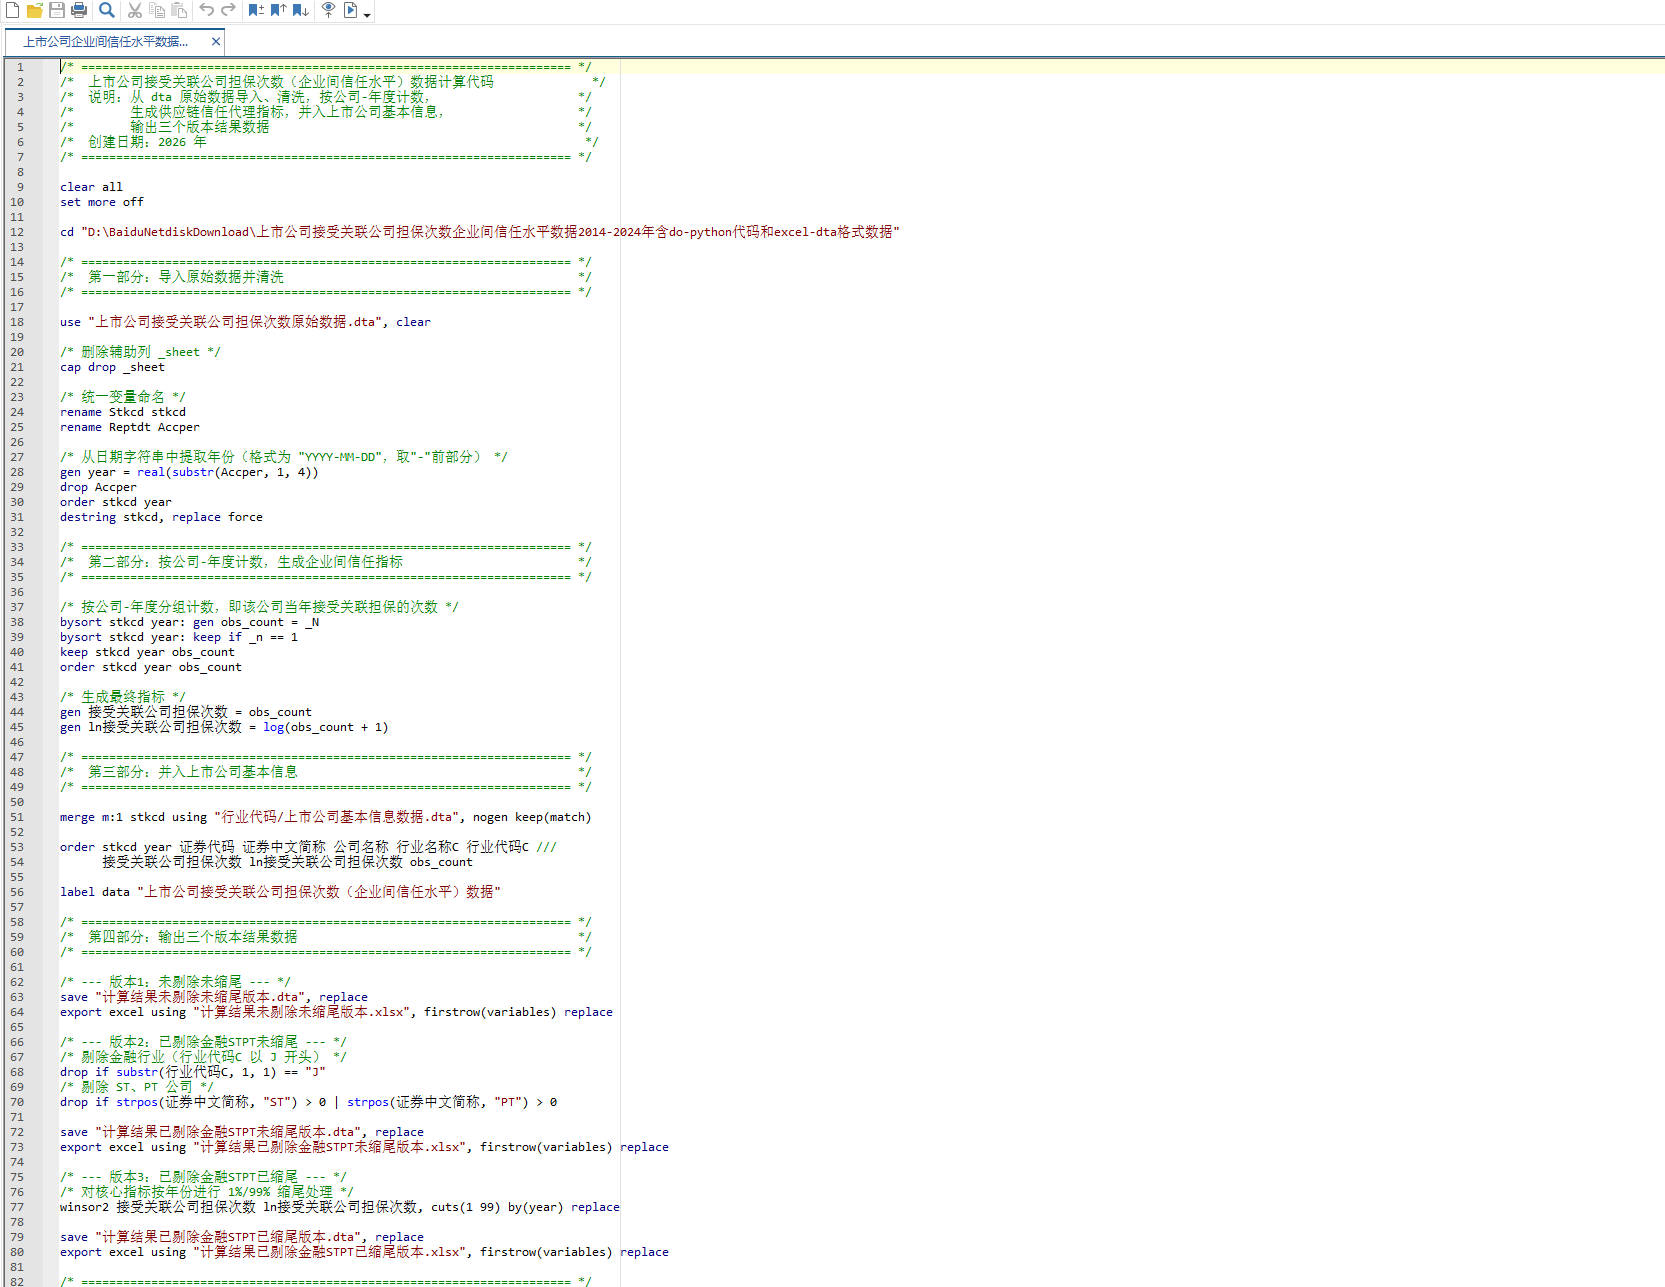
接受关联公司担保次数:以原始明细数据中的上市公司代码Stkcd和报告日期Reptdt为基础,将Stkcd统一为stkcd,从Reptdt中提取年份year,并按stkcd-year分组计数,得到该公司当年接受关联方担保的明细记录数量。计算公式为:接受关联公司担保次数=count(stkcd, year)。
ln接受关联公司担保次数:在未缩尾版本中,对接受关联公司担保次数加1后取自然对数,计算公式为:ln接受关联公司担保次数=ln(接受关联公司担保次数+1)。加1处理用于避免零值取对数问题,并缓解原始计数指标的右偏分布。
样本处理:版本1为未剔除未缩尾全样本;版本2在版本1基础上剔除行业代码C以J开头的金融行业公司,并剔除证券中文简称包含ST或PT的公司;版本3在版本2基础上,对接受关联公司担保次数和ln接受关联公司担保次数分别按年份执行1%和99%缩尾处理。
口径提示:已缩尾版本中两个核心指标是分别缩尾后的结果,因此ln接受关联公司担保次数不必然完全等于ln(缩尾后接受关联公司担保次数+1);该口径与Stata代码中的winsor2 接受关联公司担保次数 ln接受关联公司担保次数, cuts(1 99) by(year) replace保持一致。

三、结果数据文件
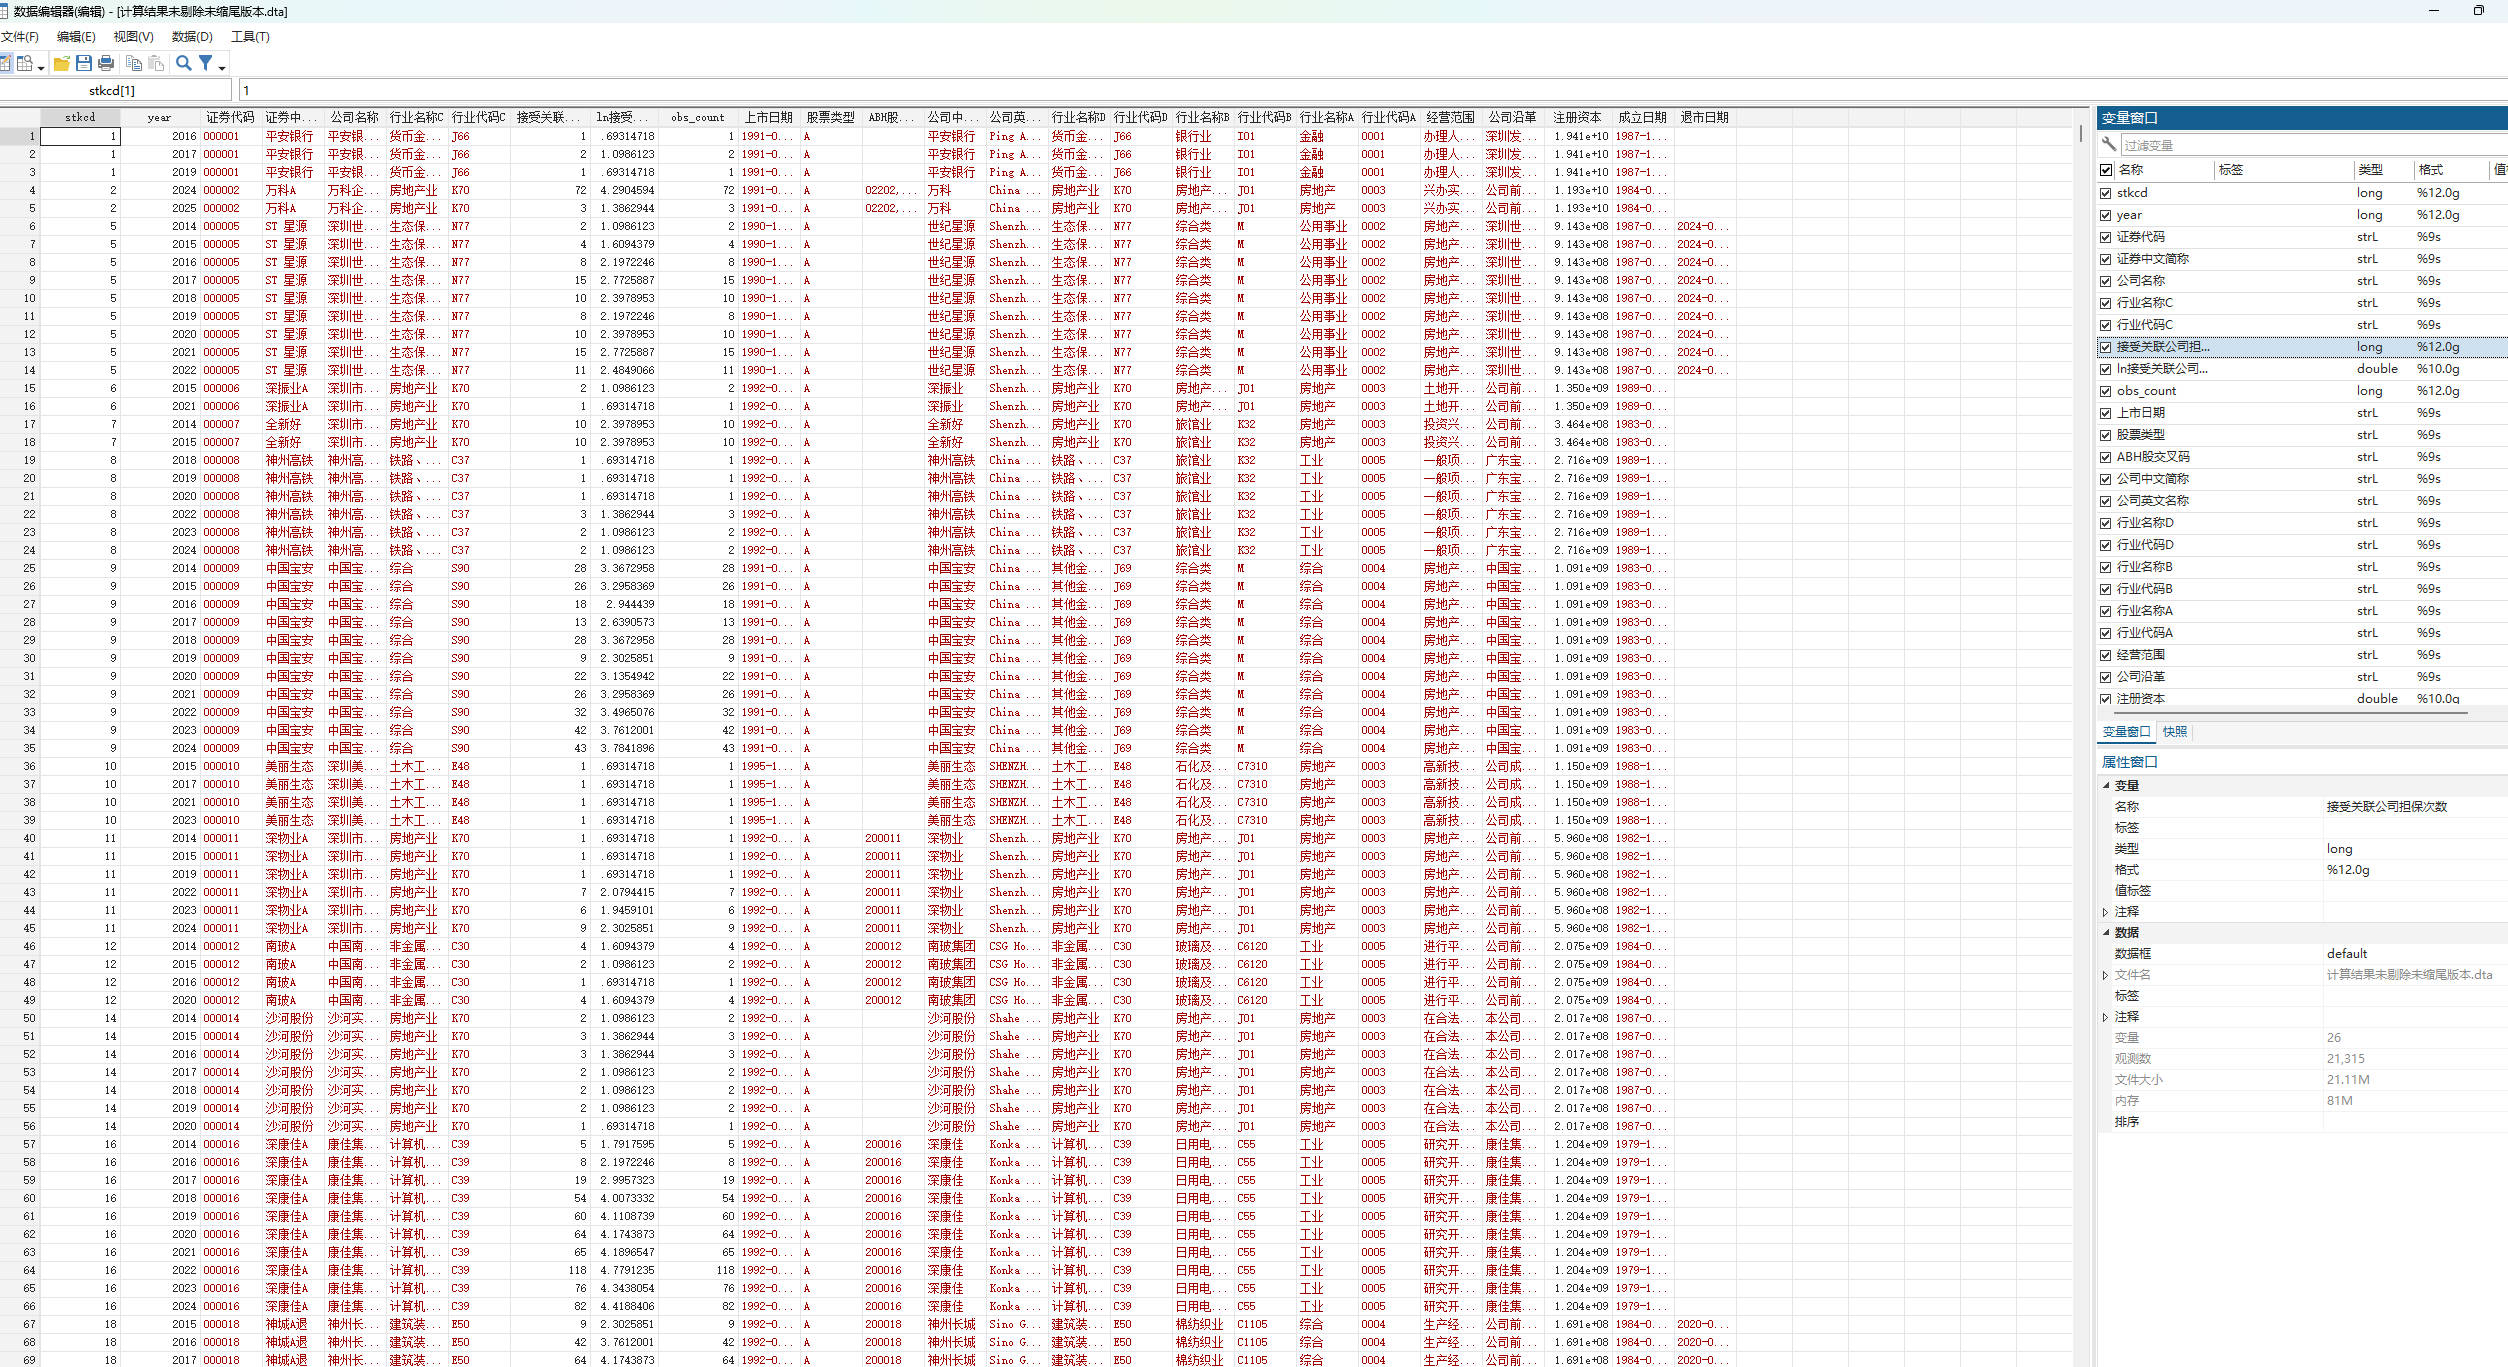
共提供3套结果数据,每套均同时包含.dta和.xlsx格式,且结果数据均为26列。
编号 文件名称 观测数 公司数 说明
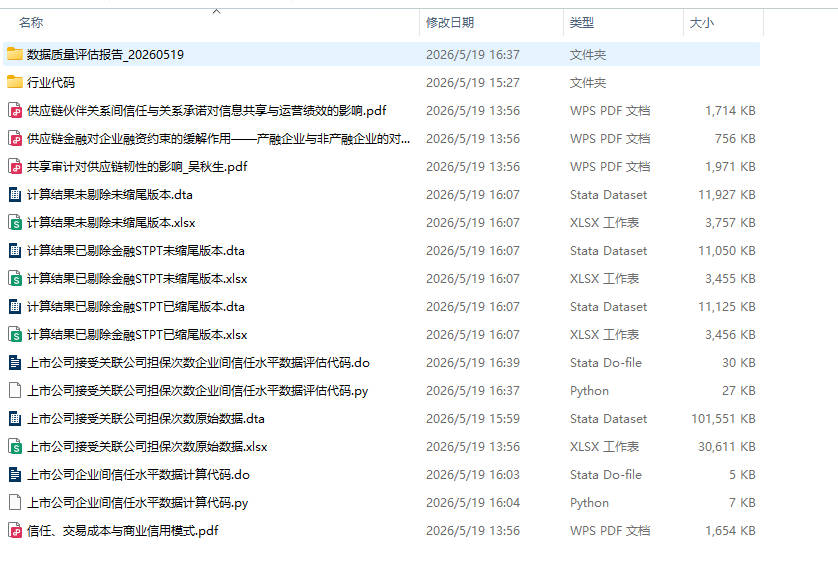
1 计算结果未剔除未缩尾版本.dta/.xlsx 21 315 4 031 全样本结果数据,未剔除金融行业、ST/PT公司,未进行缩尾处理
2 计算结果已剔除金融STPT未缩尾版本.dta/.xlsx 19 411 3 736 在版本1基础上剔除金融行业及ST/PT公司,未进行缩尾处理
3 计算结果已剔除金融STPT已缩尾版本.dta/.xlsx 19 411 3 736 在版本2基础上对两个核心指标按年份1%/99%缩尾
年度分布:未剔除未缩尾版本覆盖2014—2025年,各年观测数分别为1 245、1 471、1 654、1 824、1 862、1 969、2 096、2 262、2 321、2 231、1 897、483;已剔除金融STPT版本覆盖2014—2025年,各年观测数分别为1 114、1 313、1 486、1 648、1 682、1 782、1 919、2 069、2 128、2 059、1 757、454。

四、变量说明
序号 变量名称 变量类型 变量说明
1 stkcd 整数型 证券代码,数值型
2 year 整数型 年份,实际覆盖2014—2025年
3 证券代码 字符型 证券代码,字符型,保留前导零
4 证券中文简称 字符型 上市公司中文证券简称
5 公司名称 字符型 上市公司全称
6 行业名称C 字符型 证监会行业分类C类行业名称
7 行业代码C 字符型 证监会行业分类C类行业代码
8 接受关联公司担保次数 数值型 该上市公司当年接受关联方担保的次数
9 ln接受关联公司担保次数 数值型 接受关联公司担保次数加1后的自然对数;已缩尾版本中为该变量按年份单独缩尾后的结果
10 obs_count 数值型 公司—年度分组观测计数,与接受关联公司担保次数原始计数一致
11 上市日期 字符型 上市公司上市日期
12 股票类型 字符型 股票类型
13 ABH股交叉码 字符型 ABH股交叉上市标识
14 公司中文简称 字符型 公司中文简称
15 公司英文名称 字符型 公司英文名称
16 行业名称D 字符型 证监会行业分类D类行业名称
17 行业代码D 字符型 证监会行业分类D类行业代码
18 行业名称B 字符型 证监会行业分类B类行业名称
19 行业代码B 字符型 证监会行业分类B类行业代码
20 行业名称A 字符型 证监会行业分类A类行业名称
21 行业代码A 字符型 证监会行业分类A类行业代码
22 经营范围 字符型 上市公司经营范围
23 公司沿革 字符型 上市公司历史沿革
24 注册资本 数值型 上市公司注册资本
25 成立日期 字符型 公司成立日期
26 退市日期 字符型 公司退市日期;未退市公司通常为空或无实质退市日期

五、原始数据与基本信息合并
原始数据文件:上市公司接受关联公司担保次数原始数据.dta(计算代码主用文件,约280 515条明细记录,含_sheet字段用于标记原Excel工作表来源)
备份数据文件:上市公司接受关联公司担保次数原始数据.xlsx(与.dta同源,保留3个工作表,便于人工核对)
主要原始字段:Stkcd(证券代码)、Reptdt(报告日期)、Repart(关联方)、Relation(关联关系)、Direction(交易方向)、Repat(关联交易事项分类)、Kind(关联交易事项)、Isam(关联交易涉及金额)等
基本信息文件:行业代码/上市公司基本信息数据.dta,包含证券代码、证券中文简称、上市日期、股票类型、公司名称、行业名称与行业代码、经营范围、注册资本、成立日期、退市日期等上市公司属性字段
合并方式:原始Excel的3个工作表已先纵向合并为上市公司接受关联公司担保次数原始数据.dta;计算公司—年度指标后,通过merge m:1 stkcd using 行业代码/上市公司基本信息数据.dta并入上市公司基本信息,仅保留匹配成功观测
回写规则:公司简称、公司名称、行业分类、注册资本、上市日期等公司属性以上市公司基本信息数据为准,核心指标由关联担保明细记录计算得到

六、代码文件
文件名称 语言 说明
上市公司企业间信任水平数据计算代码.do Stata 从.dta原始数据导入清洗,按公司—年度计数,并入上市公司基本信息,输出三版本结果数据
上市公司企业间信任水平数据计算代码.py Python 与Stata计算代码等价的Python实现,使用pandas和numpy读取.dta并输出.dta/.xlsx结果
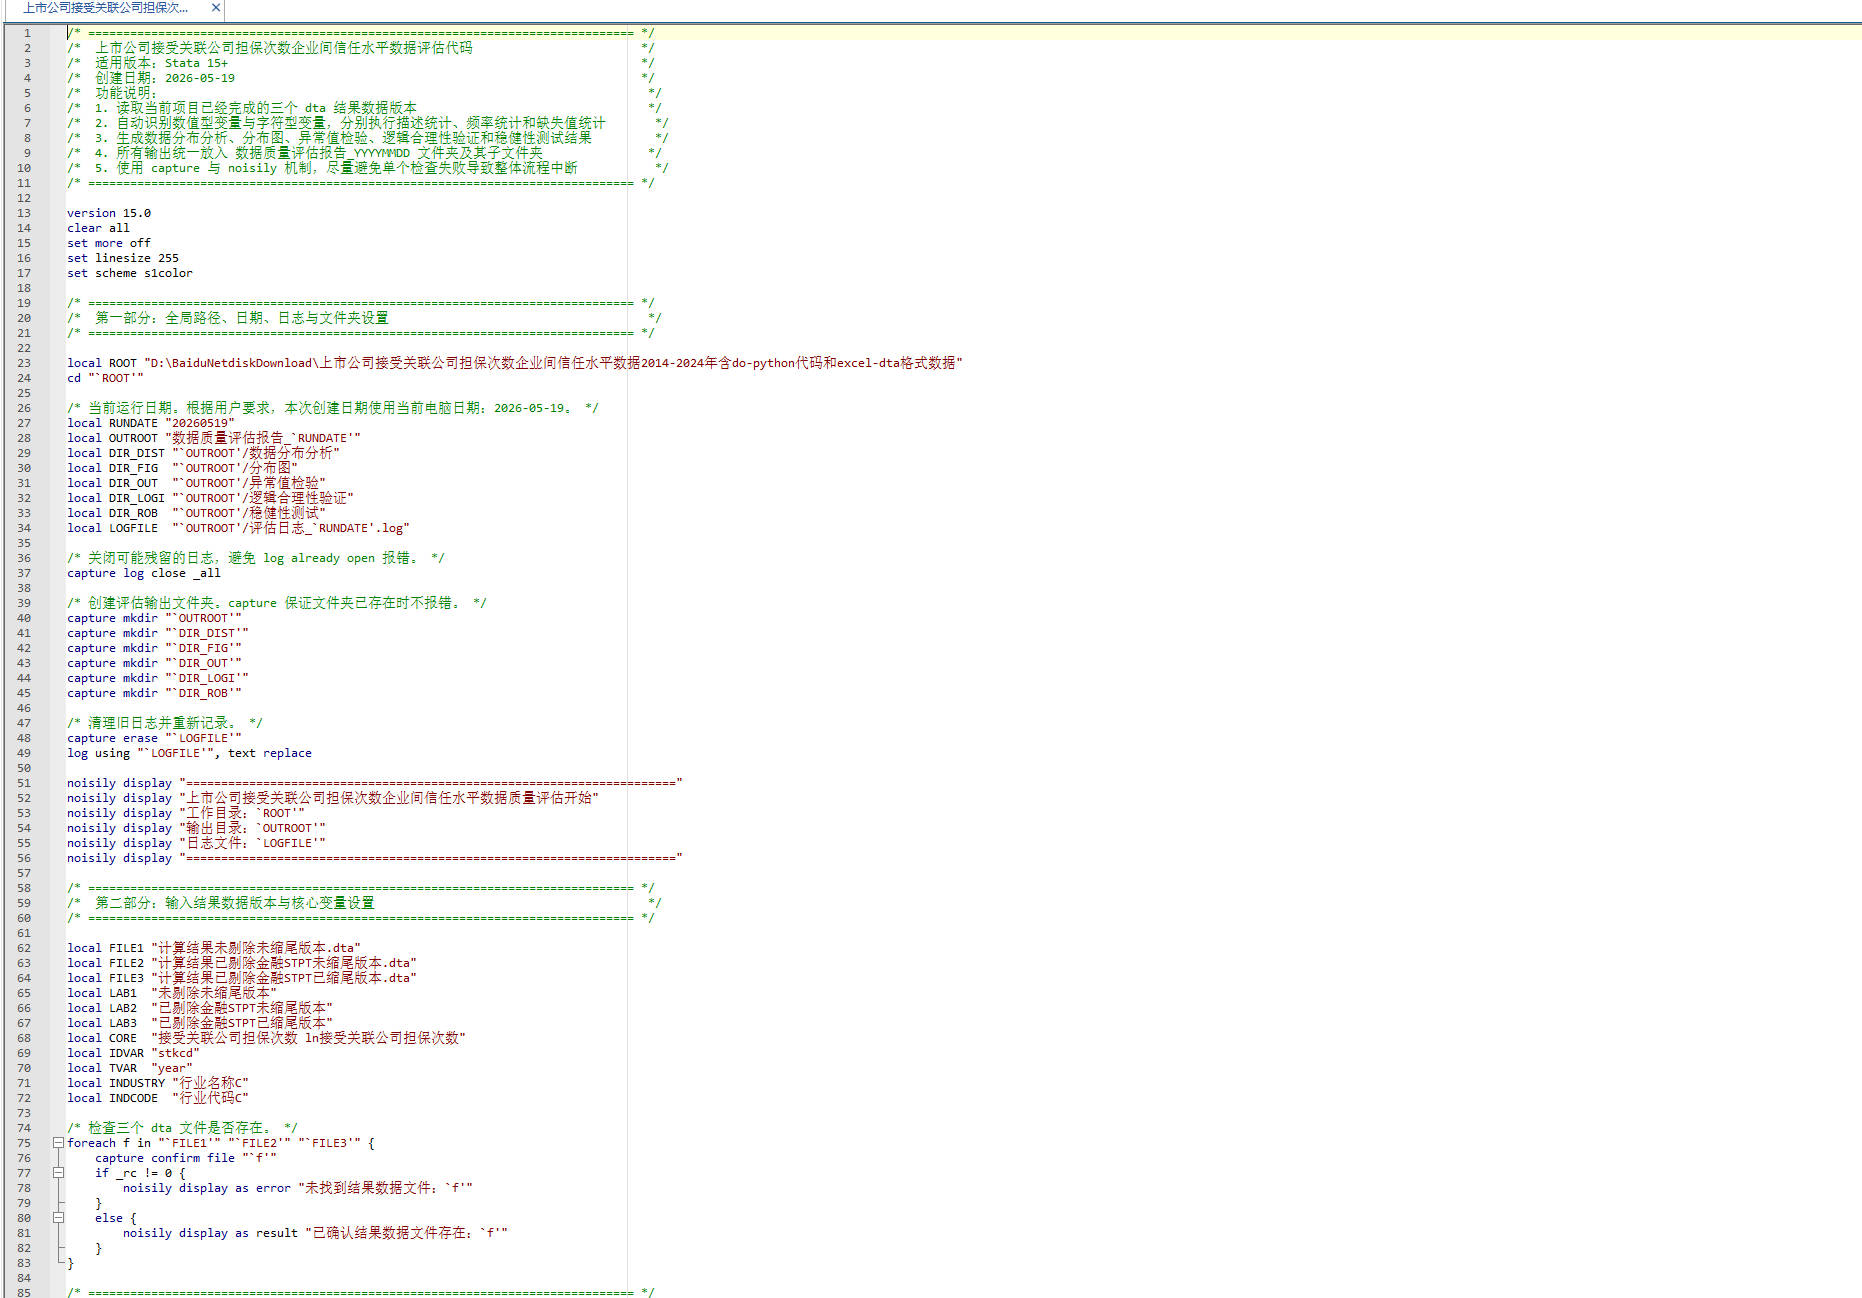
上市公司接受关联公司担保次数企业间信任水平数据评估代码.do Stata Stata 15+兼容的数据质量评估代码,包含日志、描述统计、分布图、异常值检验、逻辑检验和稳健性测试
上市公司接受关联公司担保次数企业间信任水平数据评估代码.py Python 与Stata评估代码等价的Python评估脚本,使用pandas、numpy、matplotlib、seaborn、scipy、statsmodels生成评估表格与JPG图形
运行说明:如需重新生成结果数据,可优先运行上市公司企业间信任水平数据计算代码.do或上市公司企业间信任水平数据计算代码.py;如需重新生成评估报告,可运行对应评估代码,输出目录将按数据质量评估报告_YYYYMMDD命名。

七、数据质量评估
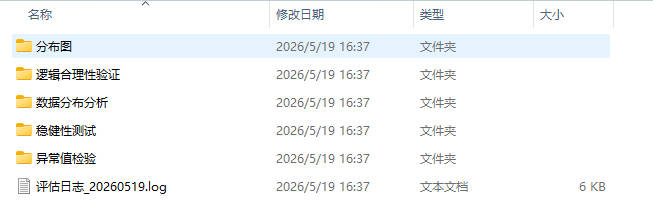
评估报告目录:数据质量评估报告_20260519
评估日志文件:数据质量评估报告_20260519/评估日志_20260519.log
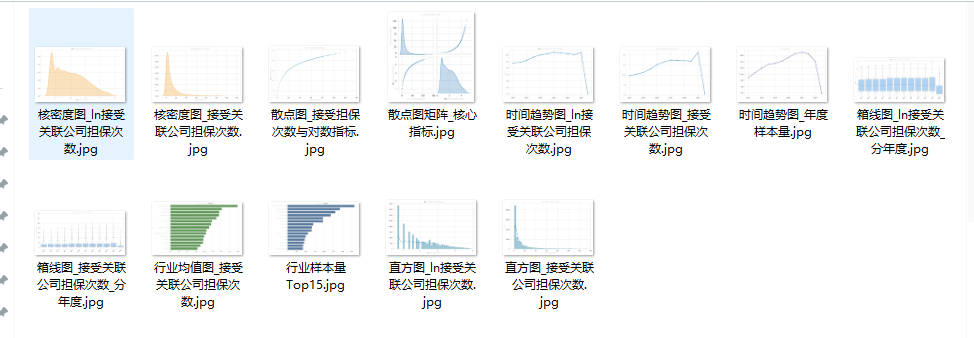
评估输出结构:包含数据分布分析、分布图、异常值检验、逻辑合理性验证、稳健性测试5个子目录;其中数据分布分析82个文件,分布图13张JPG,异常值检验8个文件,逻辑合理性验证5个文件,稳健性测试8个文件(含5张JPG),共生成18张JPG图形
描述性统计:未剔除未缩尾版本中接受关联公司担保次数均值为13.073,中位数为5,标准差为26.689,最大值为1 083;ln接受关联公司担保次数均值为1.991,中位数为1.792,标准差为1.059
稳健性对比:已剔除金融STPT未缩尾版本中接受关联公司担保次数均值为12.950,中位数为5;已剔除金融STPT已缩尾版本中接受关联公司担保次数均值为12.109,中位数为5,说明剔除金融STPT及缩尾处理后核心结论口径保持稳定
缺失值检验:三个结果版本中核心识别变量和核心指标变量缺失率均为0
逻辑检验:三个结果版本均不存在stkcd-year主键重复、主键缺失、年份越界、负向计数指标和负向对数指标;已缩尾版本存在124条ln公式不完全一致记录,原因是对接受关联公司担保次数与ln接受关联公司担保次数分别执行年度缩尾,属于处理规则导致的正常口径差异
日志检查:Python评估脚本已实际运行成功,日志未检出ERROR、Traceback、Exception、失败等异常信息,评估输出可用于论文附录、数据质量说明和结果复核。
八、参考文献
[1] 叶飞, 徐学军. (2009). 供应链伙伴关系间信任与关系承诺对信息共享与运营绩效的影响研究. 系统工程理论与实践, 29(8), 150-157.
[2] 韩民, 高戌煦. (2017). 供应链金融对企业融资约束的缓解作用——产融企业与非产融企业的对比分析. 金融经济学研究, 32(4), 59-69.
[3] 刘凤委, 李琳, 薛云奎. (2009). 信任、交易成本与商业信用模式. 经济研究, (8), 62-72.
[4] 吴秋生, 徐婷. (2024). 共享审计对供应链韧性的影响. 财会月刊, (19), 87-93.
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏