一、市场发展现状:规模小而稳,温和增长周期延续
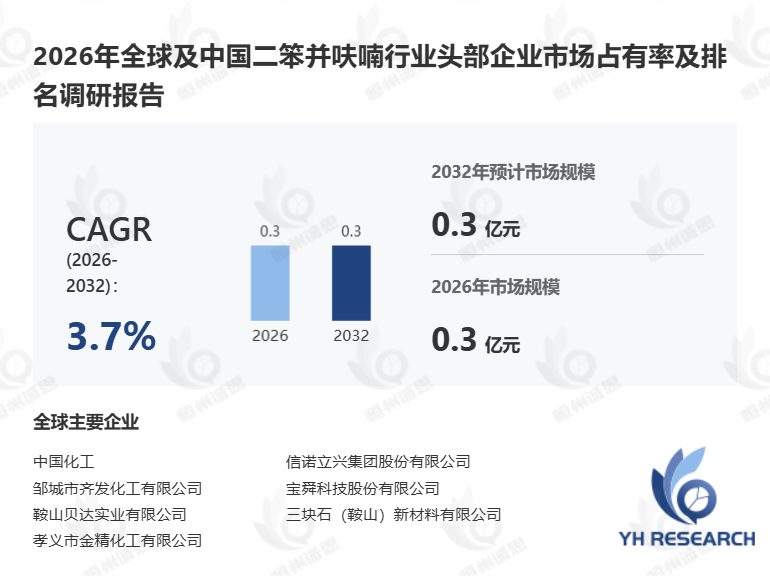
据恒州诚思最新调研统计,2025 年全球二苯并呋喃市场规模约 0.25 亿元,作为小众但关键的三环芳香族有机化合物,二苯并呋喃凭借高热稳定性、强化学稳定性及独特的刚性共轭结构,在兽药、有机合成等领域形成稳定刚需,推动行业进入长期温和增长通道。预计未来六年(2025-2032)将持续保持3.7% 的复合年增长率(CAGR),到2032 年市场规模将接近 0.32 亿元,七年累计增长约 0.07 亿元,属于化工细分赛道中 “规模有限、增长稳健、壁垒较高” 的典型领域。

二苯并呋喃(Dibenzofuran,简称 DBF),又称氧芴,分子式为 C₁₂H₈O,由两个苯环与一个呋喃环稠合而成,常温下呈白色晶体,兼具高熔点、低挥发性、强抗老化性等特性。当前市场呈现 “需求刚性但空间窄、供给集中且产能小、应用传统转型慢” 特征:需求端高度依赖兽药与有机合成,新增需求释放平缓;供给端全球产能有限,生产企业多为精细化工专业厂商,技术壁垒与环保门槛较高;价格端因供需平衡,波动幅度小,整体市场发展现状呈现 “稳中有升、小众深耕” 的良性态势。
二、产品核心特性与应用结构:传统领域为主,新兴潜力待释放
2.1 产品核心特性:稳定结构赋能多元场景
二苯并呋喃核心优势在于分子结构高度稳定,刚性平面共轭体系赋予其优异的热稳定性(分解温度超 300℃)、化学稳定性(耐酸碱、抗腐蚀)及光电特性(蓝光荧光、电子传输能力)。作为有机合成中间体,可通过官能团修饰衍生出高附加值产品;作为功能材料,适配高温、高湿等严苛环境,为传统应用刚需与新兴场景拓展奠定基础。
2.2 应用领域:兽药与有机合成主导,光电新能源蓄势
从下游应用结构来看,兽药领域为核心刚需,占比超 60%,主要用于合成抗菌、驱虫类兽药中间体,适配畜禽养殖疫病防控需求,市场稳定但增长平缓;有机合成领域占比约 30%,作为染料、树脂、医药中间体原料,用于合成高端染料、耐高温树脂及抗炎、抗菌类药物前体;其他传统领域(消毒剂、杀虫剂)占比约 10%,需求规模小且稳定。
值得关注的是,二苯并呋喃在OLED、有机半导体、新能源材料等领域具备潜在应用前景:其衍生物可用于 OLED 发光层主体材料、电子传输材料,适配手机、电视显示面板需求;在有机太阳能电池、荧光探针中可作为活性层材料,契合新能源与高端电子产业发展趋势。但目前这些新兴场景仍处于实验室研发与小试阶段,尚未形成规模化市场需求,短期难以贡献增量。
三、核心竞争格局:产能高度集中,专业厂商主导
全球二苯并呋喃市场呈现小众寡头垄断特征,因生产工艺复杂、环保要求高、市场容量小,全球产能高度集中于少数精细化工企业,暂无大规模跨界企业入局。国内主要厂商包括合肥天健化工、深圳爱拓化学、鞍山贝达实业等,其中合肥天健化工为行业龙头,全球市占率超 25%,凭借成熟的卤素取代二苯醚合成工艺、稳定的产品纯度(≥98%)及长期客户资源,主导全球中高端市场。
从区域分布来看,中国为全球最大生产与消费地区,占比超 70%,依托精细化工产业集群、原料供应优势(煤焦油提取物)及下游兽药、合成产业支撑,成为全球核心供给端;欧美地区以高端定制化需求为主,主要采购高纯度(≥99%)产品用于医药与光电研发;日韩地区需求集中于电子化学品小批量应用,整体区域竞争格局呈现 “中国供给、全球小众需求” 的特点。
四、市场发展驱动与制约因素:刚需托底,规模瓶颈显著
4.1 驱动因素:传统刚需稳定,新兴技术储备
兽药行业刚性支撑:全球畜禽养殖规模化发展,疫病防控需求稳定,带动二苯并呋喃类兽药中间体需求平稳增长,2025 年该领域需求规模超 0.15 亿元,为行业核心增长基石。
有机合成稳步扩容:高端染料、耐高温树脂及特色医药中间体市场稳健发展,拉动二苯并呋喃需求温和释放,年增速维持 2%-3%。
新兴领域技术储备:OLED、有机半导体等产业快速发展,推动二苯并呋喃衍生物研发加速,为行业长期增长储备潜在动能。
4.2 制约因素:市场规模受限,商业化落地缓慢
应用空间狭窄:核心需求集中于兽药与有机合成,市场容量天然有限,难以支撑大规模产能扩张,2025 年全球总产能不足千吨,规模效应缺失。
新兴场景落地难:OLED、新能源等领域应用仍处于研发阶段,面临技术壁垒高、成本昂贵、替代材料竞争等问题,短期难以形成实质性需求,制约行业增量空间。
投资回报周期长:小众赛道产能建设投入高、产出低,叠加需求增长平缓,投资回报周期超 5 年,对新进入者吸引力不足。
五、未来发展前景趋势:2025-2032 年稳健微增,价值分化明显
5.1 市场规模:温和扩容,2032 年达 0.32 亿
2025-2032 年,全球二苯并呋喃市场将延续3.7% 的温和复合增速,增长确定性强但空间有限。核心逻辑:传统兽药与有机合成需求稳定托底,新兴领域逐步突破但短期贡献有限,供需格局持续平衡,推动市场规模从 0.25 亿元增长至 0.32 亿元,七年累计增长 0.07 亿元,属于 “慢热型” 小众赛道。
5.2 产品结构:高纯占比提升,定制化需求增长
未来产品结构将向高端化、高纯化、定制化升级:98% 以上高纯产品占比将从 2025 年的 40% 提升至 2032 年的 60%,适配医药、光电研发等高端需求;定制化产品(如特定官能团衍生物)需求逐步增长,头部企业凭借技术优势抢占高附加值市场,产品溢价能力提升。
5.3 竞争格局:头部集中强化,国产优势稳固
全球竞争格局将呈现 “头部集中度提升、国产主导地位巩固” 趋势:龙头企业(如合肥天健化工)通过技术迭代、产能优化与客户绑定,市占率进一步提升至 30% 以上;中小厂商因环保压力、成本劣势逐步出清,行业整合加速;中国厂商凭借成本、产能与技术优势,持续主导全球市场,欧美厂商聚焦高端研发与小批量定制,竞争格局分化明显。
5.4 投资价值:战略价值大于财务价值,谨慎入局
二苯并呋喃不具备明显大规模投资价值,但存在差异化战略机会:
对新进入者:市场规模小、盈利空间窄、技术壁垒高,贸然入局易陷入 “产能闲置、回报低迷” 困境,不建议盲目进入。
对存量企业:具备技术与产能积累,可通过深耕高纯产品、布局光电衍生物、绑定核心客户巩固市场地位,凭借差异化产品形成竞争壁垒,具备长期战略价值。
核心突破点:若企业能打通二苯并呋喃在 OLED、新能源材料等领域的技术壁垒与商业化瓶颈,匹配实际市场需求,有望打开增量空间,实现价值跃升。
六、总结
2025 年全球二苯并呋喃市场规模达 0.25 亿元,2032 年将增至 0.32 亿元,3.7% 的年复合增速彰显行业温和稳健的发展韧性。当前市场呈现 “中国主导供给、兽药合成主导需求、头部寡头垄断、新兴潜力待释放” 格局,传统刚需托底、技术壁垒高、规模瓶颈显著是行业核心特征。未来七年,行业将迎来规模温和扩容、产品高端升级、竞争集中强化、价值分化凸显四大趋势,存量企业深耕细分、新进入者谨慎观望将成为行业共识,唯有技术领先、聚焦高纯与新兴领域的企业,方能在小众赛道中持续获益。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏