在全球能源转型加速与石化产业规模化投资的双重驱动下,工艺气体压缩机作为炼油、天然气加工、乙烯裂解及氢能等关键动力设备,正迎来结构性增长窗口。据恒州诚思调研统计,2025年全球工艺气体压缩机市场规模约410.0亿元,预计至2032年将接近560.7亿元,2026—2032年复合年增长率(CAGR)达4.5%。当前,企业普遍面临高端压缩机国产替代率不足、核心密封材料依赖进口、氢能场景适配技术尚待突破等痛点,而LNG产能扩张与CCUS技术商业化正为行业注入持续增长动能。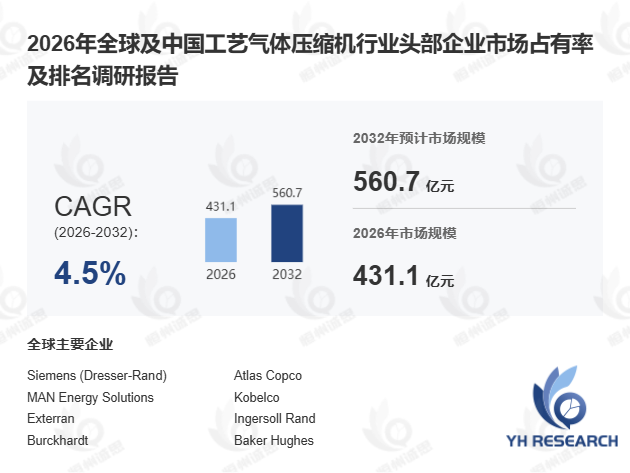
首先,从产品定义与市场基本面来看,工艺气体压缩机系专门用于工业生产系统中气体压缩、循环、输送、回收或处理的核心装备,主要处理氢气、天然气、乙烯、丙烯、氮气、氯气、二氧化碳、合成气及氨气等气体介质。2025年全球产量约2.14万台,产品广泛应用于炼油、天然气、液化天然气(LNG)、氢能、煤化工及半导体等领域。据中国通用机械工业协会2024年11月数据,我国工艺气体压缩机市场规模已突破95亿元,占全球份额约23%,其中氢能场景需求增速最为突出,同比增长约42%。某大型石化企业引入国际品牌工艺气体压缩机后,乙烯裂解装置能耗降低约8%,连续运行周期从7,200小时延长至9,600小时,充分验证了高端压缩机在能效提升方面的关键价值。
其次,从需求驱动因素来看,受能源转型、LNG产能扩张、大规模石化投资及氢能与碳捕获利用与封存(CCUS)技术快速发展等因素影响,全球工艺气体压缩机市场呈现稳步增长态势。对比来看,流程制造型石化企业侧重压缩机的大流量、高可靠性与长周期运行能力,而离散制造型半导体企业则更关注气体纯度控制与精密流量调节——某国内半导体设备厂商通过与压缩机企业联合开发超高纯氮气压缩方案,将气体纯度提升至99.9999%,打破了国际品牌在该细分领域的长期垄断。 据恒州诚思调研统计,到2030年全球电解槽装机容量需达360GW,进而带动氢气压缩环节需求持续释放。值得关注的是,2024年中小企业在工艺气体压缩机配套密封件与轴承领域的研发投入占比首次超过大型企业,反映出产业链技术创新正向专精特新方向渗透。
此外,从产业链与竞争格局来看,工艺气体压缩机行业上游主要包括合金钢、不锈钢、密封材料、轴承及驱动系统供应商,中游为压缩机制造企业,下游集中于炼油、天然气、LNG、氢能、煤化工和半导体等应用领域。全球市场头部企业包括Atlas Copco、Siemens、Ingersoll Rand、GE Vernova、MAN Energy Solutions及沈鼓集团、陕鼓动力等,行业集中度较高。未来竞争将更多聚焦于高效低耗压缩技术、氢能场景适配能力、长周期运行稳定性及面向大型工程客户的定制化交付能力。据工信部2024年6月《重大技术装备推广目录》,国产工艺气体压缩机在LNG领域的自主化率已提升至约75%,但在氢能高压压缩机领域仍存在技术差距,高端密封材料与轴承国产替代进程亟待加速。
本文系统调研全球工艺气体压缩机发展现状及未来趋势,核心覆盖以下维度:全球市场总体规模(按销量与收入统计,历史数据2021—2025年,预测数据2026—2032年);全球及中国市场竞争格局(含头部企业销量、收入、价格及市场份额,数据覆盖2021—2026年);美国、欧洲、日本、韩国、东南亚及印度等重点区域需求结构;核心生产地区产量与产能;以及产业链上中下游全景梳理。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





