当前,光伏组件封装正从"功能达标"向"极限耐候+绿色可回收"加速演进,背板胶粘剂作为多层复合结构的核心界面材料,面临耐候性不足、溶剂排放受限及回收合规三重挑战。据恒州诚思调研统计,2025年全球太阳能电池背板用胶粘剂收入规模约3.29亿元,产量达8600吨,均价约5296美元/吨;预计至2032年收入规模将攀升至5.30亿元,2026-2032年复合年增长率(CAGR)为5.9%。受光伏建筑一体化(BIPV)、海上光伏及双面发电组件渗透率提升等因素拉动,无溶剂型、低温固化及生物基胶粘剂正成为下一代技术竞争焦点,为产业链绿色闭环转型提供关键支撑。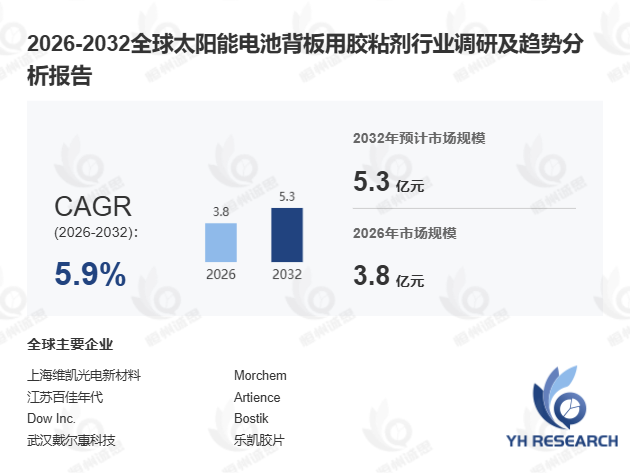
首先,多层复合封装工艺升级,对胶粘剂性能提出更高要求。 太阳能电池背板胶粘剂以聚氨酯、丙烯酸酯或有机硅树脂为基体,配合功能性填料经预聚体合成、精密分散及脱泡过滤形成高稳定性体系,再通过狭缝涂布或复合挤出工艺与PET基材实现微米级均匀复合,并借助梯度固化确保界面结合力与耐候性。其典型结构为在PET薄膜上涂覆胶粘剂后,两侧层压氟化膜(PVF、PVDF),或一侧层压氟化膜、另一侧层压PE-VA膜,形成多层复合背板用于晶体硅组件封装。值得关注的是,据 恒州诚思调研统计 ,双面发电组件市场占比已从2022年的38%提升至2024年的55%,对背板胶粘剂的透光率与反射率适配能力提出差异化需求,进而推动配方向超耐候、低雾度方向迭代。
其次,市场集中度较高,欧美日企业主导高端赛道,中国企业加速国产替代。 从全球竞争格局看,Dow(陶氏)、Bostik(波士胶)等欧美日大型厂商凭借技术壁垒占据高端市场主导地位;国内方面,中国乐凯集团等企业在中低端市场表现突出,正逐步向功能型胶粘剂领域延伸。独家观察发现,2024年中国背板胶粘剂企业在东南亚及印度市场的出口订单增速首次超过国内市场,海外已成为国产替代的第二增长极。对比离散型光伏项目与集中式电站在胶粘剂选型上的差异,前者更侧重低温固化与快速施工性能,后者则对长期耐候性与大面积涂布均匀性要求更为严格。
此外,无溶剂化与绿色闭环正重塑行业技术路线。 胶粘剂正加速向无溶剂型、低温固化及超耐候配方升级,以适应海上光伏等极端环境挑战。某头部组件企业2024年引入新型无溶剂聚氨酯胶粘剂后,背板层压良率提升约3%,且VOC排放降低90%以上。伴随全球光伏回收法规推进,生物基原料与热解可回收胶粘剂的研发亦成为主流方向。不过,当前生物基胶粘剂在界面粘结强度与长期水解稳定性方面仍存在技术瓶颈,距离大规模量产尚需1-2年的验证周期。
本报告基于恒州诚思深度调研,系统覆盖全球太阳能电池背板用胶粘剂市场总体规模(含销量与收入,历史数据2021-2025年,预测数据2026-2032年)、全球及中国市场竞争格局(含主要生产商销量、收入、价格及市场份额,数据区间2021-2026年)、美国、欧洲、日本、韩国、东南亚及印度等重点区域竞争态势,并按材料类型与应用场景进行细分市场拆解,同时涵盖核心生产地区产能分析及上中下游产业链全景,为企业战略决策提供数据支撑。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





