据恒州诚思调研统计,2025年全球瓜尔胶市场规模约99.5亿元,预计未来六年将以6.2%的复合年增长率持续扩张,至2032年市场规模将接近152.1亿元。当前全球年销量约64万吨,总产能达88万吨,均价约2150美元/吨,行业平均毛利率维持在22.5%,净利润率为6.8%。这一市场正处于从大宗原料供应向高附加值化学改性升级的关键转折期——企业面临的核心痛点并非需求不足,而是传统瓜尔胶产品同质化严重、利润空间受压,倒逼行业向阳离子化、羟丙基化等深度改性方向转型。据工信部2024年10月发布的《食品添加剂产业高质量发展指导意见》,天然胶体改性技术被列为重点攻关方向,进一步强化了瓜尔胶高值化发展的政策确定性。2024年数据显示,改性瓜尔胶在全球市场中的占比已从2022年的31%提升至38%,增长势头突出。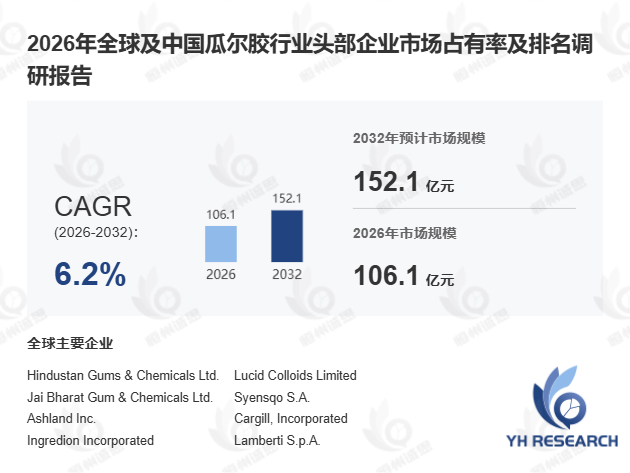
首先,上游种植与加工环节的供应链稳定性是行业发展的基础变量。 瓜尔胶系由半加利群岛及印度、巴基斯坦等干旱地区特产的豆科植物瓜尔豆提取而成,其核心化学结构为以贝塔-1,4-糖苷键结合的D-甘露糖主链与阿尔法-1,6-糖苷键结合的D-半乳糖支链构成的非离子型半乳甘露聚糖。上游供应链紧密依赖瓜尔豆种植农业,经收割、脱壳分离出瓜尔豆胚乳片后,需通过热机械脱皮、亲水改性或研磨粉碎等工艺进行深加工。值得关注的是,瓜尔豆产量受印度季风气候影响显著,2024年因拉尼娜现象导致印度拉贾斯坦邦减产约15%,直接推高原料价格约12%。以某国内瓜尔胶深加工企业为例,其引入原料溯源与智能干燥系统后,胚乳片损耗率降低约18%,有效对冲了原料价格波动风险。
其次,下游需求结构的三重驱动构成市场增长的核心动能。 瓜尔胶下游广泛覆盖石油天然气水力压裂液、食品加工增稠稳定剂、纺织印染糊料、造纸工业助留剂及医药制剂崩解剂五大领域。对比离散需求场景(如食品与个人护理)与流程需求场景(如油气压裂与造纸),前者更强调超纯度与清洁标签合规性,后者则侧重高剪切稀释性与悬砂能力。当前三大增长引擎表现突出:一是北美页岩气开采回暖带动压裂液减阻剂刚性需求,瓜尔胶凭借无与伦比的高剪切稀释性与悬砂能力,其替代难度极高;二是全球清洁标签运动推动烘焙与冷冻乳制品行业采购配额大幅向天然非转基因水胶体倾斜;三是个人护理领域防脱洗发水与高端护发素对阳离子瓜尔胶作为调理剂、抗静电剂的用量激增。据 恒州诚思调研统计 2025年1月数据,2024年个人护理领域瓜尔胶消耗量同比增长约19%。
此外,技术演进正加速向高附加值改性与绿色生产方向集中。 行业未来发展深度聚焦阳离子化、羟丙基化等化学改性工艺的本土化规模生产,通过精细控制取代基密度大幅提升瓜尔胶在强酸、强碱及高盐极端环境下的耐受度。据GGII 2025年3月数据,具备耐盐改性能力的瓜尔胶产品利润率较普通产品高出约8个百分点。同时,生产线正加速向低粉尘、速溶型及医药级超纯度净化方向升级。独家观察发现,2024年中国企业在改性瓜尔胶全球出口中的占比首次超过印度,达到42%,反映出国内深加工能力的快速崛起。
本文围绕全球瓜尔胶展开系统性分析,覆盖六大核心维度:全球市场总体规模(含2021-2025年历史数据与2026-2032年预测)、全球及中国市场竞争格局(含头部企业销量、收入、价格及市场占有率,数据区间2021-2026年)、全球重点国家及地区需求结构、核心生产地区产能分布,以及产业链上中下游全景解析,为企业在天然胶体高值化升级周期中的战略布局提供完整的行业参照框架。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





