立即打开

一、数据简介
数据名称:上市公司放松卖空限制数据
时间跨度:2007-2025年
数据层级:上市公司-年度面板
核心指标:IsOpen(放松卖空限制虚拟变量)
识别变量:id(股票数字代码)、证券代码、year(年份)
文件格式:.dta(Stata 118格式)、.xlsx(Excel格式)
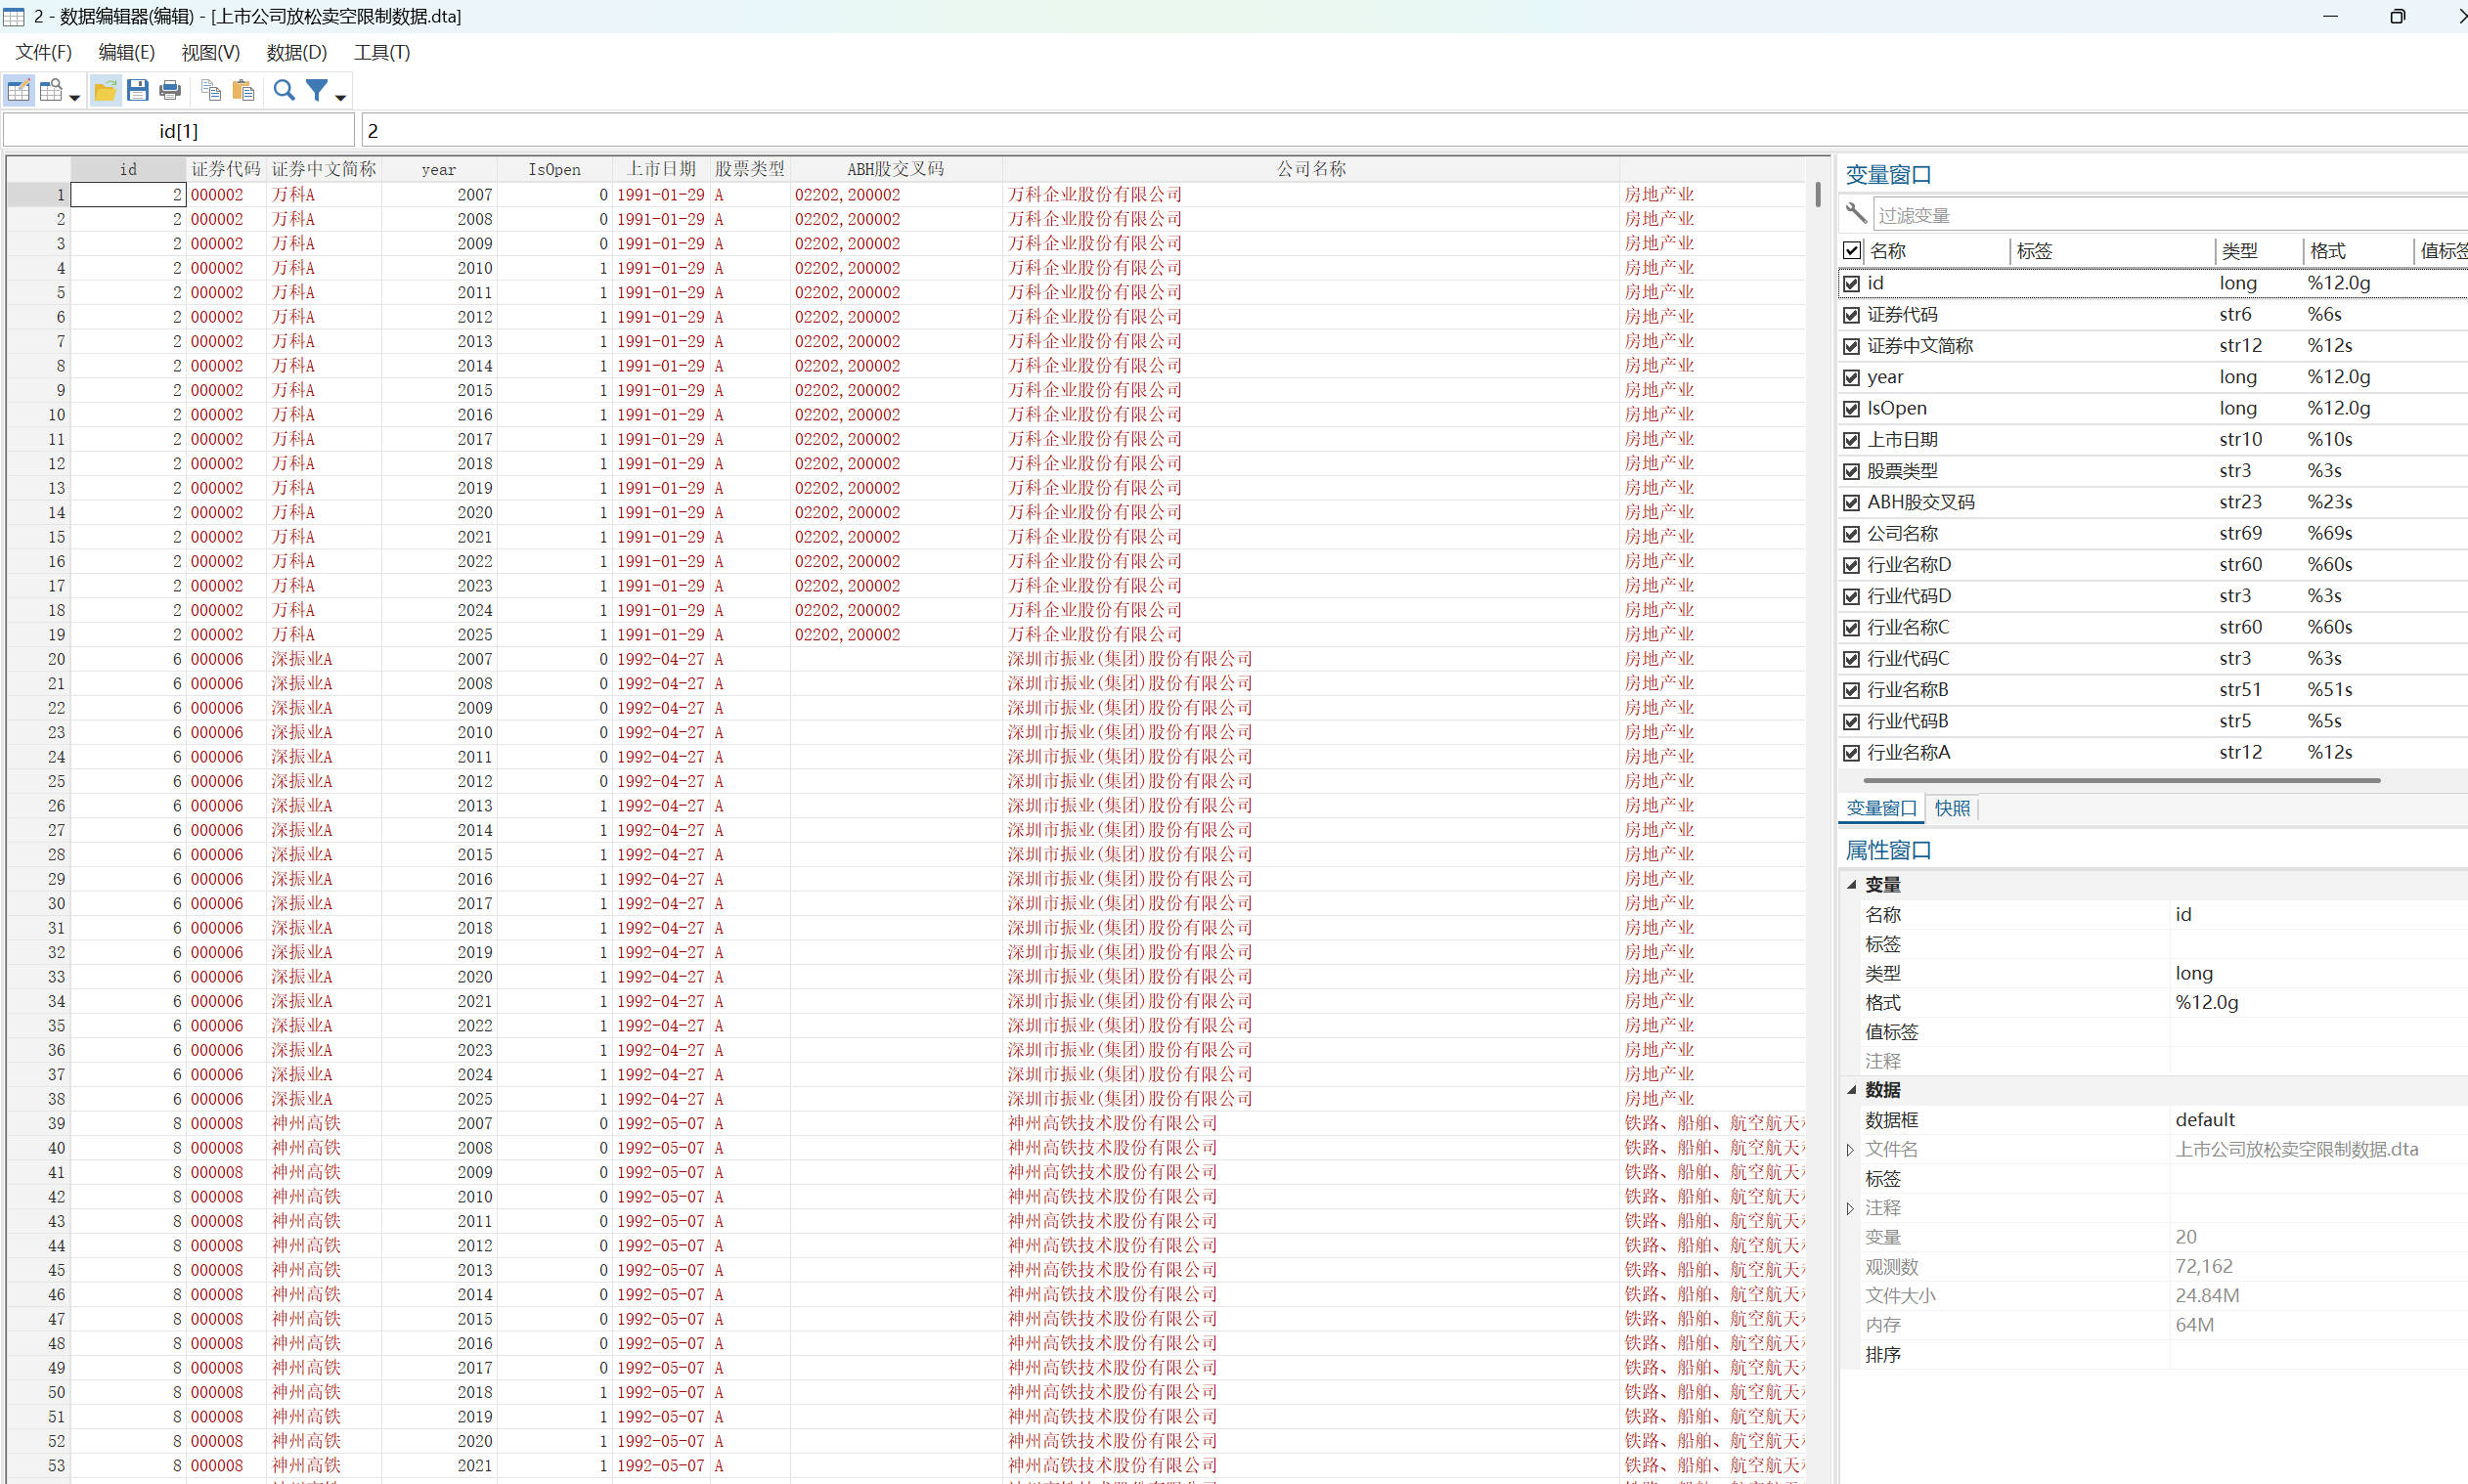
样本量:72162条观测,20个变量,涵盖3798只股票
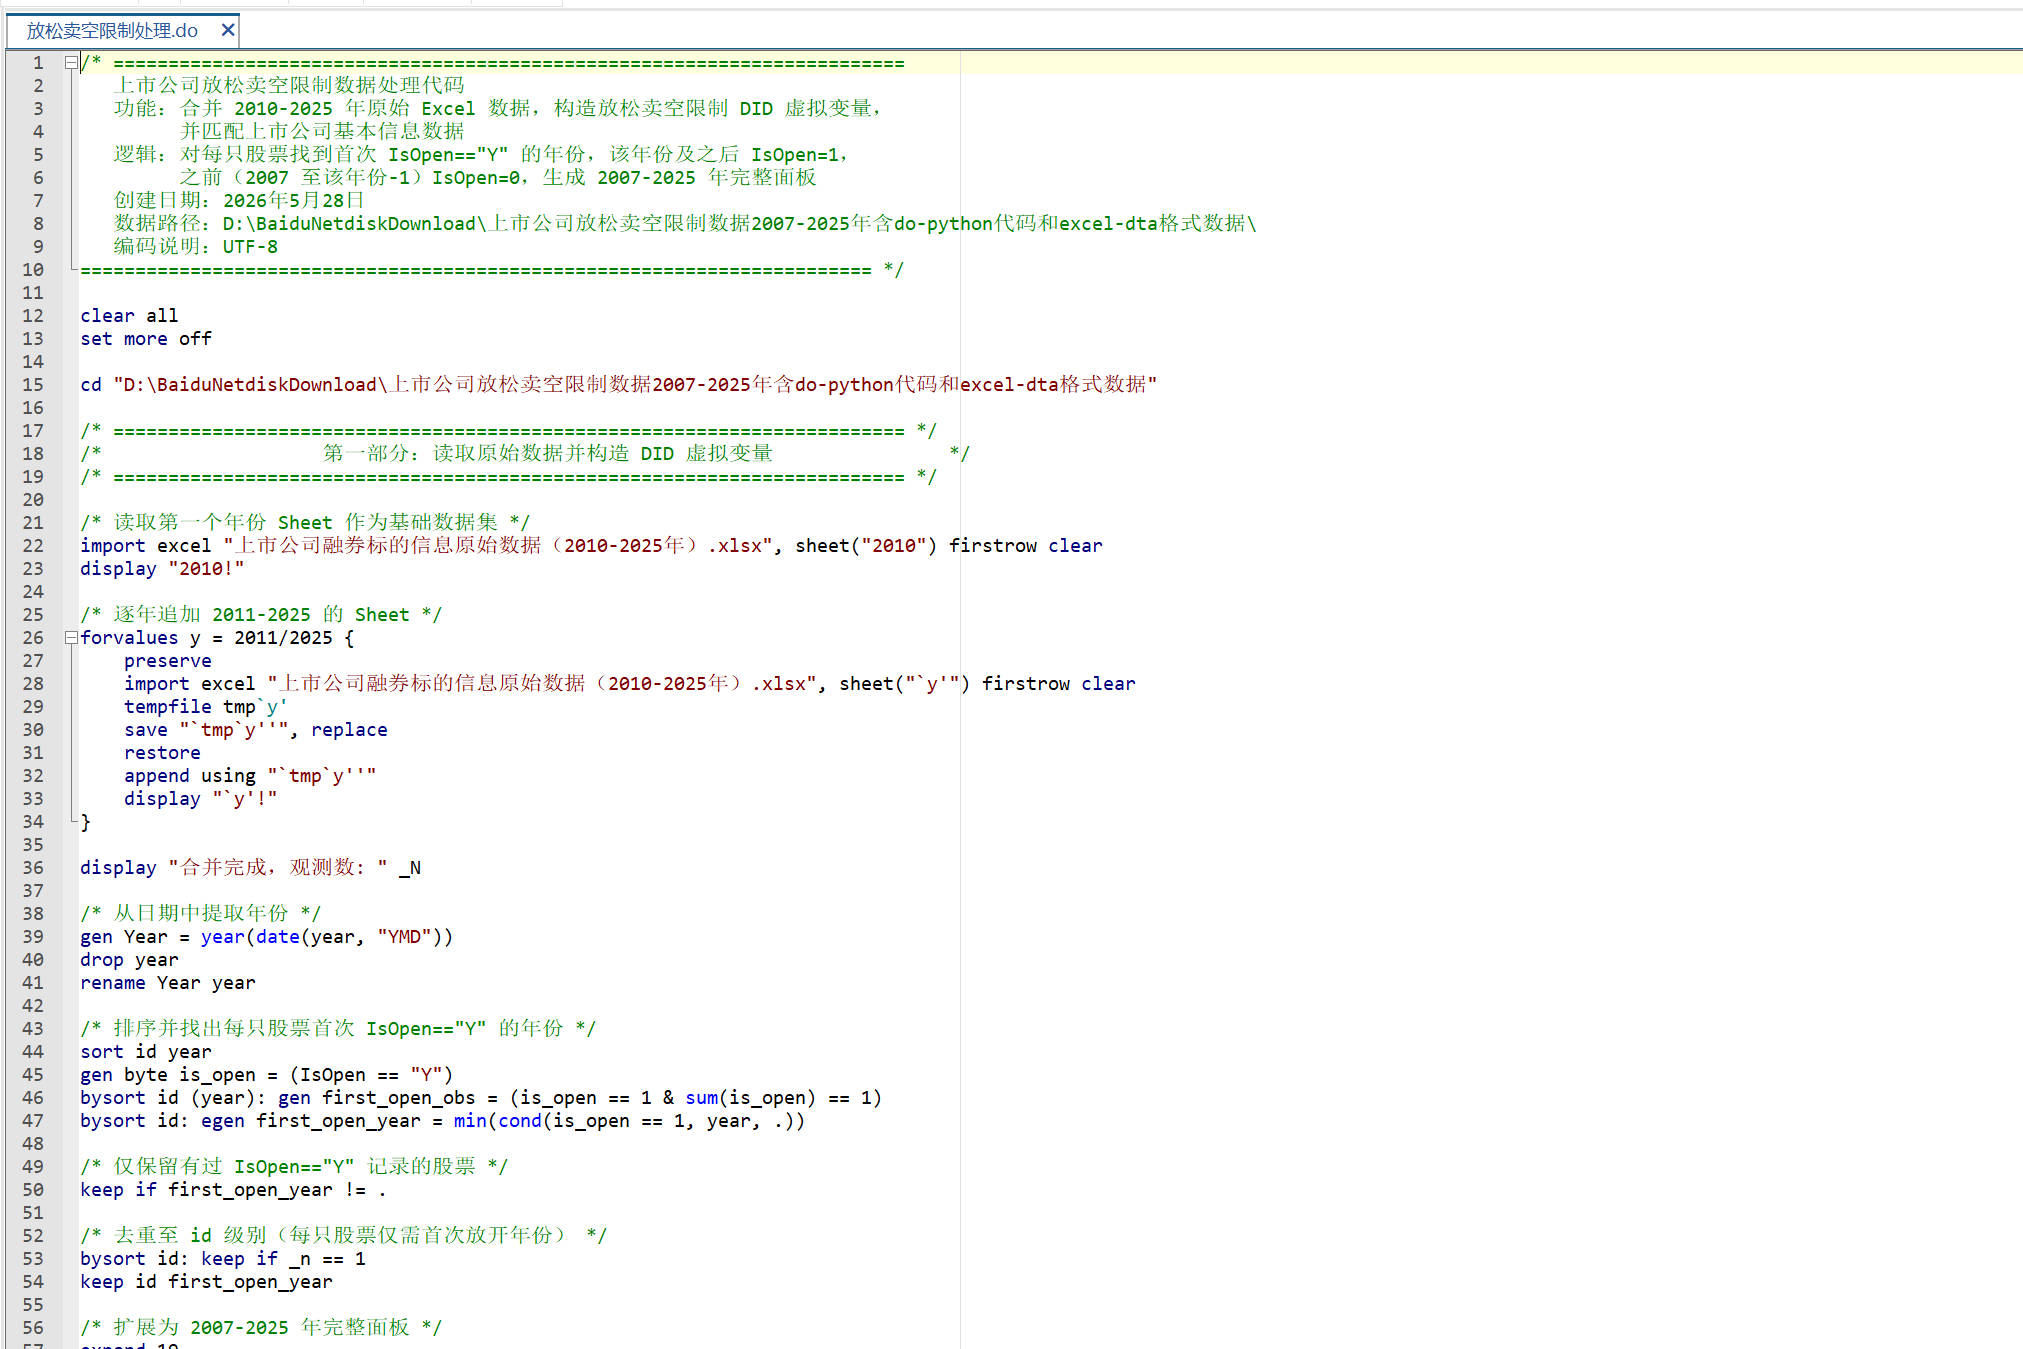
本数据基于上交所、深交所每日公布的融资融券标的信息(2010-2025年日频原始数据),构造上市公司放松卖空限制DID虚拟变量面板,适用于以放松卖空限制为准自然实验的双重差分(DID)研究设计。中国融资融券制度于2010年3月正式启动,初期仅纳入90只标的股票,此后交易所多次扩容,逐步将更多股票纳入融券标的范围。构造逻辑为:对每只股票识别其首次被纳入融券标的的年份,该年份及之后赋值IsOpen=1(已放松卖空限制),之前年份(2007年至该年份前一年)赋值IsOpen=0(尚未放松卖空限制)。数据已匹配上市公司基本信息,包含证券代码、证券简称、行业代码等扩展属性,可直接用于实证研究。
二、计算说明
【IsOpen】放松卖空限制虚拟变量,数值型(0/1)。基于2010-2025年日频原始数据,识别每只股票首次在融券标的名单中出现(原始数据中IsOpen=="Y")的日期,提取对应年份作为政策冲击时点。该年份及之后所有年份赋值1,之前所有年份赋值0,为严格的处理时间不可逆假设(一旦被纳入,永久视为已处理)。样本中IsOpen=1共25204条(34.9%),IsOpen=0共46958条(65.1%)。
【id】股票数字代码,数值型。原始数据中的股票数字标识符(如2对应证券代码000002)。
【year】年份,数值型,统计年度(2007-2025)。面板起始年份2007早于融资融券制度启动年份(2010),2007-2009年所有股票IsOpen均为0,作为政策冲击前的基准期。

三、结果数据文件
共1套结果数据(含.dta和.xlsx两种格式),共72162行、20列。
编号 文件名称 说明
1 上市公司放松卖空限制数据.dta Stata格式,包含DID虚拟变量及上市公司基本信息,version=118
2 上市公司放松卖空限制数据.xlsx Excel格式,内容与.dta完全一致
四、变量说明
序号 变量名称 变量类型 变量说明
1 id 数值型 股票数字代码
2 证券代码 字符型 上市公司六位证券代码
3 证券中文简称 字符型 上市公司证券简称
4 year 数值型 年份(2007-2025)
5 IsOpen 数值型 放松卖空限制虚拟变量(1=已纳入融券标的,0=未纳入)
6 上市日期 字符型 股票上市日期
7 股票类型 字符型 股票类型(A股等)
8 ABH股交叉码 字符型 ABH股交叉代码,标识是否同时有B股或H股
9 公司名称 字符型 上市公司全称
10 行业名称D 字符型 证监会行业分类名称(D级,最细分)
11 行业代码D 字符型 证监会行业分类代码(D级,最细分)
12 行业名称C 字符型 证监会行业分类名称(C级)
13 行业代码C 字符型 证监会行业分类代码(C级)
14 行业名称B 字符型 证监会行业分类名称(B级)
15 行业代码B 字符型 证监会行业分类代码(B级)
16 行业名称A 字符型 证监会行业分类名称(A级,最宽泛门类)
17 行业代码A 字符型 证监会行业分类代码(A级,最宽泛门类)
18 注册资本 数值型 公司注册资本(元)
19 成立日期 字符型 公司成立日期
20 退市日期 字符型 退市日期(未退市则为空)

五、原始数据与基本信息合并
原始数据文件:
- 上市公司融券标的信息原始数据(2010-2025年).xlsx:多Sheet格式,每Sheet对应一个自然年(2010-2025),每Sheet含year(交易日期)、id(股票数字代码)、IsOpen(Y/N)三列,共5273863条日频记录。
合并方式:读取原始数据xlsx所有Sheet并纵向合并,提取每只股票首次IsOpen=="Y"对应的年份,以2007为起点构造不可逆年度面板(2007-2025年),再以id==stkcd为键左连接行业代码/上市公司基本信息数据.dta。
匹配结果:3798只股票中,3483只(沪深A股)完整匹配基本信息,315只(北交所股票,id≥1000)因基本信息数据不含北交所而未匹配到行业等扩展字段。
六、代码文件
文件名称 语言 说明
放松卖空限制处理.do Stata 完整计算流程:从原始多Sheet xlsx读取数据、构造DID面板、匹配基本信息、输出结果
放松卖空限制处理.py Python 与Stata代码等价的Python实现,使用pandas读取xlsx并构造面板
七、使用注意事项
(1)IsOpen为不可逆处理假设:一旦某股票在某年首次被纳入融券标的,其后所有年份均赋值1,即使该股票在后续年份被暂时移出名单,本数据亦不做调整;如需精细刻画标的的动态进出,请使用原始日频数据;
(2)面板起始年份为2007年,融资融券制度于2010年3月启动,故2007-2009年所有股票IsOpen=0,作为政策前基准期;
(3)315只北交所股票(id≥1000)未能匹配到行业代码等基本信息字段,使用时可根据研究需要决定是否保留;
(4)本数据仅包含曾至少一次被纳入融券标的的股票(即最终IsOpen至少有一年为1的股票),从未被纳入融券标的的上市公司不在本数据中,使用时注意样本选择问题。
八、参考文献
[1] 陈晖丽, 刘峰. 融资融券与盈余质量——基于A股上市公司的实证研究[J]. 会计研究, 2014(8): 45-52.
[2] 李志生, 陈晨, 林秉旋. 卖空机制提高了中国股票市场的定价效率吗?——基于自然实验的证据[J]. 经济研究, 2015, 50(4): 165-177.
[3] 肖浩, 孔爱国. 融资融券对股价特质性波动的影响机制研究:基于双重差分模型的检验[J]. 管理世界, 2014(8): 30-43.
[4] 顾乃康, 周艳利. 卖空的正外部性: 基于融资融券制度自然实验的研究[J]. 管理世界, 2017(2): 128-141.
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
相关推荐
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏