据恒州诚思最新调研数据,2025年全球纸巾市场规模约7067.6亿元,预计至2032年将接近9466.7亿元,未来六年复合年增长率(CAGR)为4.2%。这一增速虽属温和,但背后折射出全球城镇化进程加速与消费者个人卫生意识常态化提升的深层逻辑。当前,大量生活用纸企业正面临产品同质化与木浆成本波动的双重压力——传统纸巾利润空间受原材料周期性影响持续收窄,而功能化、环保化产品正成为利润增长新引擎。据中国造纸协会2024年9月发布的《生活用纸行业年度报告》,我国生活用纸人均消费量已达9.8公斤/年,较2020年提升约18%,市场结构升级趋势明确。本文将从市场格局、驱动因素、技术趋势及产业链结构四个维度展开深度解析。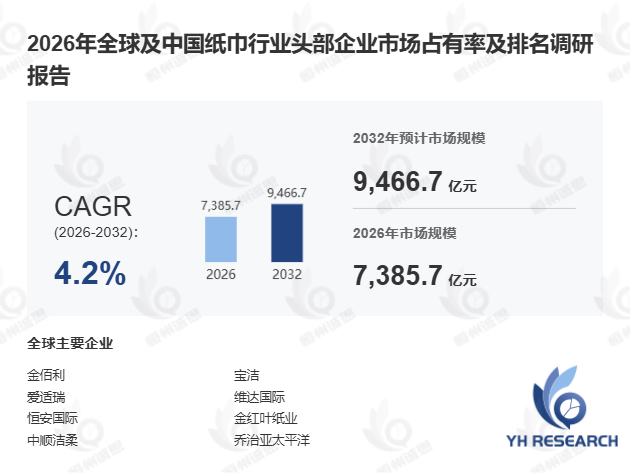
一、产品定义与应用边界:从清洁工具到健康防护刚需纸巾是以植物纤维(木浆、竹浆、草浆等)为主要原料,经打浆、抄造、压花、切裁等工艺加工而成的一次性薄型生活用纸,涵盖抽纸、卷纸、手帕纸及厨房纸巾,主要用于人体清洁、家居擦拭及卫生防护。其上游供应链核心为林木资源开采、商品木浆生产及造纸化学品(湿强剂、柔软剂等)供应;中游为原纸生产及后加工分切企业;下游对接商超零售、便利店、电商平台及餐饮、商业场所等大宗采购终端。2025年全球纸巾市场均价约0.85美元/件,年度销量约1150亿件,总产能约1400亿件,行业平均利润率受木浆周期波动及品牌溢价影响,维持在8%至15%之间。
二、三大驱动因素:城镇化与渠道变革并行推进首先,全球城镇化与卫生意识升级是核心推力。 受消费者个人卫生意识常态化提升影响,纸巾从单纯清洁工具转变为健康防护刚需。据世界银行2024年6月数据,全球城镇化率已达57.6%,较2020年提升2.3个百分点,直接带动纸巾消费基数扩大。
其次,原材料革新打开利润增长空间。 以非木纤维(竹浆、可冲散纤维)为原料的产品占比快速提升,具有乳霜护肤、杀菌防霉等附加功能的高端纸巾成为利润增长点。某国内头部纸企推出竹浆抑菌纸巾后,单品毛利率较普通产品高出12个百分点。
此外,下游渠道多元化加速下沉渗透。 零食量贩店、社交电商的崛起显著提升了产品在三四线城市的渗透率。据艾瑞咨询2024年11月报告,社交电商渠道生活用纸销售额同比增长34.2%,已成为增速最快的分销通路。
三、竞争格局与区域差异:国际主导,本土加速突围从全球竞争格局看,头部企业在销量、收入、价格及市场占有率方面均占据主导地位,数据覆盖2021至2026年。值得关注的是,中国市场呈现"国际企业与本土企业双轨并行"特征。据调研,2024年中国本土纸巾品牌市占率首次突破55%,较2021年提升近8个百分点,反映出国产替代进程正在加速。
从行业细分视角看,家庭消费与商用采购在纸巾选型上存在显著差异——家庭消费更注重柔软度与性价比,商用场景则侧重大包装成本控制与供货稳定性。此外,欧美市场环保认证标准严格,非木纤维产品占比已超25%,而亚太市场仍以木浆产品为主导,结构升级空间较大。
四、未来展望:稳增中的结构性机会综合来看,纸巾市场虽整体增速温和,但结构性机会明确。环保可持续化、功能化精细与渠道下沉三大方向将成为未来六年的核心增长极。对于生活用纸企业而言,提前布局竹浆等非木纤维产线与功能化产品研发,将在下一轮消费升级中占据先发优势。未来需求将集中于全生命周期零碳纸巾、乳霜护肤纸巾、杀菌防霉高端纸巾及适配下沉市场的高性价比产品。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





