充气护舷行业正处于海上能源运输扩容与港口基础设施升级的双重驱动期。 据恒州诚思调研数据,2025年全球充气护舷市场规模约32.22亿元,预计2032年将接近41.36亿元,2026–2032年复合增长率(CAGR)为3.5%。当前行业核心矛盾在于:大型LNG接收站及超大型船舶对高性能充气护舷需求旺盛,但橡胶原材料价格波动与实心橡胶护舷的低价竞争仍在压缩利润空间。解决路径清晰——以橡胶配方与增强技术为核心壁垒,绑定LNG及海上能源客户构建长周期合作关系。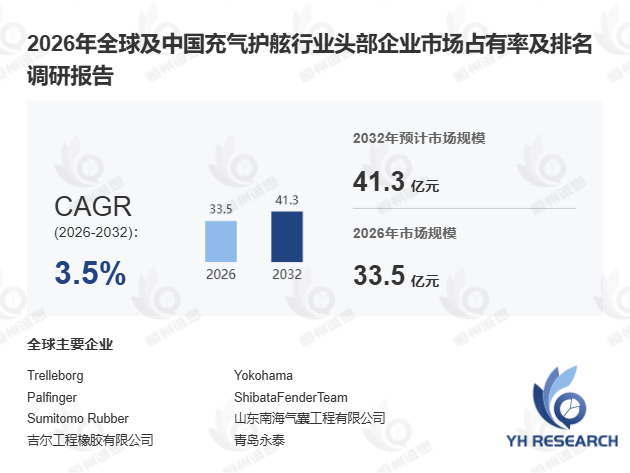
一、产品定义与市场基本盘充气护舷(气垫护舷)是以压缩空气为弹性介质的漂浮式橡胶护舷,由外层橡胶、内层橡胶、帘线层、缠绕环及法兰开口五层结构组成,通过内部高压空气实现碰撞能量吸收。相较于传统实心橡胶护舷,充气护舷能量吸收率高出30%–50%,反作用力降低约40%,且具备可放气、可迁移、可重复安装的显著优势。2025年全球产量达约12.21万套,平均单套售价约2.64万元人民币。
上游原材料涵盖天然橡胶、合成橡胶、轮胎帘线、钢链及金属法兰组件,其中橡胶配方与增强技术构成核心技术门槛。据国际橡胶研究组织(IRSG)2024年10月报告,2025年全球天然橡胶均价同比上涨约11%,直接推高充气护舷制造成本约8%–12%。
二、三大需求引擎与增长逻辑首先,LNG贸易扩张是第一增长引擎。 全球液化天然气贸易量持续攀升,LNG接收站建设直接拉动高性能充气护舷需求。据国际燃气联盟(IGU)2025年初数据,全球在建及规划LNG接收站超过40座,单个大型接收站护舷采购金额通常在800万–2000万元区间。
其次,超大型船舶部署加速港口升级。 VLCC(超大型油轮)与超大型集装箱船的泊位对护舷承压能力要求显著提升。某欧洲港口集团引入新型高承重充气护舷后,单泊位年吞吐量提升约15%——这一案例印证了产品性能升级对港口效率的直接拉动效应。
此外,MRO市场提供稳定收入来源。 充气护舷典型使用寿命为8–12年,定期检测与更换构成持续性需求。据恒州诚思统计,2025年全球MRO市场占整体收入比重已达35%,且呈逐年上升趋势。对比海上能源设施与普通港口可见:前者对护舷耐腐蚀、抗低温性能要求更为严苛,单套产品附加值通常高出30%–45%。
三、竞争格局与产业链透视从产业链下游看,应用场景集中于港口、LNG运输、海上石油平台、FPSO及海军舰艇五大领域,其中大型油轮与LNG运输船贡献超过60%的市场需求。从区域竞争格局看,中国市场呈现国际企业与本土企业并存态势。2021–2026年数据显示,本土企业凭借成本优势在中低端市场占有率持续攀升,而国际品牌在高端海上能源设施领域仍保持技术壁垒。
独家观察指出:2024年全球充气护舷市场中,中国企业出口份额首次突破35%,较2020年提升约8个百分点。这一变化背后,是国内橡胶配方技术的持续突破——某本土头部企业研发的新型芳纶帘线增强充气护舷,承压性能较传统产品提升25%,已成功进入中东及东南亚LNG项目供应链。
四、研究覆盖与核心结论本报告系统覆盖2021–2025年历史数据及2026–2032年预测,从全球与中国市场竞争格局、重点国家份额、产品类型与应用细分、核心产区产能及产业链上下游六个维度展开分析。核心结论明确:充气护舷市场受LNG贸易与港口升级双重驱动,3.5%的稳健增长中,技术壁垒与客户绑定能力将成为企业分化的关键变量。对比离散型港口设备采购与流程型海上能源维护可见:后者对产品全生命周期服务能力的要求更高,这正推动头部企业从单一制造商向"产品+服务"综合供应商转型。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





