海事护舷行业正站在港口基建升级与存量更换需求的交汇点上。 据恒州诚思调研数据,2025年全球海事护舷(船舶护舷)收入规模约49.10亿元,预计2032年将接近61.02亿元,2026–2032年复合增长率(CAGR)为3.1%。当前行业面临的核心矛盾在于:亚太、中东等新兴市场新建港口需求旺盛,但成熟市场受制于替换周期长、橡胶与钢材等原材料价格波动,企业利润承压。解决路径已然清晰——以高性能复合材料替代传统橡胶、以MRO(维护、维修与运营)服务模式绑定长期客户,进而构建稳定收入结构。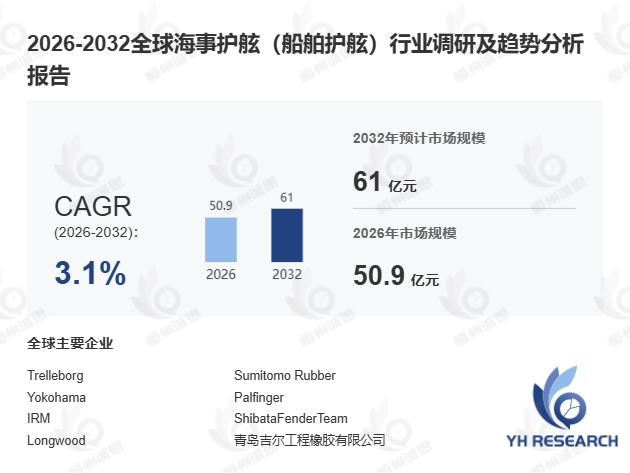
一、市场基本盘与产品定义海事护舷(船舶护舷)是用于防止船舶相互碰撞或与码头、栈桥等设施发生接触的船舶防撞装置,本质上属于港口基础设施与海洋工程设备的核心耗材。2025年全球产量达约27.05万套,上游原材料主要包括天然/合成橡胶及钢材,下游覆盖港口、船对船转运、造船厂及海上能源设施四大场景。
据国际海事组织(IMO)2024年发布的《全球港口设施安全评估报告》,全球运营中的商业港口超过3800座,其中约40%的码头护舷系统服役年限已超过10年,直接催生了大规模MRO替换需求。这意味着海事护舷并非单纯的一次性设备采购,而是兼具基建属性与耗材属性的复合型市场。
二、三大需求引擎与增长逻辑首先,新建港口与深水码头项目(EPC驱动型需求) 是市场增长的第一引擎。亚太、中东和非洲地区正处于港口扩能的集中期。据中国交通运输部2024年11月数据,仅东南亚地区2025年规划新建及扩建码头项目即超过60个,单个大型泊位护舷采购金额通常在200万–800万元人民币区间。
其次,港口现代化改造 推动了对高性能护舷系统的需求升级。传统橡胶护舷正逐步被聚氨酯发泡护舷、复合材料护舷替代。某国内港口集团引入新型高分子复合材料护舷后,使用寿命从8年延长至15年以上,全生命周期成本降低约30%——这一案例印证了技术迭代对市场结构的重塑效应。
此外,MRO市场提供了稳定的经常性收入。 海事护舷作为高磨损部件,典型更换周期为5–15年。据恒州诚思统计,2025年全球MRO市场占整体收入比重已达38%,且呈现逐年上升趋势。对比离散型港口设备采购与流程型海上能源设施维护可见:后者对护舷的耐腐蚀、抗冲击性能要求更为严苛,单套产品附加值通常高出25%–40%。
三、竞争格局与产业链透视从产业链上游看,天然橡胶与合成橡胶价格受东南亚主产区气候影响波动明显,2025年天然橡胶均价较2024年上涨约9%,直接推高中游制造成本。中游生产环节高度集中,全球头部企业在亚太地区拥有超过60%的产能布局。
从下游竞争格局看,中国市场呈现国际企业与本土企业并存态势。2021–2026年数据显示,本土企业凭借成本优势在中低端市场占有率持续提升,而国际品牌在高端海上能源设施领域仍保持技术壁垒。此外,美国、欧洲、日本、韩国、东南亚及印度等重点区域的市场份额分布差异显著——欧洲市场受环保法规驱动,对低VOC排放护舷材料需求增长明显;印度市场则受莫迪政府"萨加尔玛拉"港口计划推动,2025年护舷采购量同比增长约12%。
四、研究覆盖与核心结论本报告系统覆盖2021–2025年历史数据及2026–2032年预测,从全球与中国市场竞争格局、重点国家份额、产品类型与应用细分、核心产区产能及产业链上下游七个维度展开分析。独家观察指出:2024年全球海事护舷市场中,MRO服务收入增速首次超过新建项目采购增速,标志着行业正从"增量建设"向"存量运营"转型。这一结构性变化要求企业同步布局产品研发与售后服务能力,方能在3.1%的稳健增长中占据先机。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





