全部版块 我的主页
› 论坛 › 提问 悬赏 求职 新闻 读书 功能一区 › 经管文库(原现金交易版)
197 0
2026-06-02
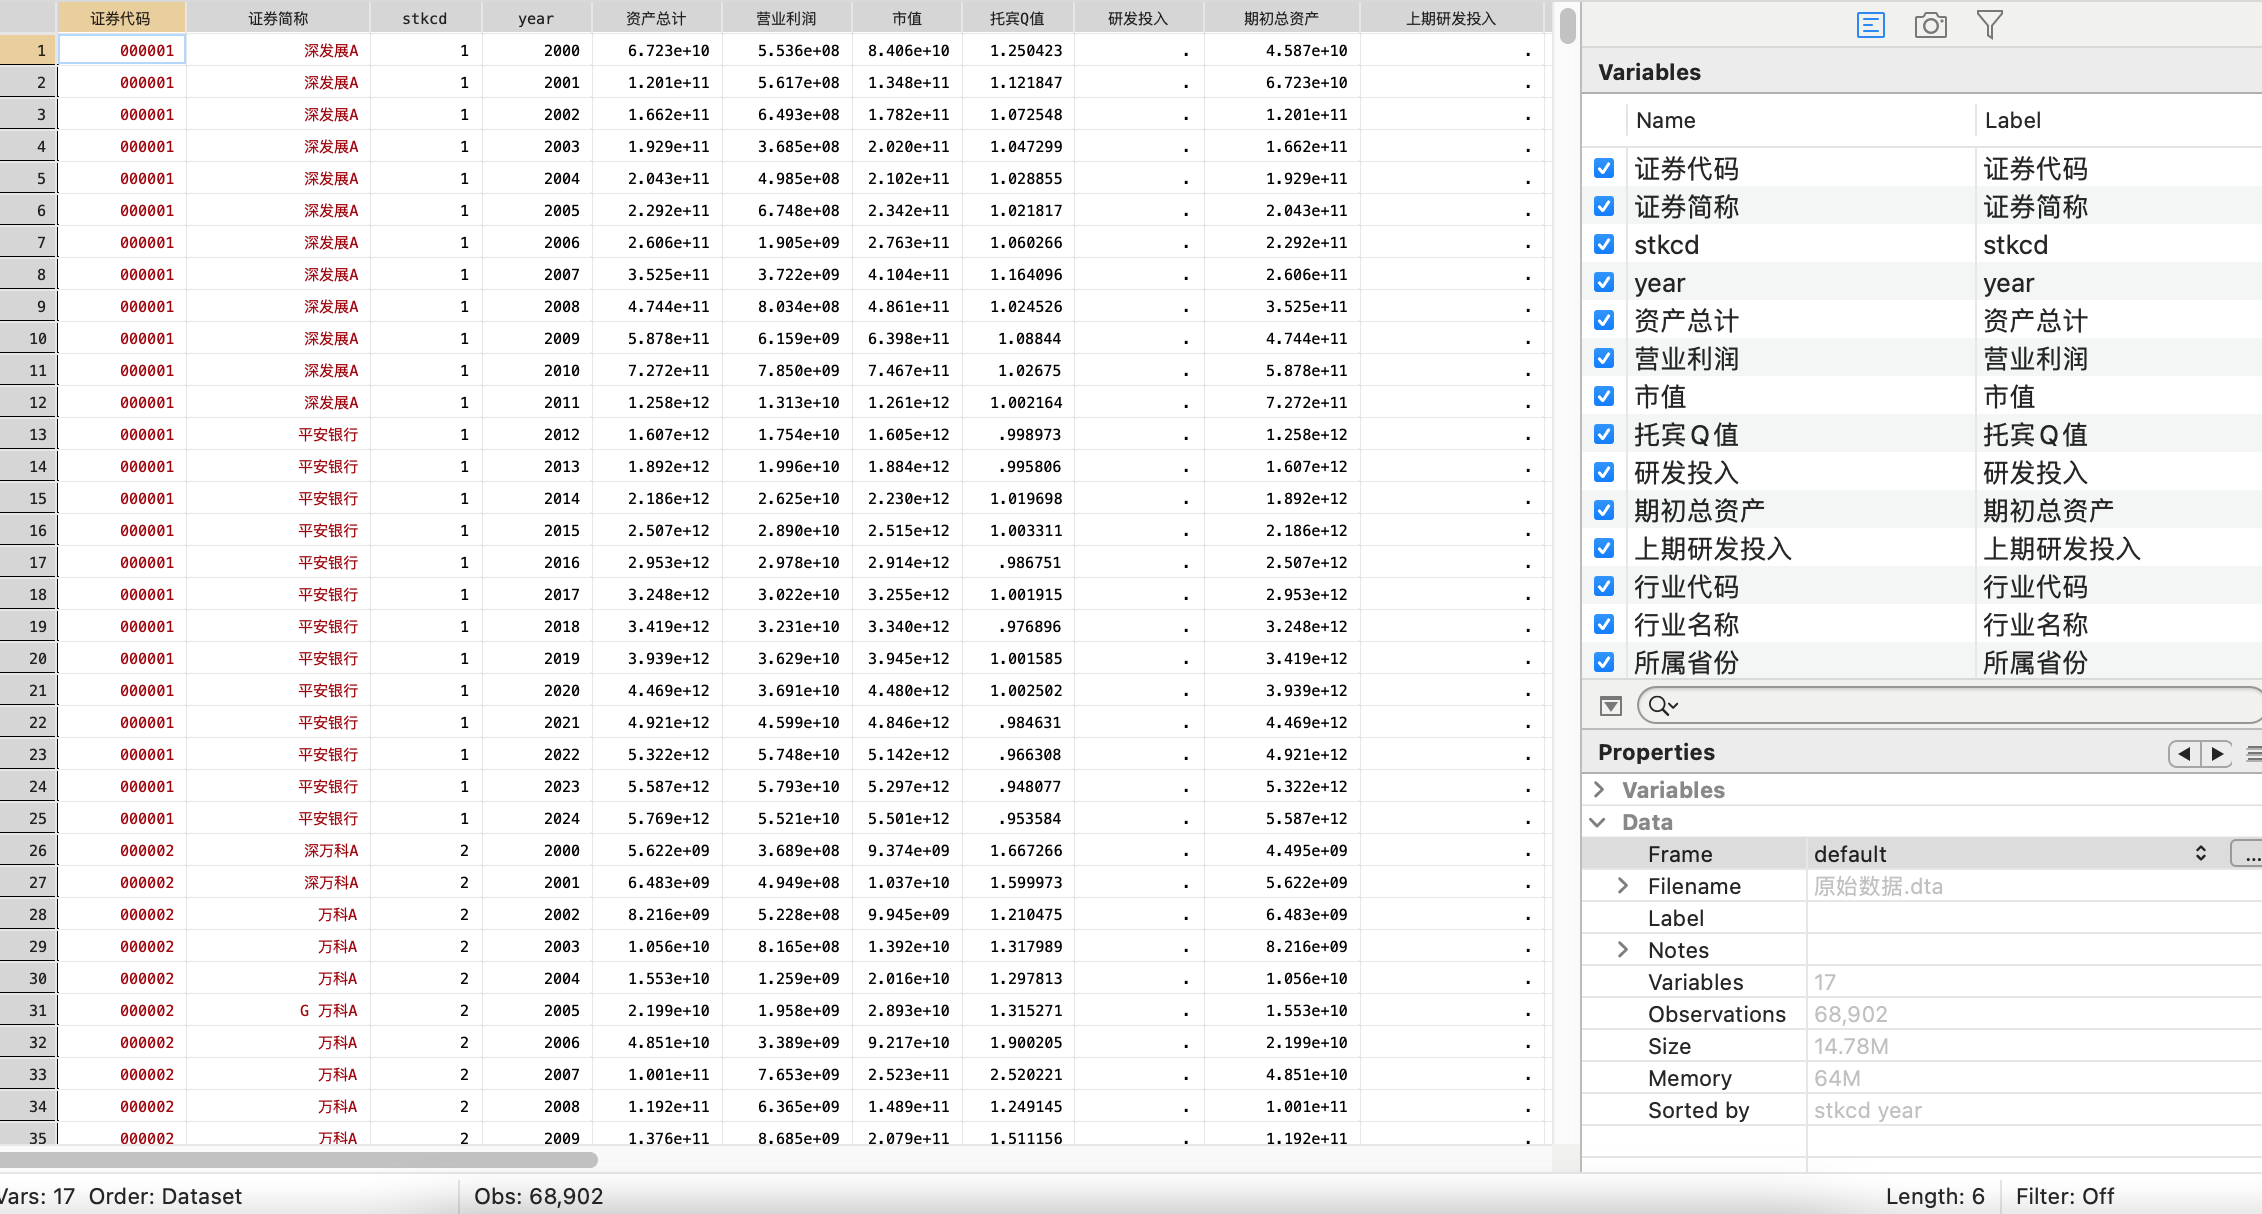
数据年份:2008-2024
数据范围:A股上市公司
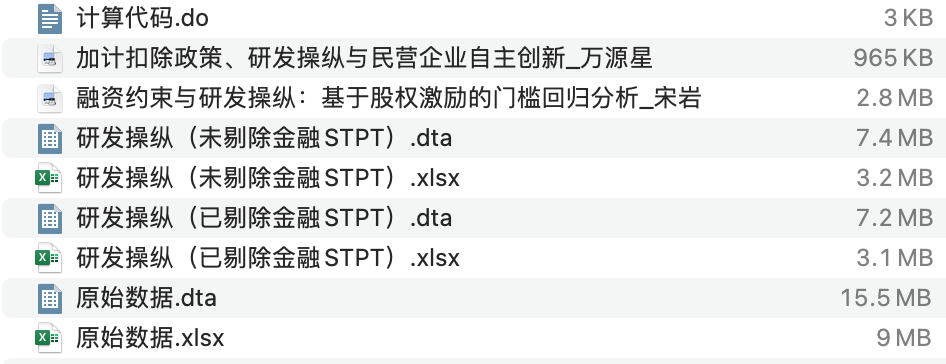
数据版本:研发操纵(未剔除金融 STPT)、研发操纵(已剔除金融 STPT)Dta+Excel
样本选择:全部A股2008-2023年数据(“研发支出”在数据库中是从1998年开始,经过处理之后的数据起点为2008年)
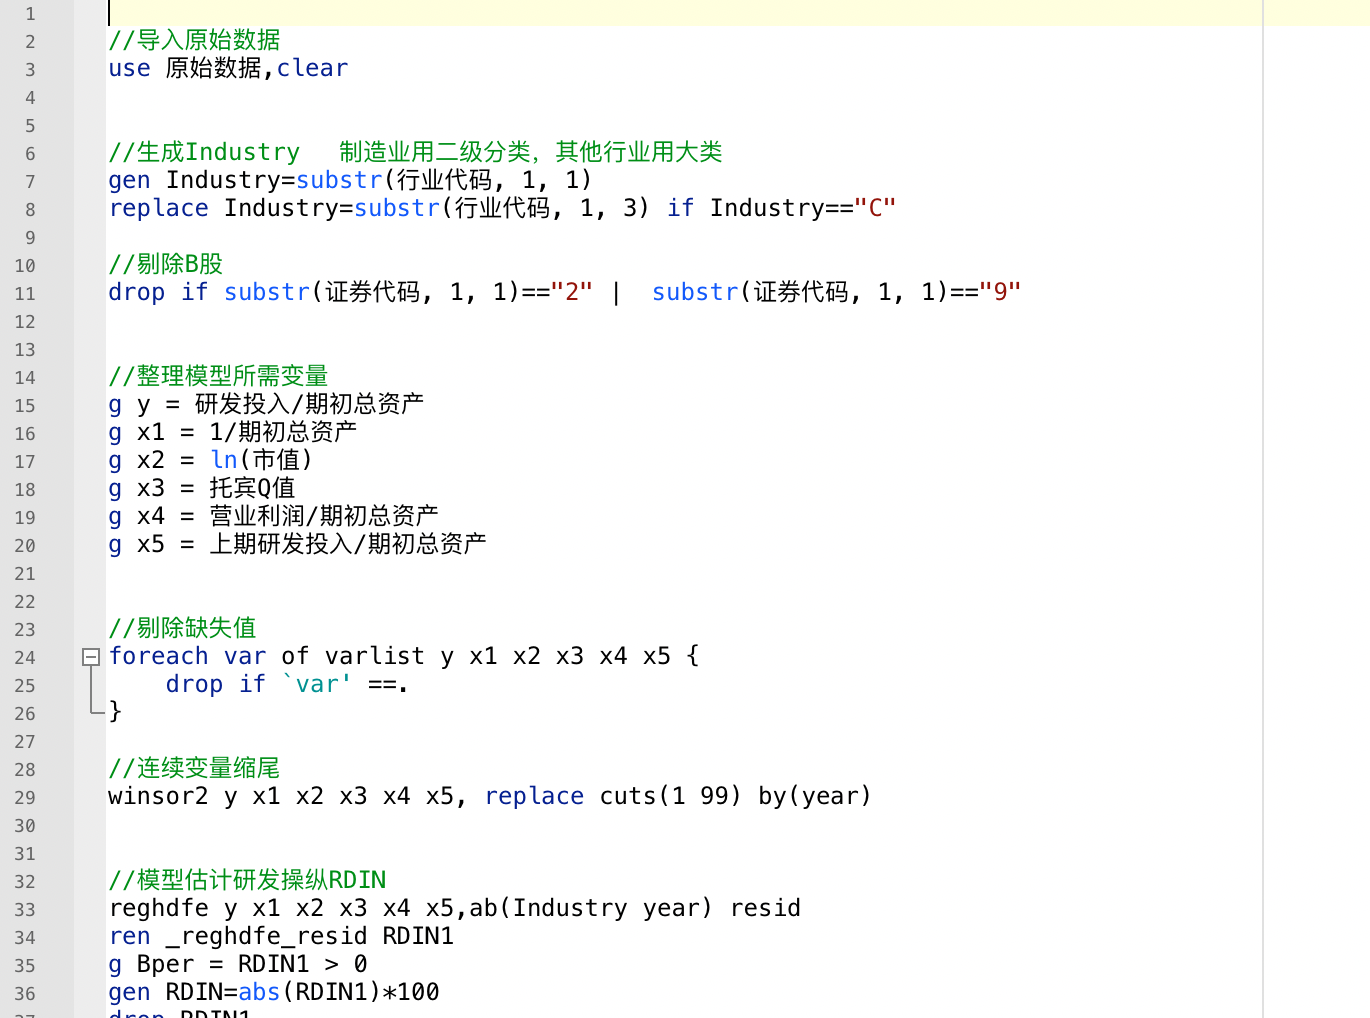
与大多数文献相同,做了如下的处理:剔除金融行业的样本;剔除当年年末被ST、*ST或PT的上市公司;剔除有缺失值的公司样本
注:提供了剔除所需数据和剔除代码,若无需做该项剔除处理,自行删除相关代码重新运行即可
行业参照证监会2012年行业分类标准
并对连续型变量进行了1%和99%分位数的缩尾处理
文献参考:
[1]万源星,许永斌,许文瀚.加计扣除政策、研发操纵与民营企业自主创新[J].科研管理,2020,41(02):83-93.
[2]宋岩,刘悦婷.融资约束与研发操纵:基于股权激励的门槛回归分析.改革.2022.(07):144-154.
附件列表
二维码

扫码加我 拉你入群

请注明:姓名-公司-职位

以便审核进群资格,未注明则拒绝

相关推荐
栏目导航
热门文章
推荐文章

说点什么

分享

扫码加好友,拉您进群
各岗位、行业、专业交流群