当前,全球海上油气开发正加速向超深水、高温高压方向推进,油气海底脐带缆、立管和流线(SURF)作为海底生产系统的核心基础设施,其战略地位持续攀升。据恒州诚思调研统计,2025年全球SURF市场收入规模约1283.4亿元,预计到2032年将接近2067.7亿元,2026至2032年复合年均增长率(CAGR)达6.9%。这一增长受巴西盐下层、圭亚那、西非及墨西哥湾等热点区域勘探投资扩张驱动。对于海工装备企业而言,理解SURF的技术演进与竞争格局,是把握深海油气供应链机遇的关键前提。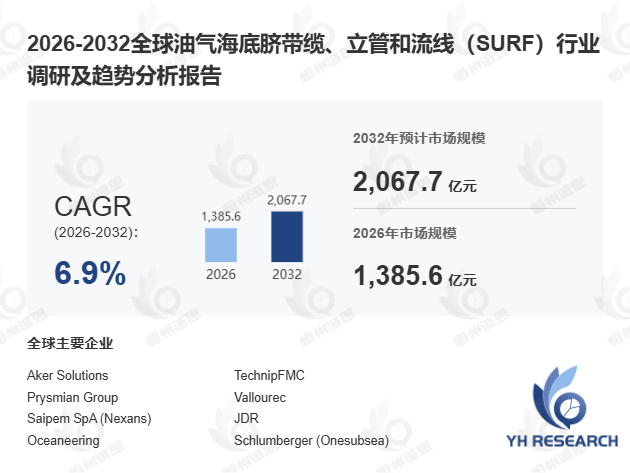
首先,从产品定义与技术架构来看,SURF系统构成海底油气生产的关键纽带。 脐带缆(亦称脐带电缆)是一种静态或动态复合电缆,承担连接海底生产处理系统与地面平台、以及大型海底系统内部各元件间飞线互联的核心功能,可同时执行电力传输、信号通信及液压控制等多重工艺流程。流线负责将未处理流体从海底油井输送至立管,立管再将流体提升至地面处理系统。2025年全球SURF产量达到约1782万米。据国际能源署(IEA)2024年10月发布的《世界能源展望》,全球深海油气资本支出同比增长约18%,直接拉动SURF订单量攀升。
其次,从产业链上游分析,高性能材料是SURF技术壁垒的核心支撑。 行业上游涵盖特种钢、双相不锈钢、镍合金、聚合物、光纤、柔性管材及海上工程设备等供应商。其中,超级双相不锈钢、因科镍合金(Inconel)、聚偏氟乙烯(PVDF)及聚醚醚酮(PEEK)等高性能材料,对耐腐蚀性与高压海底作业至关重要。以某欧洲海工企业为例,其采用PVDF外护层脐带缆后,在墨西哥湾高温高压环境中服役寿命延长约30%,维护成本下降近25%。此外,据中国船舶工业行业协会2024年数据,我国深海用脐带缆国产化率已从2020年的约35%提升至2024年的近52%,但在超深水动态脐带缆领域仍依赖进口。
此外,从市场竞争格局与技术趋势来看,全球SURF市场正经历深刻变革。 市场需求与全球海上油气勘探开发投资高度关联,巴西盐下层、圭亚那Stabroek区块及西非深海项目是当前主要增长引擎。技术方向上,行业正朝超深水、高温高压(HPHT)应用、长距离回接架构及数字化集成海底生产系统演进。对比北美与亚太市场,北美企业在动态脐带缆与数字化集成方面表现突出,而亚太企业则在立管制造与成本控制方面具备竞争优势。值得关注的是,2024年中小型海工企业在SURF数字化设计工具上的投入占比首次超过大型企业,反映出行业正从"产能驱动"向"技术驱动"转型。
从区域竞争格局审视,全球头部企业市场份额数据覆盖2021至2026年,中国市场则由国际企业与本土企业共同角逐。 核心生产地区集中于挪威、巴西、中国及韩国,产能布局与区域勘探投资基本匹配。按产品类型拆分,动态脐带缆增速显著高于静态脐带缆;按应用拆分,深水浮式生产系统(FPSO)对SURF的需求拉动最为强劲。
综合来看,SURF行业正处于从传统海工制造向数字化深海装备升级的关键窗口期,企业若能在高温高压材料研发与数字化集成系统方面建立壁垒,将在下一轮深海油气开发潮中占据先机。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





