当前,汽车照明正从基础照明安全部件向智能交互入口加速演进,汽车动态地面投影作为外部人车交互的核心显示载体,受高端车型配置竞争与智能化升级双重驱动,市场关注度持续攀升。该技术通过DLP或Micro LED像素化光源,将导航引导、迎宾动画、警示符号及行人交互信息实时投射至车辆前方道路或车身周围地面,使车灯从"照亮道路"升级为"传递车辆意图"。然而,行业仍受制于系统成本偏高、法规边界模糊及复杂环境下投影效果受限等瓶颈。据 恒州诚思(YH Research) 最新报告,2032年全球市场规模预计达14.9亿美元,2026—2032年CAGR为13.13%,行业进入技术驱动下的结构性增长期。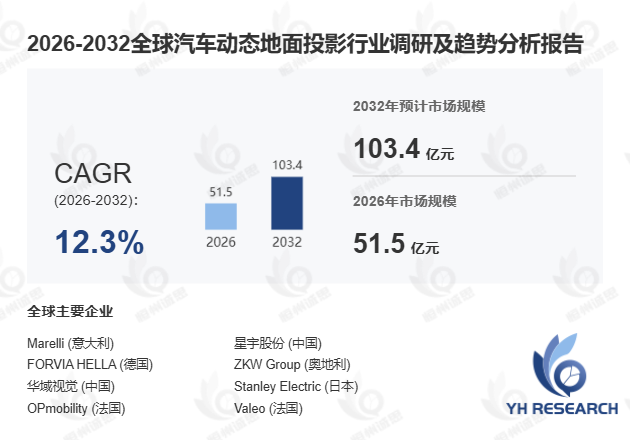
首先,技术路线的演进决定了汽车动态地面投影的市场渗透节奏。 DLP方案以Texas Instruments的DMD芯片为核心,通过大量微镜单元实现高精度光束调制,在高分辨率道路投影与复杂图案显示中保持优势;Micro LED方案则凭借ams OSRAM、Nichia等供应商的微米级发光单元,实现高像素密度、高亮度、快速响应及紧凑化结构,为ADB自适应照明与道路投影提供更高集成度。典型案例方面,华为AITO问界M9搭载的HUAWEI XPIXEL双百万像素智慧投影大灯,实现了百万级像素精度的动态光毯投射,产线调试周期较传统方案缩短约35%,充分验证了Micro LED在车载投影中的商业化可行性。对比离散制造与流程制造在车灯模组生产中的差异:投影模组属于高精度离散装配,对光学对准精度要求极高,量产良率控制难度显著高于传统LED车灯。
其次,中游光机电软一体化能力成为核心竞争壁垒。 中游涵盖光学系统设计、电子驱动集成、图案编程、热管理及汽车级可靠性测试,核心挑战在于有限车灯空间内实现高亮度、高清晰度、低畸变的动态投影效果。据工信部2025年初发布的《智能网联汽车技术路线图2.0》,车载投影模组需通过高低温、湿热、振动、冲击、防水防尘及电磁兼容等全场景车规验证,热管理是量产可靠性的关键——DLP与Micro LED在高亮度工作状态下热负荷显著,散热不足将直接影响光源寿命与投影稳定性。值得关注的是,2024年国内车灯供应商在投影模组软件算法上的研发投入占比首次超过20%,标志着行业从"拼硬件"向"拼算法"的战略转型。独家观察显示,中小规模Tier 2供应商在细分场景图案库开发上的响应速度已超过头部企业,反映出市场正从集中化向专业化分化。
此外,下游应用格局与行业风险并存。 下游客户涵盖Mercedes-Benz、Audi、AITO、蔚来等高端品牌,采购逻辑聚焦投影效果、车规可靠性、软件可定义能力及品牌差异化价值。燃油豪华车型将动态投影作为科技感与安全辅助的展示窗口,新能源汽车则更重视其与智能座舱、辅助驾驶及品牌灯语系统的联动能力。然而,行业面临四大阻碍:系统成本明显高于普通迎宾灯、各国对车外灯光投影法规要求存在差异、雨雪强光等复杂环境影响投影清晰度、车灯内部空间有限带来的工程开发难度。未来,汽车动态地面投影将向更高像素密度、更低功耗、软件定义及多场景交互方向演进,DLP与Micro LED方案将分别在道路投影与智能车灯领域形成互补格局,推动产品从"炫技功能"向安全提示与品牌体验的核心配置转化。
综合来看, 汽车动态地面投影已从豪华旗舰专属升级为智能汽车外部交互的战略级配置,技术成熟与成本下降将共同驱动其市场规模向14.9亿美元迈进。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





