一、防弹玻璃市场发展现状:权威规模、产销价格核心数据
(一)市场规模与长期增长预测
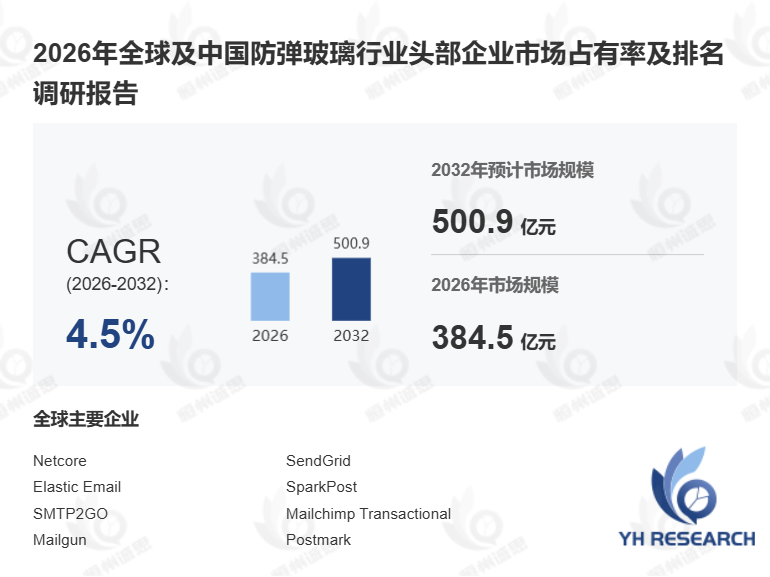
依托恒州诚思行业调研出具的精准统计数据,2025 年全球防弹玻璃市场规模达到 366.8 亿元,公共安防、军工特种装备、金融基建多赛道需求稳定释放,防弹玻璃市场发展现状整体平稳上行。结合行业增长模型测算预估,2032 年防弹玻璃市场规模将攀升至 500.9 亿元,2026 至 2032 年六年周期内防弹玻璃市场复合年均增长率 CAGR 维持 4.5%,稳健低速扩容是防弹玻璃市场发展趋势标志性特征,长期防弹玻璃市场发展前景具备可靠成长底盘。

产销数据直观反映行业供给体量,2025 年全球防弹玻璃总产量 2670 万平方米,行业市场平均售价 190 美元 / 平方米;不同防弹等级、轻量化定制款价差明显,高防护规格
产品溢价能力突出,成为头部企业拉高盈利的核心品类。
(二)防弹玻璃产品构造、防护原理与国际检测标准
防弹玻璃属于多层复合特种层压安全材料,核心功能是抵御枪弹冲击穿透,同时维持通透光学视野,产品性能严格对标 UL 752(1-10 级)、EN 1063(BR1-BR7)两大国际权威检测规范。产品内部采用化学强化玻璃片与 PVB、SGP、聚碳酸酯聚合物夹层交替叠合结构,子弹撞击瞬间夹层可吸收、分散冲击动能,阻挡弹体贯穿,还能大幅抑制玻璃碎渣飞溅伤人。对比普通建筑、车用玻璃,防弹玻璃受外力冲击时整体柔性形变而非整块碎裂,防护等级可按需定制,覆盖手枪、大威力步枪不同防护需求,适配兼顾透光可视与弹道防护的高危安全场景,是安防领域不可替代的功能性建材。
二、防弹玻璃完整产业链上下游分工体系
(一)上游原材料与生产设备供应端
防弹玻璃产业链上游决定产品基础防护性能,供应品类分为两大板块:第一类基础原材料,包含高纯度石英砂、纯碱、高强度化学强化玻璃基板、聚碳酸酯 / 丙烯酸酯板材、PVB、SGP 高分子中间膜,夹层材料韧性、玻璃基板硬度直接决定防弹极限;第二类专业生产与检测设备,高压釜、数控精密切割机床、弹道冲击测试试验机均为产线必备重型设备,设备投入门槛高,小型厂商难以配齐全套硬件。
(二)中游加工制造与认证检测环节
中游是防弹玻璃成型核心工序,全程在高温高压环境下完成玻璃与聚合物夹层热压层合,后续开展精密切割、边缘加固打磨处理;成品必须按照 ISO 12543 标准完成弹道冲击测试,拿到 UL、EN 官方防护等级认证才可合规流通销售。认证测试周期长、能耗投入大,是行业重要技术资质壁垒。
(三)下游应用客户与落地使用场景
下游采购主体覆盖安防集成商、装甲车整车厂、建筑工程总包、军工国防企业、各大银行金融机构。防弹玻璃落地场景十分明确:银行营业柜台、驻外大使馆楼宇、政府行政大楼、
贵宾防弹车辆、城市关键安防基础设施。高等级军工、装甲车订单单块防护要求严苛,是拉高防弹玻璃市场规模高附加值需求的核心板块。
三、防弹玻璃精细化成本结构分层拆解
1.核心原材料成本(占比 45%-55%)
高强度玻璃基板、聚碳酸酯板材、特种防弹中间膜是最大支出项;防护等级达到 BR5 及以上的高端型号,原料采购成本直接上浮 30%-50%,轻量化防爆特种用料溢价更高。
2.生产制造与认证测试成本(占比 25%-35%)
层压高压釜能耗极高,切割、边缘处理人工设备损耗大;弹道抽样测试、国际资质年审、设备折旧持续消耗资金,无认证资质的产品无法进入正规招投标市场。
3.定制研发与运营管理成本(占比 8%-15%)
针对装甲车、特殊防爆建筑的个性化结构设计、边角加固工艺改良、全流程品控质检都会产生研发管理开销;高端轻量化防爆定制产品整体单位成本相比标准款高出 40%-60%。
4.物流包装安装配套成本(占比 5%-10%)
防弹玻璃体积大、易碎、防护等级高,运输需要专用防震包装,现场吊装安装配套人工成本固定存在。
整体来看原材料占据成本半壁江山,资质与工艺壁垒阻挡低价杂牌入场,头部合规厂商订单稳定性更强。
四、防弹玻璃未来发展前景趋势与增长支撑
全球安防刚需长期托底市场增量。各国金融网点、政务楼宇、驻外使馆安防标准持续升级,老旧普通玻璃批量替换需求稳定;军工装甲车、特种安保车辆量产扩容,持续稳定拉动防弹玻璃市场规模,保障 4.5% 稳定 CAGR 增速。
轻量化复合新材料迭代优化产品结构。传统厚重多层玻璃逐步被聚碳酸酯复合轻量化防弹玻璃替代,同等防护等级下重量下降、适配新能源防弹车、小型特种车辆,轻量化高端产品打开全新盈利空间,是核心防弹玻璃市场发展趋势。
区域市场需求分化,国产替代加速出海。国内玻璃基板、PVB 膜供应链成熟,本土合规厂商性价比优势明显,逐步抢占东南亚、中东、拉美安防基建订单;欧美老牌企业牢牢把持超高军工防护市场,行业形成分层竞争格局。
多功能一体化复合板材成为研发方向。新一代防弹玻璃同步叠加防爆、防砸、隔音、防紫外线多重性能,适配高端别墅、涉密实验室、口岸安检建筑等复合防护场景,拓宽下游应用边界,进一步放大防弹玻璃市场发展前景。
综合行业数据与供需逻辑分析,4.5% 平稳复合增速代表赛道抗波动能力强,安防、军工、金融基建刚需长期不变;产业链资质门槛、材料工艺壁垒维持行业良性竞争,未来七年防弹玻璃市场发展现状稳步向好,合规具备认证实力的生产、经销企业拥有持续稳定经营红利。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏