在全球能源转型与LNG贸易持续扩张的背景下,液化天然气泵作为LNG储运全链条中不可替代的核心低温设备,正迎来结构性增长窗口。据恒州诚思调研数据,2025年全球液化天然气泵市场规模约73.74亿元,预计至2032年将接近145.6亿元,未来六年CAGR达9.9%。2025年全球年销量约9,111台,平均出厂均价约11.19万美元/台。对于LNG产业链企业而言,当前的核心痛点在于:随着2025—2030年全球LNG出口产能进入集中投放期,市场对高性能低温泵的需求急剧攀升,但高端产品仍受制于国际品牌的技术壁垒。本文将从市场规模、竞争格局、区域需求及产业链结构四个维度展开深度剖析。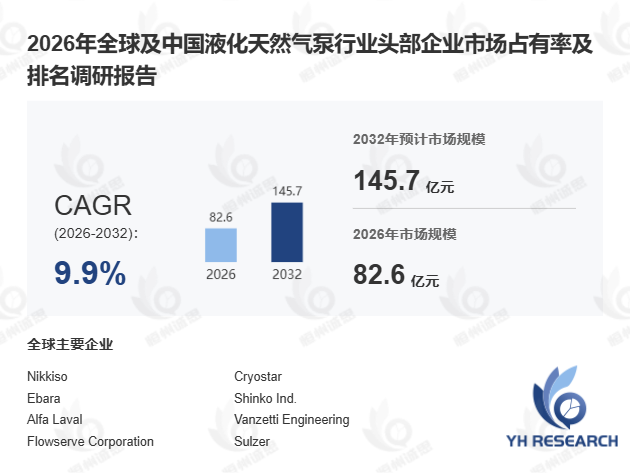
首先,从产品定义与技术门槛看,液化天然气泵属于极端工况下的高价值专用设备。 该设备专为输送、装载或加压已冷却至约-162°C的液态天然气而设计,受极端低温与强挥发性双重约束,系统须采用经过高度工程化设计的低温材料及密封机制。上游核心部件涵盖低温合金材料、泵壳铸件、叶轮、潜液电机、机械密封及变频控制系统等,典型供应商包括 Sulzer、Ebara、Flowserve、Weir Group 等;中游涉及设计、机加工、装配、低温测试与系统集成;下游则覆盖 LNG 液化工厂、接收站、储罐系统、气化站、LNG 加注站及船舶燃料供应系统等多元场景。据国际天然气联盟(IGU)2025年初发布的报告,全球在建LNG液化产能已超过1.2亿吨/年,直接拉动泵类设备采购需求进入释放期。
其次,从竞争格局看,行业呈现"技术高度集中、国产替代加速"的双轨特征。 全球头部企业包括 Sulzer、Ebara、Cryostar(Chart Industries 旗下)、Nikkiso、KSB 等,2025年前三大供应商市场营收份额合计超过50%。中国市场方面,以中船重工(CSIC)旗下低温泵、航天晨光、陕鼓动力等为代表的本土企业正加速突破,据中国通用机械工业协会2025年3月数据,国产液化天然气泵在中小型项目中的市占率已从2022年的约18%提升至2024年的约31%。值得关注的是,2024年中国LNG加注站设备采购中,本土品牌中标比例首次超过国际品牌,标志着国产替代已从边缘场景向核心环节渗透。
此外,区域需求结构分化明显。 亚太地区受中国、印度LNG接收站及加注网络扩建驱动,成为增速最快的市场,2025—2032年CAGR预计超过12%。北美与欧洲则以存量设备更新及FSRU(浮式储存再气化装置)项目为主,增长相对平稳。中东与非洲市场当前保有量较低,但受能源出口多元化战略推动,中长期增长潜力显著。对比来看,离散型的大型液化工厂项目与连续型的加注站网络对泵类设备的规格需求差异显著——前者偏重大流量、高压力的离心式低温泵,后者则更青睐紧凑型、易维护的中小型潜液泵。
从技术演进看,行业重心正向高效化、智能化方向迁移。 大容量连续输送能力、低蒸发率密封技术及数字化远程监控系统成为高端机型的核心迭代方向。某欧洲OEM推出的新一代变频控制低温泵,输送效率较上代提升约22%,蒸发损耗降低约15%。然而,低温工况下机械密封的可靠性问题及潜液电机的长寿命设计仍是当前行业面临的主要技术难点。
总体而言,液化天然气泵不太可能成为大众化流体设备,但作为LNG储运全链条中的质量关键节点,其市场将在9.9%的高增速下持续扩容。
(本文核心覆盖:全球市场规模与竞争格局、中国市场分析、重点区域需求结构、产业链上下游及核心生产地区,数据跨度2021—2032年。)




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





