汽车活塞行业正处于"存量博弈+结构升级"的关键转折期。据恒州诚思调研数据,2025年全球汽车活塞市场规模约229.9亿元,产量约33.5亿个,均价约9.49美元/个,预计2032年市场规模将收缩至188.0亿元,未来六年CAGR为-3.3%。行业核心矛盾在于:电动化持续渗透对传统燃油乘用车形成替代压力,但混合动力过渡期仍在支撑需求基本盘。据中国汽车工业协会2025年1月数据,国内混动车型销量同比增长38.7%,活塞、活塞环等内燃机核心零部件在商用车及非道路设备领域仍具刚性需求。企业转型痛点集中于大宗金属价格波动压缩利润、产品高端化技术门槛攀升,而轻量化铝合金活塞与锻造工艺升级成为突围方向。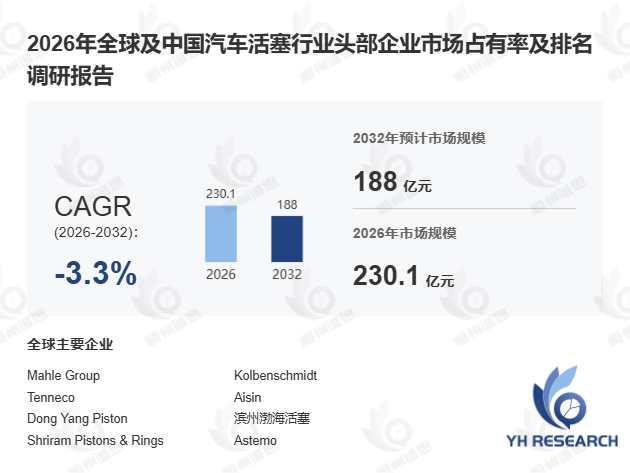
一、产品定义与技术演进汽车活塞是内燃机中的关键运动部件,安装于气缸内,通过活塞环与气缸壁密封并经连杆与曲轴相连,将燃料燃烧产生的高温高压气体转化为曲轴旋转运动输出动力。工作过程中需承受高温、高压及高速摩擦等严苛工况,通常采用铝合金等轻质耐热材料制造,并通过表面涂层或结构优化提升耐磨性与密封性,广泛应用于乘用车及商用车的汽油与柴油发动机。
首先,从技术演进看,发动机增压化、小型化、高压缩比及混动化趋势推动活塞产品持续向轻量化、耐高温、低摩擦与高热管理能力方向升级。据Mahle集团2024年技术白皮书,其新一代锻造铝合金活塞较传统铸造产品减重约15%,热疲劳寿命提升20%以上。其次,按工艺分为锻造与铸造两大类,锻造活塞性能更优但成本较高,逐步成为中高端车型主流选择;按材料分为铝合金活塞与钢活塞,前者占据市场约85%份额。此外,按动力类型可分为汽油机活塞与柴油机活塞,商用车领域柴油机活塞因高负荷工况对材料强度要求更高,单件附加值显著优于乘用车汽油机活塞。
二、竞争格局与区域分化全球头部企业包括Mahle Group、Kolbenschmidt、Tenneco、Aisin、滨州渤海活塞、中原内配、Dong Yang Piston、Shriram Pistons & Rings等,市场呈现"欧美技术领先、中国规模追赶"的双轨格局。独家观察发现,2024年中国本土活塞企业在亚太市场的份额首次突破40%,较2021年提升约7个百分点,反映出供应链本土化与成本优势正在显现。
区域层面,北美市场受皮卡及重型商用车需求支撑,柴油机活塞表现突出;欧洲市场在碳排放法规驱动下,混动车型带动高端铝合金活塞需求增长;亚太市场以中国和印度为核心,乘用车电动化替代节奏最快,但商用车及非道路设备仍构成稳定基本盘。对比来看,北美重商用韧性,欧洲重混动升级,亚太重结构性分化,三大市场需求逻辑差异显著。
三、产业链纵深与趋势研判上游核心原材料为铝合金、钢材及能源,近年来大宗金属价格波动频繁,直接影响企业毛利率稳定性,据测算铝价每波动10%,活塞企业毛利率约变动1.5-2个百分点。中游制造环节,锻造工艺的设备投资门槛较铸造高出约40%,但产品溢价空间更大。下游应用中,乘用车是受电动化冲击最直接的板块,而商用车、重型发动机替代节奏明显较慢,行业内部将面临乘用车需求走弱、商用车相对支撑的分化格局。
未来,行业虽不依赖纯数量增长,但高端化趋势有助于提升单件附加值与技术壁垒。据预测,2028年全球锻造铝合金活塞渗透率将从2025年的32%提升至41%,具备轻量化与热管理技术能力的企业有望在存量市场中获取更大份额。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





