生物柴油原料行业正步入"政策强驱动+技术路线分化"的关键窗口期。据恒州诚思调研数据,2025年全球生物柴油原料市场规模约6332.5亿元,总销量达6543万吨,均价为1338美元/吨,预计2032年市场规模将增至8910.5亿元,未来六年CAGR为5.2%。行业核心痛点在于:原料成本占生产总成本75%-90%,价格波动直接决定企业盈亏;同时,技术路线选择——废弃油脂(UCO)、植物油基与加氢生物柴油(HVO)——正在深刻分化全球竞争格局。据IEA 2024年10月《可再生能源市场报告》,全球HVO产能增速达23%,远超传统FAME路线的8%,二代技术正加速替代一代。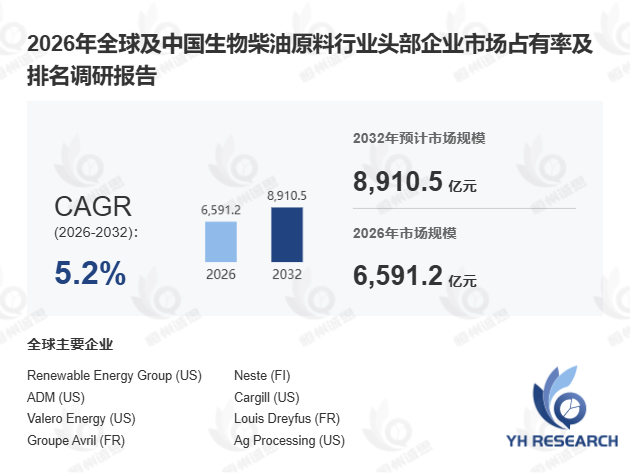
一、产品定义与产业链结构生物柴油是由植物油、动物脂肪或回收食用油经酯交换反应制成的可再生、可生物降解燃料,核心产物为脂肪酸甲酯(FAME),可按B5、B20、B100等比例与石油柴油混合使用,无需改造现有柴油发动机。相较传统柴油,生物柴油可显著降低一氧化碳、颗粒物及硫氧化物排放,在交通运输、发电与工业供暖领域具备明确的环保替代价值。
首先,从原料结构看,全球已形成"植物油为主、废弃油脂为辅"的多元供应格局:2023年约70%的生物柴油由棕榈油(29%)、豆油(23%)、菜籽油(14%)生产,约25%来自废弃食用油。其次,中国受"不与人争粮、不与粮争地"政策约束,几乎全部采用废弃油脂路线,年废油脂产量约1000万吨,但实际收集利用率不足10%,原料呈"点多面广"的分散格局,收集成本持续攀升。此外,以废弃油脂为原料需承担脱色、去味、降酸值等复杂预处理成本,虽原料单价低于植物油,但综合处理成本更高,且废油脂价格受大豆油、棕榈油及原油价格联动影响显著。
二、竞争格局与区域分化全球头部企业包括Neste、ADM、Cargill、Valero、Louis Dreyfus、卓越新能、嘉澳环保、河北金谷等,市场呈现"欧美主导HVO、中国聚焦UCO"的双轨格局。独家观察发现,2024年中国生物柴油企业在亚太市场的原料采购份额首次超过欧洲企业,反映出UCO供应链的本土优势正在显现。
按产品类型划分,市场涵盖植物油基、动物脂肪基及废弃食用油(UCO)三大类;按技术代际分为FAME与HVO两条路线。其中,HVO虽产品性能更优,但前期废料处理工艺复杂、设备投资更高,目前全球仅Neste、Verbio等少数企业具备量产能力。按掺混比例分为B5及以下、B6-B20、B20以上三档,B20以上高掺混比例在欧洲市场受可再生能源指令(RED III)驱动,增速最快。
区域层面,北美市场受通胀削减法案补贴拉动,HVO产能扩张最为激进;欧洲市场在碳边境调节机制(CBAM)推动下,清洁燃料需求刚性增长;亚太市场以中国为核心,UCO路线受政策保护,但原料收集体系仍是最大瓶颈。对比来看,北美重补贴驱动,欧洲重合规约束,亚太重资源循环,三大市场的发展逻辑差异显著。
三、趋势研判与技术难点未来行业发展受三大核心因素驱动:其一,全球碳中和目标倒逼交通领域燃料替代,生物柴油需求刚性增长;其二,废弃油脂资源化利用政策持续加码,UCO路线在中国具备长期确定性;其三,HVO技术成熟度提升,有望在未来五年内实现规模化降本。
技术难点方面,UCO原料的杂质控制仍是行业共性挑战——地沟油中游离脂肪酸含量波动大,直接影响酯交换反应转化率。当前主流解决方案为两步酸催化酯化工艺,但设备腐蚀率较高,维护成本增加约15%。2025年,具备UCO稳定供应链与HVO量产能力的企业,有望在下一轮竞争中占据先发优势。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





