智能手机影像系统正经历从"能拍"到"拍好"的质变,而智能手机光学防抖(OIS)执行器作为实现这一跨越的核心精密机电组件,正成为摄像头模组中不可替代的关键子模块。当前,消费者对暗光成像、运动视频及远焦拍摄的需求持续攀升,倒逼手机厂商加速OIS执行器在中高端乃至中端机型中的标配化进程。据恒州诚思调研数据,2025年全球OIS执行器收入规模约186.7亿元,预计2032年将增至280.8亿元,2026-2032年复合年增长率(CAGR)为6.1%;同期销量达约8.48亿个,全球均价约3.05美元/个。这一数据表明,OIS执行器市场正处于稳健扩张通道,但增速受中低端EIS替代及供应链波动制约,整体呈现结构性增长特征。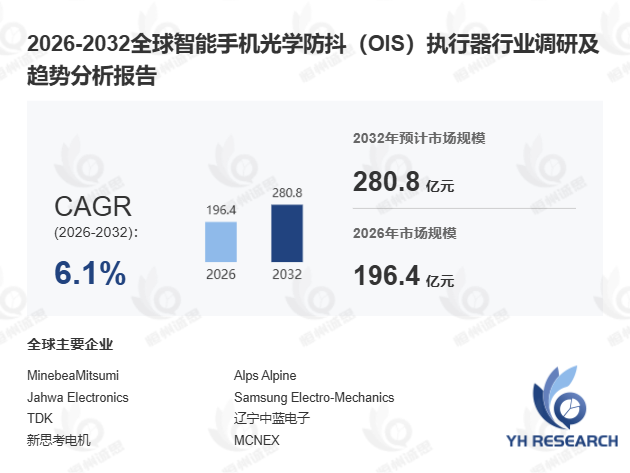
首先,从产品定位与产业链价值分布来看,OIS执行器属于摄像头模组中的高技术门槛精密硬件,其毛利率显著高于标准被动元件,行业通行水平在15%至35%之间,采用高级MEMS结构或多轴稳定设计的产品可进一步抬升附加值。产业链呈三级架构:上游涵盖MEMS传感器、微电机、稀土磁材、精密弹片等基础零部件,决定产品响应速度与耐久性;中游为OIS执行机构整机制造与调试,是毛利核心来源与技术壁垒所在;下游受OEM/ODM影像性能定位驱动,对精度、功耗提出更高要求,进而影响中游议价能力。据工信部2025年初发布的《精密光学元件产业发展报告》,我国MEMS传感器国产化率已突破40%,但高端微电机仍依赖进口,这一瓶颈直接制约中游OIS执行器的成本优化空间。
其次,市场驱动因素呈现多维叠加态势。高像素大底传感器的普及放大了抖动对成像的负面影响,机械补偿从"加分项"变为"必选项"。旗舰机、折叠屏及多摄组合方案推动单机OIS搭载数量从1颗向3-4颗扩展。此外,5G+AI图像优化算法与多摄融合技术的协同,为OIS执行器性能迭代提供了持续动力。值得关注的是,据Counterpoint 2025年Q1数据,中端智能手机OIS渗透率已从2023年的38%升至52%,首次超过高端机型的增速,这一结构性变化正在重塑市场竞争格局。同时,AR/VR、无人机及智能安防等新兴场景对小型化、低功耗OIS执行器的需求亦在快速释放,据 恒州诚思 预测,2027年非手机领域OIS市场规模将突破15亿元。
此外,行业面临的挑战同样不容忽视。中低端市场中,EIS及混合防抖方案因成本优势持续挤压纯OIS执行器的渗透空间;多轴补偿、微型化及更大补偿角度的技术要求,对制造工艺与材料性能构成严峻考验。某头部模组厂商技术负责人透露,当前五维补偿OIS的三维建模精度仍存在±2μm的偏差,直接影响量产良率。叠加稀土磁材等关键材料价格波动,中小供应商盈利承压明显。
从竞争格局看,MinebeaMitsumi、Alps Alpine、Samsung Electro-Mechanics、TDK等日韩企业凭借先发优势占据全球超60%份额;中国企业中,辽宁中蓝电子、新思考电机等正加速追赶,2025年国内厂商合计份额已接近25%。按产品类型,滚珠式与悬丝式仍为主流,但SMA式因响应速度优势在高端机型中占比持续提升。按补偿对象,传感器位移OIS因适配大底传感器趋势,增速高于镜头位移方案。
综合来看,OIS执行器市场正从"旗舰专属"向"全价位渗透"演进,技术迭代与新兴应用将成为下一阶段增长的双引擎。对于中游制造商而言,突破MEMS微电机国产化瓶颈、布局多轴补偿技术,将是抢占2026-2032年结构性增长红利的关键。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





