如2026年版中国液晶聚合物纤维行业全景调研与投资前景预测报告目录
液晶聚合物纤维(LCP Fiber)是一类基于液晶聚合物材料的高性能纤维,具有高强度、低蠕变、热稳定性、耐化学性、低吸湿性和较好的介电性能。凭借这些特性,LCP纤维可应用于绳索和电缆、电气电子部件、航空航天材料、运动用品、服装以及其他先进纤维领域。
高性能电子和通信应用是市场增长的重要驱动力。随着5G网络、高频信号传输、电子
产品小型化和柔性电子结构发展,下游对低介电损耗、尺寸稳定性和耐热性的纤维材料需求持续增加。LCP纤维可用于电缆增强、声学线、高频电子材料及相关部件,在部分应用中能够弥补传统纤维性能不足。
工业和航空航天应用同样支撑市场扩张。LCP纤维具备高拉伸强度、低蠕变和良好耐化学性,适合用于绳索、张力构件、复合材料增强、防护织物和严苛环境应用。在注重尺寸稳定性和轻量化的场景中,LCP纤维可在一定程度上替代或补充芳纶等高性能纤维。
行业仍受到生产工艺复杂、成本较高、合格供应有限和下游验证周期长等因素限制。但随着生产商扩大产能、客户对材料认知提升,LCP纤维预计将在电子、电缆、航空航天和特种工业市场获得更广泛应用。
据中智信投研究网调研团队最新报告显示,预计2032年全球液晶聚合物纤维(LCP纤维)市场规模将达到232.80百万美元,预测期内年复合增长率CAGR为14.6%。
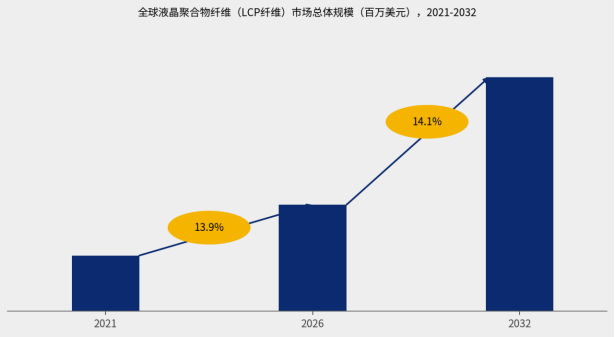
图. 全球液晶聚合物纤维(LCP Fiber)市场前5强生产商排名及市场占有率(基于2025年调研数据;目前最新数据以本公司最新调研数据为准)
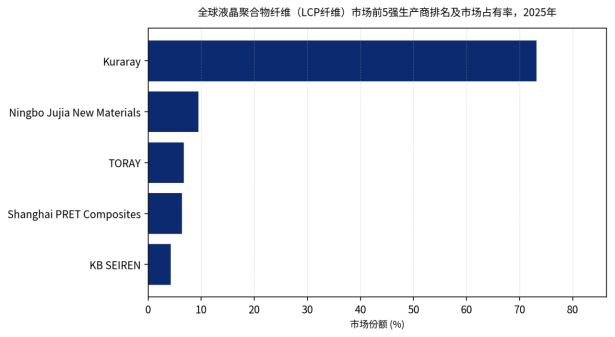
根据中智信投研究网头部企业研究中心调研,全球范围内液晶聚合物纤维(LCP纤维)主要生产商包括Kuraray, Ningbo Jujia New Materials, TORAY, Shanghai PRET Composites, KB SEIREN等。2025年,全球前五大厂商占有大约100.0%的市场份额。
图. 液晶聚合物纤维(LCP Fiber),全球市场规模,按产品类型细分,401D-1000D 处于主导地位
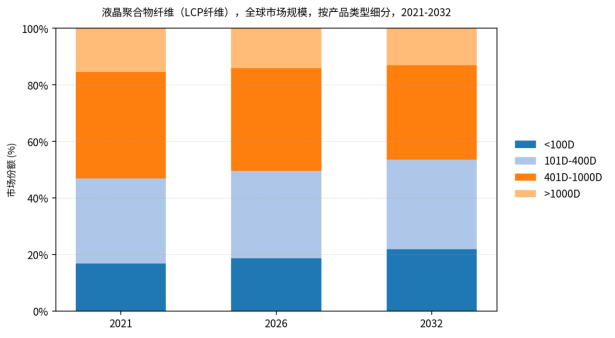
从2021年至2032年,401D-1000D保持较高份额,是产品类型结构中的核心部分。同期,<100D的份额呈现相对提升趋势
图. 液晶聚合物纤维(LCP Fiber),全球市场规模,按应用细分,电气与电子是最大的下游市场
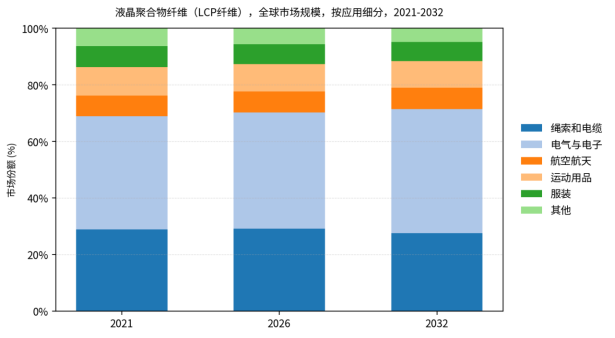
从2021年至2032年,电气与电子保持较高份额,是应用结构中的核心部分。同期,电气与电子的份额呈现相对提升趋势
图. 全球主要市场液晶聚合物纤维(LCP Fiber)规模
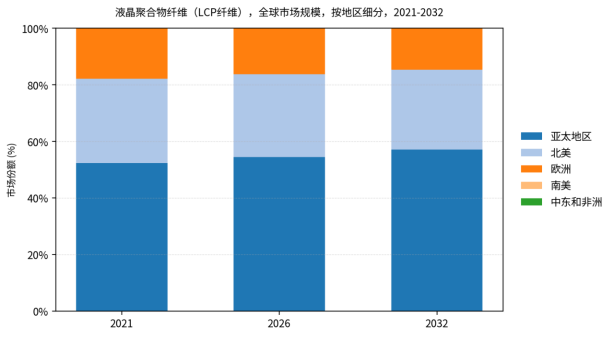
亚太地区是LCP纤维最大的消费区域,主要受电子制造、电缆生产、5G相关材料以及高性能聚合物加工能力提升支撑。中国、日本和韩国尤为重要,因为这些市场既拥有下游电子需求,也具备本地或区域供应链能力。随着中国企业扩大LCP纤维产能,以及本地电子应用逐步成熟,亚太地区在全球消费中的权重预计将进一步提升。
北美和欧洲仍是重要的高价值市场。当地需求集中在航空航天、国防、先进电缆、工业复合材料、运动器材和特种电子领域。客户更关注认证、长期可靠性、力学性能和技术支持,因此采购决策往往由应用验证和材料可靠性驱动,而不只是价格因素。
南美以及中东和非洲目前消费规模较小,但未来可通过工业绳索、特种电缆、防护材料和进口高性能部件逐步形成需求。这些市场当前受下游应用基础和供应可得性限制,但随着全球分销渠道完善以及工程用户对LCP纤维认知提高,长期仍有培育空间。需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





