当前,全球PC硬件与配件市场正处于AI PC规模化落地与用户需求结构深度调整的关键窗口期。据恒州诚思调研数据,2025年全球PC硬件与配件市场规模约8893.2亿元,预计到2032年将接近10870亿元,未来六年复合年增长率(CAGR)为3.0%。企业面临的核心痛点在于:AI应用本地化对高性能硬件提出刚性需求,而存量市场中企业办公设备更新与DIY装机文化并存,导致产品迭代节奏加速、供应链弹性要求提升。在此背景下,AI PC、游戏与内容创作升级、远程混合办公三大驱动力正重塑PC硬件与配件的增长逻辑。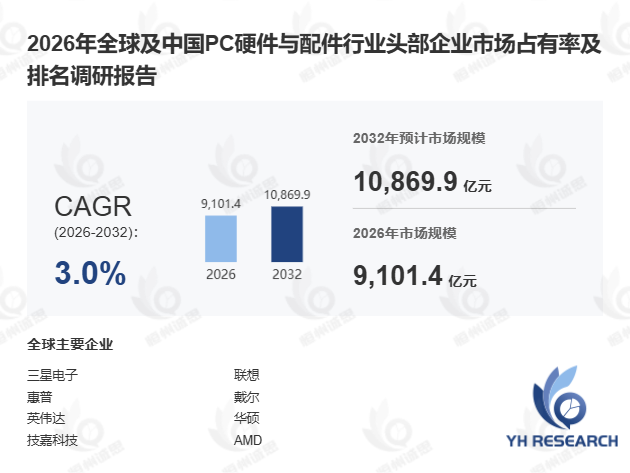
首先,AI PC成为拉动市场增长的首要引擎。 AI应用本地化显著提高了用户对独立显卡、大容量内存模组、高速SSD及高刷新率PC显示器的需求。据Canalys 2025年Q1数据,全球AI PC出货量同比增长62%,其中NPU算力≥40TOPS的机型占比已达35%。英伟达RTX 50系列显卡与英特尔Core Ultra 200系列处理器的推出,进一步推动独立显卡与主板市场向高端化迁移。对比来看,离散制造场景(如游戏PC、DIY装机)对硬件规格升级的敏感度明显高于流程制造场景(如企业批量采购),这一差异将持续影响各细分品类的增速分化。
其次,游戏与内容创作需求推动高端外设与核心组件向高规格演进。 游戏玩家与视频创作者对显卡、PC显示器、电源、散热器及高端键盘鼠标的需求持续走强。以某头部电竞品牌为例,其2025年推出的4K 240Hz OLED显示器带动高端PC显示器品类收入同比增长18%。此外,DIY装机文化在Z世代群体中持续发酵,线上销售渠道占比已从2021年的42%提升至2025年的56%,成为内存模组、SSD及机箱散热器等配件的核心出货路径。
此外,企业与教育市场构成稳定的基本盘需求。 远程与混合办公模式常态化,使得PC显示器、扩展坞、键鼠套装及存储升级配件需求保持韧性。据 恒州诚思 2025年3月报告,全球商用PC更新周期已从4.5年缩短至3.8年,企业用户更倾向于通过升级内存与SSD延长设备生命周期,而非整机替换。这一趋势对机械硬盘与SSD市场形成结构性分化——SSD市场份额预计2032年将突破78%。
从产业链视角审视,PC硬件与配件上游涵盖半导体芯片、DRAM/NAND闪存、显示面板、PCB及电源元器件等核心环节。2024年全球DRAM价格经历两轮上涨,涨幅合计约38%,直接传导至内存模组成本端。中游整机制造环节中,联想、惠普、戴尔三大品牌合计占据全球PC出货量约65%的份额;下游则按应用分为商用与个人用两大场景,其中个人用市场占比约62%。值得关注的是,2024年中小企业智能制造投入中,PC硬件与配件采购占比首次超过大型企业,反映出中小规模企业数字化转型的加速态势。
本报告覆盖三星电子、联想、惠普、戴尔、英伟达、AMD、英特尔、罗技、西部数据、希捷科技、金士顿科技等16家头部企业,按产品类型(机械硬盘、显示器、主板、显卡、内存等)、性能等级(入门级/主流级/高性能)及销售渠道(线上/线下)进行多维拆解,并针对北美、欧洲、亚太、南美及中东非洲五大区域展开需求结构分析,为企业制定PC硬件与配件市场战略提供数据支撑。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





