油田水管理与碳封存配套注入需求的集中释放,正推动地面卧式多级泵送系统从传统油气装备向跨领域基础设施加速渗透。据恒州诚思调研数据,2025年全球市场规模约36.50亿元,预计2032年增至44.51亿元,未来六年CAGR为3.1%。增速相对稳健的背后,是该品类受油气高含水期开发需求与新兴应用场景双向驱动所致。企业核心痛点在于:如何在高压工况可靠性与模块化快速交付之间取得平衡,以及如何构建变频控制、远程监测等数字化服务能力以匹配客户全生命周期管理需求。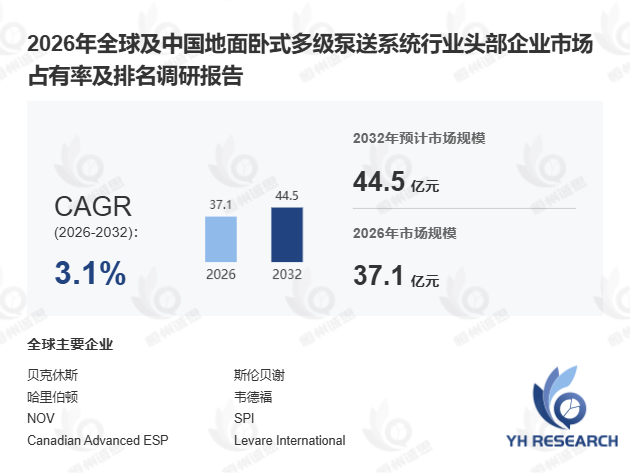
首先,产品定义与技术特征决定了其差异化竞争壁垒。 地面卧式多级泵送系统由多级泵段、止推室、密封系统、电机、联轴器、底座、进出口管汇、变频控制柜及监测仪表构成,虽采用电潜泵液力技术,但工作位置由井下转移至地面,核心特征为高压、多级、模块化、撬装化及连续运行可靠性。该产品区别于普通工业卧式离心泵的关键在于:需在较宽流量与压力范围内稳定运行,适配注水、采出水回注、盐水处置、管线增压、矿山排水、地热回注及碳封存配套注入等多元场景。2025年全球产量约2,987台,均价约16.9万美元/台。据中石油经研院2025年3月发布的《油气田地面工程技术发展报告》,国内油田地面泵送系统国产化率已从2020年的不足40%提升至约58%,但在高压多级泵段水力设计与止推室匹配方面仍与国际头部企业存在差距。典型产品包括SLB的Reda HPS G3、Baker Hughes的HPump、Halliburton的Hercules HPS、NOV的HOSS Surface Pump Systems及Novomet Group的HPS等。
其次,产业链竞争焦点正从单一设备向系统集成与服务能力迁移。 上游涵盖叶轮、导壳、泵轴、止推轴承、机械密封、电机、变频器、传感器、阀门、合金材料及防腐涂层等核心零部件;中游为泵送系统设计、制造与集成企业,负责水力设计、泵段选型、密封方案、管汇布局、控制系统集成及现场安装调试;下游客户覆盖油气公司、油田服务商、采出水处理商、盐水处置运营商、地热电站及碳封存项目方。据国际能源署2025年1月数据,全球CCUS项目累计投资额已突破2000亿美元,碳封存配套注入需求正成为地面卧式多级泵送系统新增长极。产业链竞争重点集中于高压工况可靠性、泵级效率、耐腐蚀耐磨能力、快速交付能力及与油田水管理系统的集成能力。值得关注的是,2024年中小型油田服务企业在地面泵送设备采购中的份额首次超过大型油气公司,反映出市场需求正向腰部客户下沉。
此外,应用边界的持续拓展显著增强了市场抗周期能力。 当前需求主要集中于油气领域,但SLB、Baker Hughes、Novomet、Alkhorayef等头部企业均已将产品布局延伸至矿山排水、地热回注、碳捕集封存及一般工业高压输送场景。北美页岩油气高含水期的盐水处置需求、中东及拉美地区的提高采收率项目、中国西部油田的采出水回注工程,均为地面卧式多级泵送系统提供了持续订单支撑。未来竞争将围绕三类核心能力展开:一是可靠性与能效,客户更关注连续运行时间与维护间隔;二是模块化与快速交付,撬装化系统可缩短现场安装周期;三是数字化服务能力,涵盖变频控制、远程监测、故障诊断及全生命周期维护。
本报告覆盖全球及中国市场2021-2032年销量与收入数据、头部企业竞争排名(包括贝克休斯、斯伦贝谢、哈里伯顿、NOV、Novomet Group等)、产业链上下游分析、重点国家需求结构及产能分布等11个核心章节,为油田装备产业链决策者提供系统性参考框架。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





