当前,灵巧手与机器人夹爪正处于从传统末端执行器向具身智能核心组件跃迁的关键窗口期。据恒州诚思调研数据,2025年全球市场规模约171.4亿元,预计2032年将攀升至753.2亿元,未来六年CAGR达19.4%。这一增速背后,是人形机器人、协作机器人及医疗康复三大赛道对高自由度末端执行器需求的集中释放。企业转型痛点在于:传统气动夹爪已难以适配高灵活性、智能化作业场景,而多指灵巧手的技术成熟度与成本控制仍是规模化落地的核心瓶颈。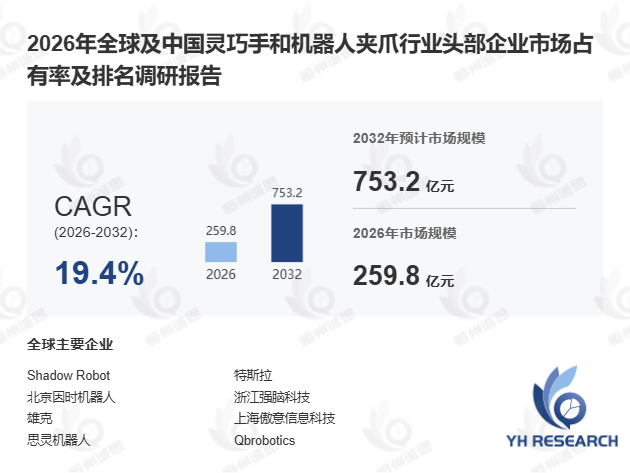
首先,产品体系呈现多层次竞争格局。 机器人夹爪作为安装于工业机器人、协作机器人、移动机械臂及人形机器人末端的核心装置,承担抓取、夹持、上下料、装配、分拣及物料搬运等功能,涵盖电动夹爪、气动夹爪、液压夹爪、自适应夹爪、柔性夹爪、真空夹爪及磁力夹爪等品类。灵巧手则为高自由度末端执行器,采用多手指仿人或半仿人结构,具备复杂姿态控制、力控、触觉及多模态传感能力,可实现对不同形状、材质物体的精细操作,主要应用于人形机器人、服务机器人、科研平台及复杂装配场景。据工信部2024年11月发布的《人形机器人产业发展白皮书》,我国已有超过20家企业布局灵巧手研发,其中帕西尼科技的多维触觉灵巧手已实现批量交付。
其次,市场结构正经历深层重构。 2025年,普通夹爪、气动机械夹爪与电动机械夹爪合计占据最大市场份额,传统产品仍为主导。但展望未来,多指灵巧手将成为结构性增长的核心引擎。预计2035年,外置式灵巧手与内置式灵巧手市场规模均将突破40亿美元,机器人电动夹爪则超过38亿美元。传统气动夹爪虽体量仍在增长,但随着机器人作业向高可控性、智能化、集成化升级,其市场占比将持续走低。据高工机器人产业研究所2025年1月数据,国内电动夹爪出货量同比增长37%,增速显著高于气动夹爪的12%,这一趋势已在产线端得到验证——某汽车零部件企业引入自适应电动夹爪后,产线换型调试周期缩短约40%。
此外,应用端的赛道切换是本轮增长最核心的变量。 2025年市场需求集中于工业与医疗两大领域,涵盖汽车制造、电子制造、食品医药包装、精密制造、医疗假肢与康复辅具等场景,当年人形机器人赛道规模尚不足2亿美元。然而到2035年,人形机器人将跃升为第一大应用细分市场,规模突破50亿美元,成为行业长期发展中最具颠覆性的结构变革。灵巧手的定位正从专用作业工具升级为人形机器人与具身智能平台的核心赋能子系统。与此同时,工业机器人、协作机器人、电子制造、科研及医疗假肢等领域仍将维持稳定需求,有效分散市场对单一赛道的依赖风险。值得关注的是,2024年中小企业在灵巧手领域的智能制造投入占比首次超过大型企业,反映出细分赛道的创新活力正在向腰部企业下沉。
竞争格局方面,全球头部企业已形成清晰梯队。 国际阵营包括Shadow Robot、Robotiq、OnRobot、Festo、Schmalz、SMC、IAI、Ottobock、Össur等;中国阵营则涌现出因时机器人、强脑科技、帕西尼科技、智元机器人、星动纪元、灵心巧手、钛虎机器人、钧舵机器人、兆威机电、宇树科技、大寰机器人等一批专注灵巧手与电动夹爪的新兴力量。对比离散制造与流程制造在末端执行器选型上的差异,离散制造更偏好高自由度灵巧手以适配多品种小批量场景,而流程制造则倾向真空夹爪与磁力夹爪的稳定输出,这一分化将持续影响各品类的市场份额演变。
本报告覆盖全球及中国市场2021-2032年销量与收入数据、头部企业竞争排名、产业链上下游分析、重点国家需求结构及产能分布等11个核心章节,为投资者与产业链决策者提供系统性参考框架。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





