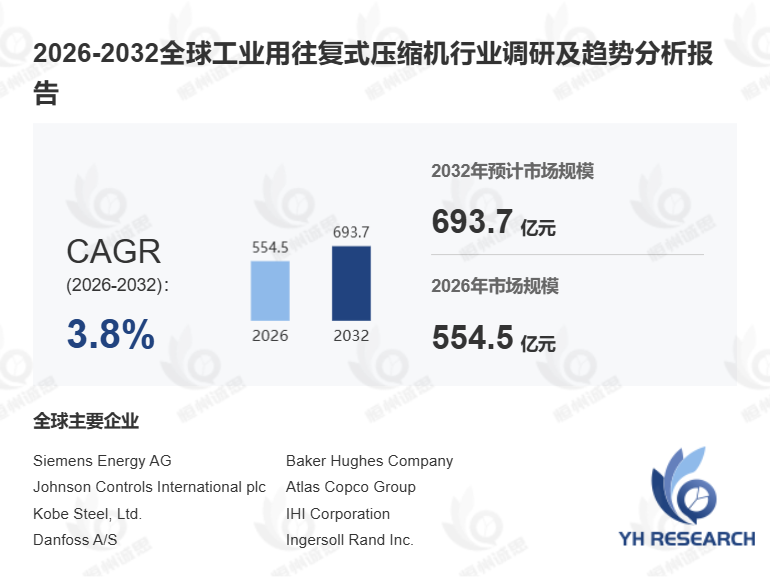
一、全球工业用往复式压缩机核心市场数据
依托恒州诚思专项行业调研统计,全球工业用往复式压缩机属于成熟刚需工业装备,适配流程工业、新能源低碳全域场景,行业发展平稳、抗周期能力强,中长期增速稳健,核心市场量化数据如下。

1. 2025年存量营收规模:全球工业用往复式压缩机收入规模约532.1亿元,依托传统工业用气、油气加工刚需,行业市场底盘雄厚;
2. 2032年远期预测规模:行业稳步扩容,预计2032年全球营收规模将接近693.7亿元,七年市场体量稳步抬升;
3. 中长期增长速率:2026-2032年,行业复合年均增长率(CAGR)为3.8%,属于成熟通用机械赛道,保持中低速稳健增长,无爆发式行情。
该赛道发展贴合全球工业技改、低碳能源投产节奏,整体走势平缓,细分高压特种机型、低碳配套机型增速显著高于行业均值。
二、设备压缩原理、品类划分及核心性能指标
2.1 核心工作原理
工业用往复式压缩机属于容积式工业压缩装备,依靠活塞、柱塞、隔膜三大构件,在气缸内部做周期性往复运动,压缩腔体容积,从而将空气、天然气、氢气、CO₂、制冷剂、炼化工艺气等介质,由低压升压至中高压、超高压状态,适配全工况气体增压作业。
2.2 适配应用场景
本文研究范畴聚焦工业高端场景,覆盖流程化工、油气能源、天然气储运、氢能产业、工业气体制备、PET包装加工、船舶海工配套、工业制冷热泵八大核心领域,统计范围包含压缩机单机+成套撬装系统。
2.3 七大主流产品品类
市面标准化机型齐全,适配不同工况标准:API 618工艺气体往复压缩机、工业活塞式空压机、高压无油活塞压缩机、隔膜压缩机、专用气体增压器、工业制冷往复压缩机、一体化撬装压缩机组。
2.4 关键技术考核指标
行业选型核心考核参数:排气压力、额定排气量、压缩级数、配套功率、介质适配兼容性、润滑模式、密封填料结构、无油洁净能力、长效连续运行稳定性、设备减振管控、安全联锁防护性能。
三、行业本质、品类对比及权威统计口径
3.1 行业赛道核心属性
工业往复式压缩机并非单一品类设备,是工艺气、天然气、工业空气、工业制冷、氢能隔膜、特种高压气体六大板块组成的成熟机械赛道,行业核心定位为高压比、强介质适配、可工程定制容积式设备,核心价值并非普通空气压缩,而是适配高危、高纯、高压、变负荷复杂工况稳定作业。
3.2 三大主流压缩机工况优劣对比
相较于螺杆式、离心式压缩机,往复式压缩机适配场景差异化极强:低压大流量连续产气工况,螺杆、离心机型性价比更高;高压变负荷、天然气增压、绿氢储运、CO₂捕集、LNG尾气回收、石化反应气工况中,往复式压缩机具备极强不可替代性。
3.3 本次调研统计口径
本次报告采用工业中偏窄统计口径,剔除家用小型压缩机、车载配套压缩机、独立零配件、非往复式异构设备,精准还原工业端商用整机市场规模,数据贴合海外标准、国内工信行业统计规范。
四、全球需求分层:传统基本盘+低碳增量双结构
4.1 行业稳固基本需求盘
石油炼化全域加工、干线天然气输送、厂区通用工业空气供气,依旧是行业核心存量市场,订单稳定、采购标准化,撑起行业大半营收规模,需求波动极小。
4.2 高弹性增量细分赛道(增长核心)
全球能源转型倒逼高端机型需求上涨,八大增量场景拉动行业溢价增长:加氢站高压供氢、绿氢化工合成、工业副产氢气回收、CCUS二氧化碳捕集利用、天然气调峰储气、LNG BOG尾气回收、商用工业热泵、冷链食品制冷、PET塑料包装成型,带动高压、无油、耐腐蚀、一体化撬装机型订单走高。
4.3 存量市场竞争压力
普通低压工业空压机市场增速疲软,持续被螺杆压缩机替代;低端小型活塞空压机同质化严重,深陷低价内卷,同时面临渠道品牌化洗牌,中小低端厂商生存空间持续压缩。
4.4 未来需求分布预判
后续行业增量不会全域均衡增长,市场红利高度集中:高压高纯特种机型、低碳能源配套、工程定制化成套机组三大细分领域。
五、全球行业动态、企业格局及发展预判
5.1 全球行业两大发展趋势
当下全球往复压缩机行业呈现两大走向:头部企业横向平台化并购整合、全球区域供应链重构再平衡,各国加速完善本土压缩装备供应链,降低海外设备依赖度。
5.2 全球三大阵营企业竞争力
海外头部并购:贝克休斯拟收购查特工业,并购落地后,将补齐气体压缩、低温储运、能源基建全链条能力,巩固全球龙头地位;
欧日老牌企业:深耕高端工艺工况,依托多年项目经验、高端客户资源,把控海外高毛利特种压缩市场;
中国本土企业:依托国家能源安全政策、装备国产替代浪潮,发力氢能、大型化工配套机型,快速补齐高端技术短板,抢占本土及东南亚海外订单。
5.3 2026-2032行业整体预判
行业整体维持低至中个位数平稳增速,全域无爆发式扩容行情;但氢气储运、碳捕集、LNG配套、工业热泵、本土国产化项目,将赋能专精细分厂商,实现远超行业平均的增速发展。
六、行业全文总结
工业用往复式压缩机是工业高压气体处理不可或缺的容积式装备,赛道成熟稳健、高压工况不可替代。结合恒州诚思调研数据,2025年全球行业营收532.1亿元,2026-2032年复合增速3.8%,2032年市场规模可达693.7亿元。传统低压机型竞争内卷加剧,高压无油、低碳配套、定制撬装机型价值凸显,叠加全球并购整合、国产替代提速,行业分化发展趋势愈发明显,细分专精企业成长空间充足。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏