AI算力与先进制程扩张正将半导体零部件从"设备配套件"推向"核心产业环节"。据恒州诚思调研统计,2025年全球半导体零部件收入规模约3348.9亿元,预计2032年将接近5342.3亿元,2026至2032年CAGR为6.5%。当前行业核心矛盾在于:设备复杂度与制程稳定性要求持续攀升,零部件已深度绑定设备平台、工艺腔体与客户验证体系,既体现精密制造能力,也决定产线稼动率与供应链安全。据SEMI 2025年5月数据,全球半导体制造设备销售额预计2025年达1330亿美元、2027年达1560亿美元,直接拉动上游零部件需求。对于零部件企业而言,如何在高洁净流体控制、高端光学与陶瓷工艺件三大高壁垒赛道建立技术优势,已成为突破寡头格局的关键命题。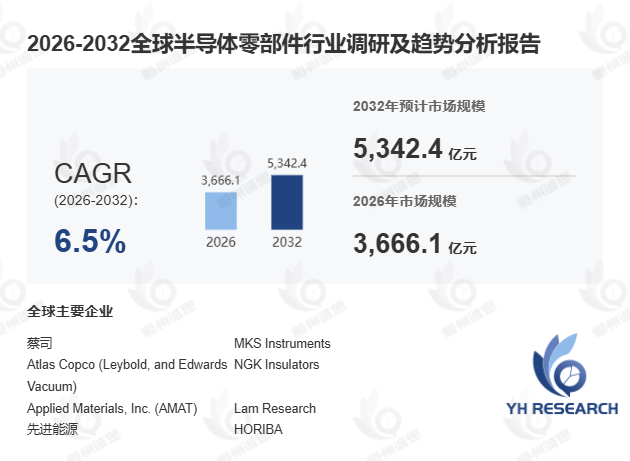
首先,半导体零部件已从传统配套件升级为影响良率与产线效率的核心环节。 该产品直接服务于薄膜沉积、刻蚀、光刻、离子注入、CMP、量测检测及涂胶显影等前道核心设备,承担高精密运动、高洁净气体/液体/真空控制、射频与电源控制、光学传输与成像等功能。据 恒州诚思 2025年Q1预测,2026年全球半导体市场将达约9750亿美元,逻辑与存储仍为主要增长来源。2025年薄膜沉积与刻蚀设备合计占零部件应用结构的47.78%,光刻设备占13.52%,量测检测设备占12.18%,前道核心设备仍是价值量最集中的方向。值得关注的是,某头部封测企业2024年引入国产陶瓷静电卡盘后,设备维护成本降低约25%,该案例充分体现核心零部件国产替代的经济性。
其次,竞争格局呈现"平台型龙头主导、细分赛道寡头化、区域替代加速"的三层结构。 第一梯队包括ZEISS、ASML、Applied Materials、Lam Research、Atlas Copco等平台型龙头;第二梯队涵盖MKS、Entegris、VAT、HORIBA、Brooks、Ferrotec等细分领域领先企业;第三梯队则为中国、日本、韩国及欧洲的区域型精密制造企业。2025年前五家合计份额约33.8%,前十家合计约49%;VAT在半导体真空阀市场份额高达约70%,技术壁垒与客户粘性表现突出。按产品类型,机械类占比29.98%为最大品类,气体/液体/真空系统类占17.66%,光学类占14.11%。未来价值重心将向高洁净流体控制、RF电源控制、高端光学与陶瓷/石英工艺件迁移。
此外,区域格局正加速演变,中国企业份额从2021年的3.65%提升至2025年的5.88%,预计2032年达9.01%。 北美、欧洲、日本合计占比仍接近88.5%,但受CHIPS for America、欧盟Chips Act、韩国1.1万亿韩元半导体生态基金及中国集成电路强链补链政策驱动,区域化晶圆厂建设正带动本地零部件需求放量。据工信部2025年3月数据,中国半导体设备零部件国产化率较2022年提升约4个百分点,但高端光学、核心真空阀与关键仪器仪表仍受制于欧美日厂商。对比离散制造与流程制造在供应链管理中的差异,半导体零部件行业更接近高精度离散制造逻辑——多品种、高定制、长验证周期,这对企业质量一致性与客户认证能力提出极高要求。
综合来看,受AI算力、HBM、先进封装与区域化建厂多重驱动,半导体零部件市场有望保持6.5%的稳健增长,其中真空流体控制、陶瓷石英部件与本地化服务体系将成为中国企业突破寡头格局的核心赛道。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





