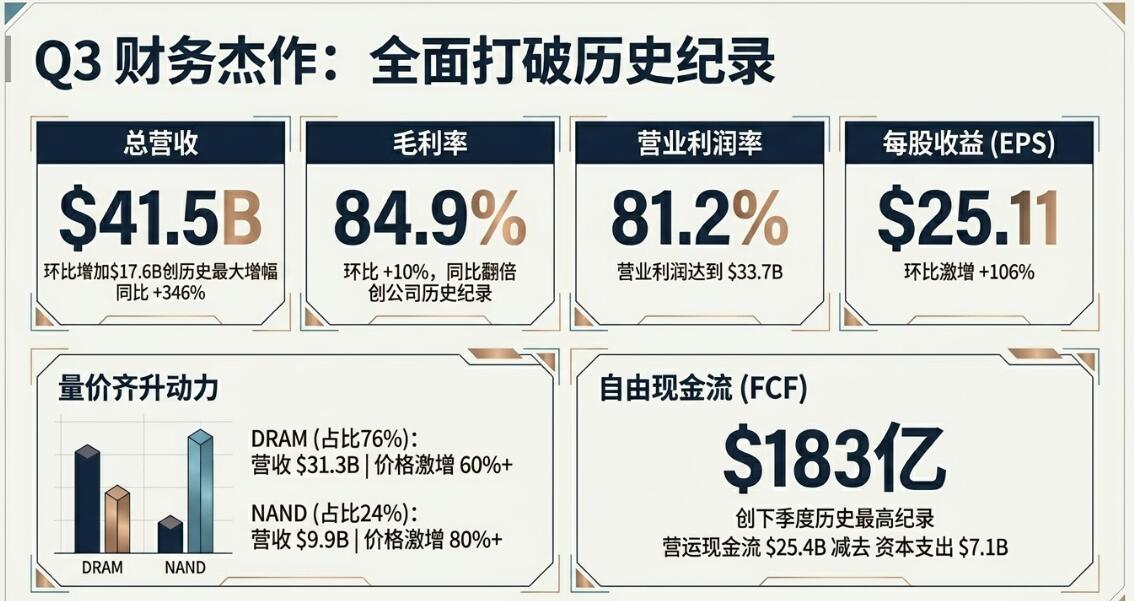
当地时间6月24日盘后,美光科技发布了最新季报:FY26三季度营收414.56亿美元,同比暴增346%,大幅超越市场预期的359亿美元;净利润288.57亿美元,同比增长超12倍,净利率69.6%,毛利率84.9%均创历史新高。
其中,数据中心业务单季营收突破250亿美元,SSG(存储解决方案)营收环比翻倍;16份战略客户协议锁单至2030年末,剩余RPO高达1000亿美元,订单能见度之高前所未见。下季度指引给出500亿美元营收中值,2026年DRAM全行业位元出货增速上调至20%–25%,供需紧张格局预计延续至2027年以后。
从产业链的传导路径来看,存储需求持续爆发→全球三大龙头厂商(三星、海力士、美光)扩产竞赛加速→半导体设备采购强劲增长→全球设备市场规模持续上台阶。 数据层面,SEMI数据显示,2025年全球半导体设备销售额已达1329亿美元,预计2026年升至1450亿、2027年进一步扩至1560亿美元间。
长江证券认为,半导体设备与材料板块正进入景气加速上行的通道,AI大模型推理需求爆发、存储供需失衡以及国产替代三重逻辑形成共振,上行周期持续拉长具备充分支撑。2026Q1半导体设备和材料主要上市公司营收同比增速分别为28.8%和22.6%,且利润端表现明显优于收入端,盈利质量持续改善。国产化渗透率上,2025年国内设备上市公司营收占中国大陆设备销售额(不含进口光刻机)比重为33.0%,相较2021年的22.5%逐步提升,但绝对水平仍有较大上行空间。
场内ETF方面,半导体设备ETF(561980)昨日收涨5.66%,价格4.048,为目前价格最高的半导体设备ETF。据Wind,该ETF自2023年9月1日上市至今涨幅近3倍。根据公告,半导体设备ETF(561980)本周迎来基金份额拆分,拆分比例1:5,今日(周四)为权益登记日,周五正式除权。
资料显示,半导体设备ETF(561980)跟踪中证半导指数,上游设备+材料占比约80%,全面覆盖中微公司、北方华创、拓荆科技、沪硅产业、南大光电和寒武纪、海光信息、中芯国际等细分龙头。截至6月23日,该指数2020年以来累计涨超520%,在科创芯片、半导体材料设备等同类指数中位居第一。
半导体设备ETF招商基金经理房俊一指出,随着存储龙头业绩全面超预期,营收、净利润、现金流、毛利率均创纪录,再次验证AI对存储的拉动不是阶段性脉冲,而是史诗级重构。作为芯片制造的硬件基础,全球存储扩产直接拉动上游设备材料需求,订单能见度有望再度延长。国产设备在此基础上还享有国产化率加速爬坡的红利,受益于“行业扩容”与“份额提升”双重逻辑,有望在两存上市前后迎来业绩与估值的双重驱动。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





