在先进制程持续演进与晶圆尺寸不断扩大的背景下,晶圆定位控制、半导体设备精密校准及晶圆加工对准系统成为保障制程良率的重要基础环节。尤其在150mm至300mm晶圆体系中,手动晶圆校准器仍在研发、低产线及特种工艺场景中保持不可替代的应用价值。
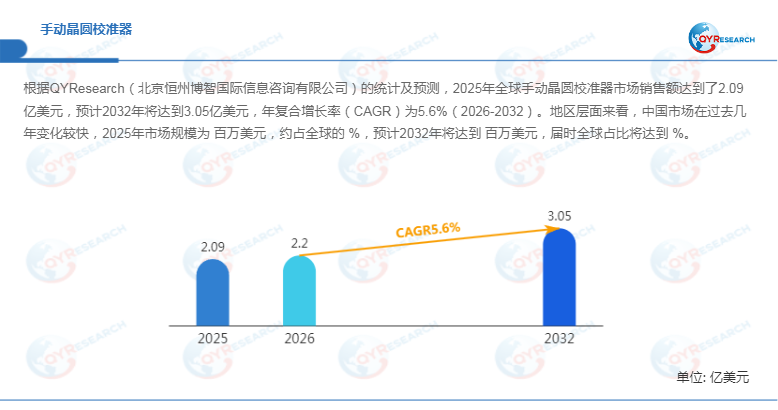
据QYResearch统计,2025年全球手动晶圆校准器市场规模约2.09亿美元,预计2032年将达到3.05亿美元,2026–2032年CAGR约5.6%。中国市场近年来增长较快,但具体2025年及2032年规模与份额数据仍待进一步补充。

一、
产品定义与功能特性:精密晶圆定位的基础设备
手动晶圆校准器是一种用于晶圆精密对准的机械设备,核心功能是通过人工操作实现晶圆在加工前的高精度位置校正,以满足半导体设备精密定位系统对精度控制的基础需求。
该类设备通常应用于自动化程度较低或特殊工艺环节,其核心优势在于结构简单、成本较低以及操作灵活,可通过人工微调实现对晶圆位置的精细控制,从而在不依赖复杂自动化系统的情况下保证加工精度。
在半导体制造流程中,晶圆对准误差可能直接影响后续光刻、刻蚀及封装良率,因此该类设备在研发线及小批量生产中仍具有重要作用。
二、市场结构与区域格局:亚太驱动的需求扩张体系
首先,从消费结构来看,全球市场主要由北美、欧洲及亚太地区构成,其中某一地区为全球最大消费市场(具体份额未披露),另外两大区域分别位列第二与第三梯队。预计未来增长最快区域将在2026–2032年保持高于行业平均水平的复合增长率。
其次,从生产端看,北美与欧洲仍是全球核心制造中心,依托成熟的半导体设备产业链与高端装备能力,占据主要市场份额。同时,亚太地区在晶圆制造产能持续向中国、日本及韩国集聚的背景下,产能占比有望进一步提升,并成为未来增长最快区域之一。
此外,从晶圆尺寸结构来看,150mm晶圆仍占据重要市场份额,并预计在2032年保持稳定需求;200mm与300mm晶圆则主要集中于成熟制程与先进制程协同场景。随着半导体设备精密控制要求提升,大尺寸晶圆对校准精度的依赖显著增强。
三、产品结构与应用分化:平面校准器主导市场
从产品类型来看,平面校准器在市场中占据主导地位,并预计在2032年维持较高份额。
具体而言,缺角校准器主要用于晶圆边缘识别与基础定位,而平面校准器则广泛应用于主流晶圆对准工艺,具备更高的通用性与适配性。在精密制造环境下,晶圆定位控制系统对平整度与角度误差控制提出更高要求,从而推动平面类产品需求增长。
四、竞争格局:高技术门槛下的稳定集中结构
全球手动晶圆校准器市场呈现中等集中度结构,核心厂商包括GL Automation、H-Square、G2 Automated Technologies、Emu Technologies及SPS-International等企业。
上述企业主要集中于欧美市场,依托长期半导体设备经验与精密机械加工能力,在高端晶圆对准设备领域占据主导地位。Wafer Handling Systems等企业则在晶圆搬运与辅助设备领域形成配套优势。
在亚洲市场,中国台湾及大陆企业如中勤实业、苏州硕世微电子等逐步进入中低端市场,在成本控制与本地化服务方面具备优势,但在高精度稳定性与长期可靠性方面仍与国际领先厂商存在差距。
五、行业驱动与趋势:制程升级推动精密定位需求提升
首先,先进制程持续推进使晶圆加工步骤更加复杂,对前端对准精度提出更高要求;其次,晶圆尺寸从150mm向300mm扩展,使机械定位误差容忍度进一步收窄。
此外,在半导体设备精密定位体系中,晶圆校准已从单一人工操作工具逐步演变为工艺质量控制前置环节。例如,在某晶圆研发产线中引入高精度校准设备后,对准误差降低约20%,有效提升后续光刻良率稳定性。
从行业趋势来看,自动化校准设备正在逐步替代手动设备,但在研发、小批量生产及低成本产线中,手动晶圆校准器仍具有不可替代性。
结论
总体来看,晶圆定位控制、半导体设备精密校准及晶圆加工对准系统在半导体制造体系中仍保持基础性作用。尽管自动化趋势持续增强,但在特定应用场景中,手动晶圆校准器凭借低成本与高灵活性仍具长期需求。
未来行业增长将主要由晶圆尺寸升级与制程复杂化驱动,市场竞争则将进一步向高精度制造能力与设备稳定性集中,高端市场集中度有望维持稳定。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏