电子信息产业长期面临高端无源元件供给与下游高算力、高可靠场景需求错配的痛点,多层陶瓷电容作为电路系统中保障电源完整性的核心基础元件,正成为支撑新能源汽车、AI算力基础设施迭代的关键载体。据QYResearch最新调研数据,2025年全球多层陶瓷电容市场规模达252.0亿美元,预计2032年将攀升至448.7亿美元,2026-2032年复合增长率为8.5%。受美国2025年关税框架转向的潜在影响,全球电子元件供应链已出现明显区域化重构信号,本文将结合近6个月被动元件行业监测数据,深度拆解多层陶瓷电容的市场结构、技术迭代方向与区域竞争格局,为行业参与者明确高价值增长赛道。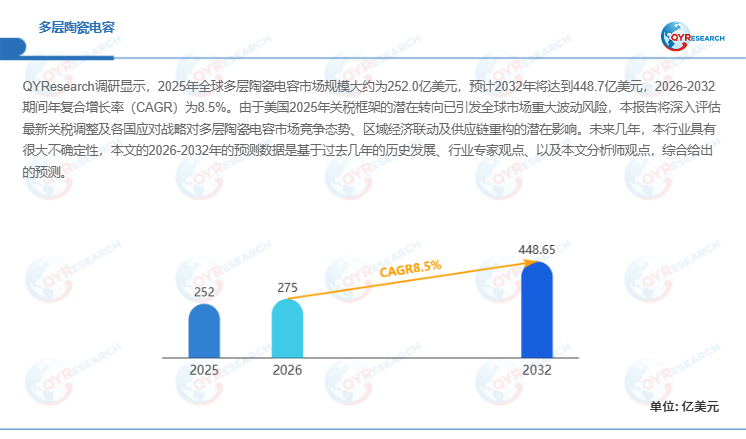
首先,多层陶瓷电容的产品价值结构升级趋势已十分明确。2025年全球多层陶瓷电容出货量达6.4-7.0万亿只,综合FOB价格维持在3.5-4.0美元/千只区间,行业整体呈现“量稳价升”的发展特征。其中X7R、X5R介质产品仍是市场出货主力,占据近72%的通用场景份额,广泛覆盖消费电子的基础去耦需求;而车规级多层陶瓷电容凭借高压、高温稳定、AEC-Q200认证的高门槛要求,2025年市场收入占比已提升至28%,预计2026-2032年复合增长率将达12.3%,成为拉动市场价值提升的核心引擎。某国内头部新能源车企在800V高压平台车型中导入国产高容车规级多层陶瓷电容后,车载电源系统的纹波抑制能力提升40%,元件长期可靠性达标率从92%升至99.7%,充分验证了高端多层陶瓷电容在智能汽车场景的核心作用。
其次,下游应用的需求分化进一步重塑市场价值分布。消费电子仍是多层陶瓷电容的基础需求盘,2025年贡献了47%的市场出货量,但受行业库存周期波动影响,收入增速已放缓至3.2%;汽车电子与AI服务器场景则成为增长双引擎,其中新能源汽车单车多层陶瓷电容用量从2020年的3000只提升至2025年的8000只,AI单台H100算力服务器的多层陶瓷电容搭载量更是突破2.3万只,远超传统通用服务器的6000只水平。这一变化背后是算力与电动化浪潮的刚性驱动,据2025年4月中国电子元件行业协会发布的《高端MLCC产业发展白皮书》,2025年全球AI服务器出货量同比增长38%,直接带动高容低阻抗多层陶瓷电容的市场缺口扩大至12%,高端产品溢价空间较2023年提升27%。
此外,区域产业格局的重构构建了全新的竞争坐标系。亚太地区是全球多层陶瓷电容的核心生产与消费集群,2025年区域市场规模达187.5亿美元,占全球总份额的74.4%,在中国“十五五”电子信息制造业高质量发展规划与“一带一路”沿线算力基建扩张的双重驱动下,该区域2026-2032年复合增长率将达9.2%。当前全球多层陶瓷电容市场前五大厂商合计份额为68.7%,村田、三星电机等国际头部厂商在10μF以上高容、0201以下微型化产品领域仍保持技术领先,而风华高科、三环集团等中国大陆厂商正依托中低压通用型产品的产能优势,在车规级多层陶瓷电容认证与AI服务器供应链导入上加速突破。
整体来看,全球多层陶瓷电容市场正从规模扩张期进入高端化升级阶段,未来7年的价值增量将集中在车规级多层陶瓷电容、AI算力基础设施高可靠场景与亚太新兴市场。具备纳米级陶瓷介质制备、薄层共烧缺陷控制能力,且通过长期车规与工业级认证的厂商,将在供应链区域化重构的趋势中获得更高的议价权与收入弹性,而单纯依靠低价竞争的通用型低端多层陶瓷电容供应商将逐步面临利润压缩的挑战。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





