道路基建领域长期面临传统路面重建模式能耗高、废弃物排放量大的痛点,而土壤稳定机作为就地冷再生施工的核心装备,正成为平衡基建效率与低碳环保要求的关键载体。据QYResearch最新调研数据,2025年全球土壤稳定机市场规模达7.01亿美元,预计2032年将攀升至9.24亿美元,2026-2032年复合增长率为4.2%。受美国2025年关税框架转向的潜在影响,全球工程装备供应链已出现明显重构信号,本文将结合近6个月道路养护装备行业监测数据,深度拆解土壤稳定机的市场结构、技术迭代方向与区域竞争格局,为行业参与者明确高价值增长赛道。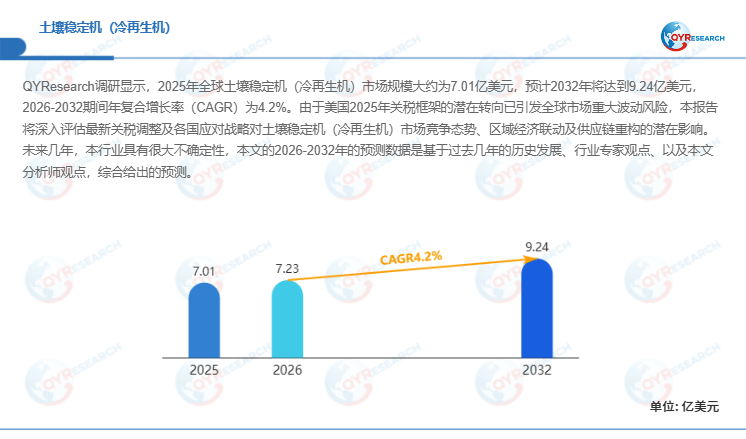
首先,土壤稳定机的产品功率结构升级趋势已十分明确。2025年全球土壤稳定机产量达0.17万台,平均售价42万美元/台,行业整体毛利率维持在20%-40%区间,不同功率段机型的市场分化持续加剧。其中400-500kW机型仍是全球市场主流产品,凭借作业效率与采购成本的最优平衡,广泛覆盖国省干线、城市道路改扩建项目,占据当前近52%的市场销量份额;400kW以下机型主要面向市政道路养护、乡村道路浅层稳定场景,需求增速逐步放缓;反观500kW以上重型高端机型,2025年市场销售额占比已提升至27%,预计2026-2032年复合增长率将达5.7%,成为拉动市场价值提升的核心引擎。某国内头部基建企业在广东高速改扩建项目中引入550kW级土壤稳定机后,大厚度基层再生作业效率提升45%,单公里施工废弃物减量超85%,充分验证了大功率机型在高端基建场景的商业价值。
其次,应用场景的需求分化进一步重塑市场价值分布。就地冷再生已取代传统稳定土拌合成为行业第一大应用场景,2025年对应市场占比达61%,受2025年3月交通运输部《公路养护低碳技术推广目录》政策驱动,中国道路养护领域就地冷再生技术渗透率已从2021年的18%提升至2025年的37%。道路建设仍是土壤稳定机的核心下游领域,2025年贡献了68%的市场需求,公共工程领域则在机场跑道升级、大型场馆路基稳定项目带动下,保持4.8%的年复合增速。这一差异背后是全球基建投资结构的转变,据2025年5月《全球道路养护装备发展白皮书》,全球每年超20万公里的老化公路进入大修周期,就地冷再生技术相比传统拆除重建模式,可降低60%以上的碳排放与70%的材料运输成本,成为各国基建低碳转型的核心选择。
此外,区域市场的成长性差异构建了全新的竞争坐标系。亚太地区是当前全球最具潜力的土壤稳定机市场,2025年销售额达2.87亿美元,占全球总份额的40.9%,在中国“十五五”基建补短板规划与“一带一路”沿线国家公路网络扩张的双重驱动下,该区域2026-2032年复合增长率将达5.1%。欧洲与北美市场则凭借存量道路养护升级需求,维持稳健增长态势,本地厂商在高端大功率机型领域仍占据技术优势。当前全球土壤稳定机市场前五大厂商合计份额为62.3%,维特根等国际头部厂商占据高端就地冷再生装备赛道,而徐工、山推等中国本土制造商正凭借成本与交付优势,在400-500kW主流机型与“一带一路”区域定制化项目中持续扩大市场份额。
整体来看,全球土壤稳定机市场正从规模扩张期进入结构升级阶段,未来7年的价值增量将集中在500kW以上重型机型、就地冷再生高端场景与亚太新兴市场。具备高精度铣拌控制技术、低碳施工工艺适配能力的厂商,将在供应链区域化重构的趋势中获得更高的议价权与项目份额,而单纯依靠低价竞争的基础型小功率设备供应商将逐步面临利润压缩的挑战。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





