油气开采领域长期面临高压高危工况下的安全管控痛点,传统单井分散控制模式难以适配深水平台、丛式井场的集中运维需求,而井口控制面板系统(WHCP)作为井场自动化的核心安全载体,正成为破解行业安全与效率矛盾的关键方案。据QYResearch最新调研数据,2025年全球井口控制面板系统市场规模达3.54亿美元,预计2032年将攀升至4.66亿美元,2026-2032年复合增长率为4.5%。受美国2025年关税框架转向的潜在影响,全球油气装备供应链已出现明显重构信号,本文将结合近6个月油气装备行业监测数据,深度拆解井口控制面板系统的市场结构、技术迭代方向与区域竞争格局,为行业参与者明确高价值增长赛道。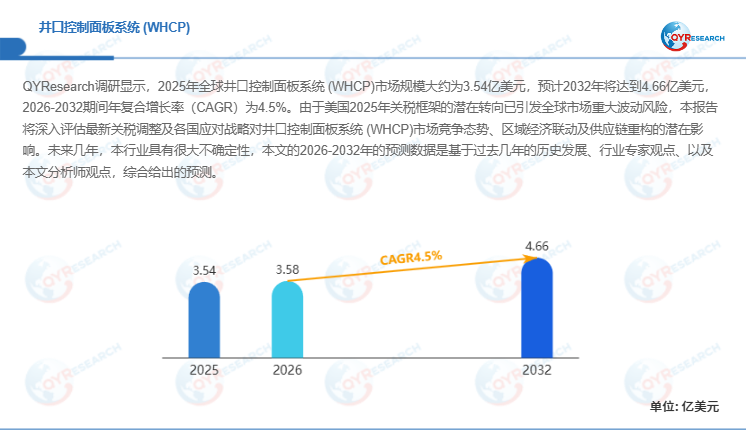
首先,井口控制面板系统的产品结构升级趋势已十分明确。2025年全球井口控制面板产量达3307套,平均售价107.14千美元/套,行业整体毛利率维持在35.43%,单套平均成本约69.18千美元。其中单井口控制面板仍是基础需求支柱,2025年对应销售额1.75亿美元,但2026-2032年复合增长率仅为2.99%,增长动能逐步放缓;反观多井口控制面板,2025年销售额达1.79亿美元,预计2032年将增至2.59亿美元,同期复合增长率达5.85%,成为拉动市场价值提升的核心引擎。多井口控制面板普遍集成多路液压回路、ESD/PSD安全逻辑、PLC/RTU控制单元与模块化抽屉式维护结构,可适配多井丛式井场、FPSO、沙漠集中井场等复杂场景,某中东国家石油公司的丛式井场引入多井口控制面板后,井场运维人员配置减少32%,紧急关断响应速度提升60%,充分验证了多井集成方案的商业价值。
其次,应用场景的增长分化进一步重塑市场价值分布。2025年陆上井口控制面板系统销售额为1.88亿美元,凭借中国、中东页岩油气、储气库老井改造的批量需求维持销量基本盘,2026-2032年复合增长率仅为2.70%;海上场景虽然当前销量低于陆上,但2025年1.67亿美元的销售额将在2032年提升至2.49亿美元,同期复合增长率达6.29%,显著高于陆上赛道。这一差异背后是深水油气开发的高规格需求驱动,据2025年4月发布的《全球深水油气装备发展白皮书》,全球深水油气开发投资占比已提升至上游总投资的28%,海上井口控制面板系统的SIL3安全认证、防爆等级与耐腐蚀设计要求,直接推动单套系统均价较陆上产品高出47%。
此外,区域市场的成长性差异构建了全新的竞争坐标系。中东及非洲是当前全球最具潜力的井口控制面板系统市场,2025年销售额达1.24亿美元,占全球总份额的35.08%,在IEA统计的2025年中东1300亿美元油气供应投资支撑下,该区域2026-2032年复合增长率将达6.08%,同时沙特IKTVA本地化政策将推动区域本地制造产能以7.25%的年复合增速扩张。中国作为全球最大的井口控制面板系统制造基地,2025年本土产量达2085套,显著高于1557套的本土需求量,2021-2025年中国厂商在单井口控制面板领域的国产化率已突破82%,头部企业维特力、中寰股份合计占据国内近50%的市场份额,正依托“一带一路”平台向中东、中亚市场输出高性价比产品。当前全球井口控制面板系统市场前五大厂商合计份额为44.95%,市场集中度处于中等水平,国际头部厂商占据高端海上多井系统赛道,而中国成长型制造商正凭借成本与交付优势,在标准化单井产品与区域定制化项目中持续扩大市场份额。
整体来看,全球井口控制面板系统已从疫情后的高速恢复期进入稳健增长阶段,未来7年的价值增量将集中在多井集成系统、海上高端场景与中东新兴市场。具备SIL国际认证、模块化多井口控制面板设计能力、SCADA/DCS系统集成能力的厂商,将在供应链区域化重构的趋势中获得更高的议价权与项目份额,而单纯依靠低价竞争的基础型单井控制盘供应商将逐步面临利润压缩的挑战。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





