在全球商用车保有量持续增长、重型车辆维修频次上升以及物流运输体系不断强化的背景下,高强度扭矩工具、商用车维修工具、车轮紧固件拆装工具、重型车辆保养工具正逐步成为后市场工具体系的重要组成部分。其中,双头卡车扳手作为典型的专业级手动工具,正受益于全球车队规模扩张与维修标准化升级,市场需求保持稳定增长态势。
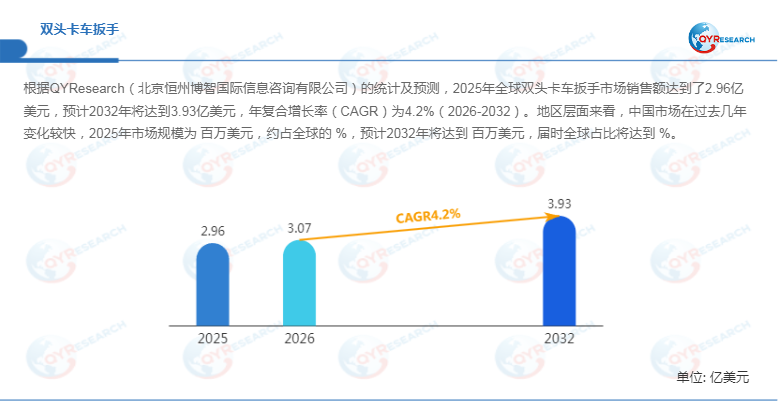
据QYResearch统计,2025年全球双头卡车扳手市场销售额约2.96亿美元,预计到2032年将增长至3.93亿美元,2026–2032年CAGR约4.2%。中国市场近年来变化较快,但具体规模仍处于补充统计阶段,预计未来将在全球商用车维修体系中占据更高份额。

一、高强度扭矩工具驱动商用车维修需求持续扩张
双头卡车扳手是一种用于重型车辆维修与保养的专业工具,广泛应用于卡车、巴士及越野车辆的轮胎拆装与螺栓紧固场景。其核心结构为双功能端设计,可适配不同规格螺母与螺栓,通过高强度合金钢或铬钒合金材料实现高扭矩输出。
在商用车维修体系中,高强度扭矩工具的价值在于解决重型紧固件因锈蚀、高扭矩锁定及空间受限带来的拆装难题。根据国际道路运输协会(IRU)2026年初行业数据,全球重型卡车车队平均使用年限已超过8.2年,直接推动维修频次上升,从而带动高耐久性维修工具需求增长。
二、
产品结构演进:从单一工具向多功能扭矩解决方案升级
首先,从结构设计来看,双头卡车扳手主要包括14英寸、16英寸及其他规格,其中16英寸产品因其更高杠杆力矩优势,占据市场主导地位,预计2032年仍保持较高市场份额。
其次,从功能设计来看,部分产品已由传统双头结构向十字手柄与伸缩臂结构演进,使其在高扭矩输出场景中具备更强适应性。这一变化显著提升了高强度扭矩工具在复杂维修环境中的效率表现。
此外,在材料技术方面,铬钒合金与高强度工具钢仍为主流,但随着轻量化趋势推进,部分厂商开始探索复合涂层与抗疲劳材料,以提升长期使用稳定性与安全性。
三、应用结构分析:商用车后市场仍为核心驱动力
从应用结构来看,卡车维修仍是双头卡车扳手最核心应用场景,占据主要市场份额,其次为巴士、越野车及其他重型机械设备。
首先,在物流运输行业中,高强度扭矩工具被广泛用于车队日常维护与路边应急维修,具有高频使用特征。
其次,在矿山及工程机械领域,由于设备运行环境复杂,对车轮紧固件拆装效率与可靠性要求更高,进一步提升了工具耐久性标准。
此外,随着车队管理数字化推进,部分维修中心开始引入标准化工具配置体系,使维修效率提升约15%–20%。
四、产业链与制造体系:材料与精密加工能力决定竞争力
高强度扭矩工具产业链上游主要包括合金钢材料、铬钒钢、热处理材料及基础五金件;中游为工具制造与热处理加工;下游为物流车队、维修站及工业售后市场。
在成本结构中,材料成本占比约35%–45%,热处理与加工工艺对产品寿命影响显著。由于产品需承受高扭矩冲击,因此对材料韧性与疲劳强度要求较高。
在制造端,标准化双头卡车扳手产线自动化程度较高,但高端产品仍依赖人工校准与质量检测环节。行业单线年产能通常在数百万件级别,但高端定制型产品产能受制于工艺复杂度。
五、竞争格局:国际品牌主导与区域制造并存
全球市场核心企业包括Sarveshwari、TOPTUL、Ken-Tool、GROZ等,其中第一梯队企业凭借品牌积累与渠道优势,占据较高市场份额。
当前市场结构呈现明显分层特征:第一梯队企业集中于高端维修工具与专业车队市场;第二梯队企业则以性价比产品和区域市场为主。
中国制造企业在成本控制与供应链效率方面优势突出,正逐步向中高端高强度扭矩工具市场延伸,并在东南亚及中东后市场加速渗透。
六、行业趋势:工具专业化与维修标准化同步推进
未来双头卡车扳手市场将呈现三大趋势:
首先是高强度扭矩工具轻量化与高强度材料融合发展,以提升操作效率;其次是模块化与多功能化设计增强适配性;此外,随着车队规模化运营,维修工具标准化配置趋势将持续强化。
据行业测算,某大型物流企业在统一工具标准化管理后,车辆平均维修时间缩短约18%,工具损耗率下降约12%,体现出高强度扭矩工具在运营效率优化中的实际价值。
结论
整体来看,双头卡车扳手作为典型的商用车后市场高强度扭矩工具,在全球物流运输体系扩张与维修体系专业化升级背景下,市场保持稳定增长。未来行业竞争将更多集中于材料性能、结构创新与耐久性优化,同时伴随商用车电动化与车队数字化管理深化,其应用场景仍有进一步拓展空间。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏