全球渗出液吸附敷料市场发展规划研究及投资前景分析报告2026年版
渗出液吸附敷料市场概述
渗出液吸附敷料是一种专门设计用于吸收伤口渗出液、维持湿润愈合环境并保护创面周围皮肤的高级伤口护理
产品。其核心价值在于通过物理或化学机制有效管理伤口渗出液,防止浸渍、减少换药频率、降低感染风险并促进肉芽组织生长。该敷料通常由吸液层、接触层及背衬层组成,可基于泡沫、水凝胶、海藻酸盐等不同基质材料,实现高吸收性、透气性、顺应性及无创撕除等特性。在慢性伤口(如压疮、糖尿病足溃疡、下肢静脉溃疡)、急性伤口(如术后切口、擦伤、烧伤)及引流管护理等场景中,渗出液吸附敷料已成为伤口管理的基础耗材,其技术演进方向聚焦于吸收容量提升、智能响应释放(如抗菌、抗炎成分)、温和黏附及与负压治疗系统的集成兼容。
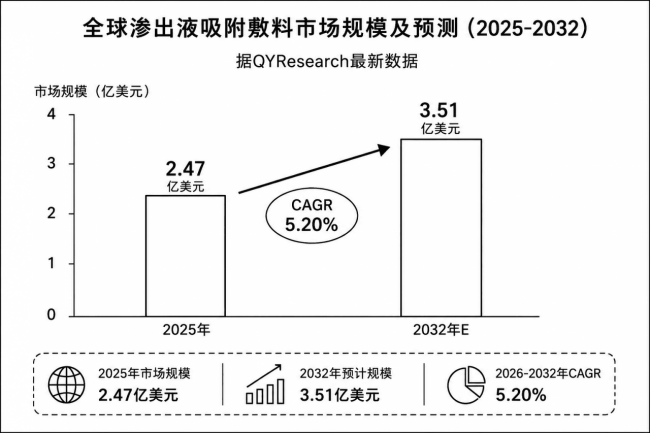
在全球老龄化加剧、慢性伤口患病率上升、微创手术普及以及感染防控标准趋严的多重驱动下,渗出液吸附敷料市场正经历从“被动吸收”向“主动调控”的战略跃升。据QYResearch最新数据,2025年全球市场规模已达2.47亿美元,预计2032年将攀升至3.51亿美元,2026-2032年间的年复合增长率(CAGR)达5.20%,展现出稳健的增长动能。这一增长受三大核心因素支撑:全球糖尿病与肥胖患病率上升导致慢性伤口患者基数扩大、手术量增加(尤其是骨科、普外科、剖宫产等)带来的术后伤口护理需求、以及医疗机构对降低院内感染率与缩短住院天数的持续追求。然而,2025年全球贸易格局变化对医用高分子原材料(如聚氨酯泡沫、海藻酸钠、羧甲基纤维素)的供应链影响,叠加不同应用场景(家用vs专业医疗)对产品性能、成本与合规性的差异化需求,正深刻影响全球渗出液吸附敷料市场的产品结构与竞争格局。本报告基于全球伤口护理产业发展趋势与医用生物材料技术演进路径,解析产品功能分级、竞争格局分化与行业应用特征,为企业战略决策提供数据支撑。
全球市场整体呈现“欧美品牌引领高端、中国制造加速渗透”的格局。欧美地区凭借在伤口护理领域的长期研发积累、完善的临床循证数据及与医保支付体系的深度绑定,在全球高端慢性伤口与术后专用敷料市场中占据主导地位,重点聚焦于含银抗菌泡沫、硅酮粘胶及负压兼容型敷料等高附加值产品;亚太地区(尤其是中国)则依托全球最大规模的住院手术量、快速增长的糖尿病足患者群体以及本土企业的制造与成本优势,成为全球市场增长的核心引擎,尤其在基础型泡沫敷料与海藻酸盐敷料领域释放显著增量空间。
渗出液吸附敷料,全球市场总体规模
技术特性与产品分类
渗出液吸附敷料的核心技术价值在于将伤口渗出液从“需要被动清理的”转化为“可被主动调控的愈合介质”,从而实现创面微环境的最优化。其技术演进呈现三大趋势:一是吸收容量与速率持续优化,通过多层复合结构(如快速吸液层+高保水层+防渗背衬),实现高渗出伤口一次敷料可维持3-7天,减少换药频率与患者痛苦;二是智能响应功能集成,在吸收渗出液的同时释放抗菌离子(银、锌)、pH调节剂或抗炎成分,响应感染状态变化,实现个性化治疗;三是温和黏附与无创撕除技术升级,采用软聚硅酮等低敏胶粘剂,在保证敷料在位性的同时降低撕除时的疼痛与皮肤损伤。
按基质材料分类,市场主要分为三大类型:
泡沫敷料,由聚氨酯泡沫为吸液主体,外层复合防水透气膜。泡沫敷料具有高吸收容量、高透气性、轻质柔软、顺应性好的特点,适用于中重度渗出伤口(如下肢静脉溃疡、压疮、术后引流切口)。其中含银泡沫敷料是高端市场的核心品种,具备抗菌功能。泡沫敷料是当前市场份额最大、用途最广的类型。估算均价约2-5美元/片。
水凝胶敷料,由亲水性高分子聚合物(如交联聚丙烯酸、羧甲基纤维素)与水组成的三维网状结构,含水量可达70%-90%。水凝胶敷料主要功能为补充创面水分、软化坏死组织、促进自溶性清创,吸收渗出液能力相对较弱,适用于干燥结痂创面、浅度烧伤或少量渗出伤口。估算均价约3-8美元/片。
海藻酸盐敷料,从褐藻中提取的钙钠海藻酸盐经湿法纺丝制成纤维或非织造布。该敷料与伤口渗出液接触后发生离子交换,形成亲水性凝胶,吸收渗出液能力极强(可达自身重量20倍),且可形成柔软凝胶填充腔隙,适用于重度渗出伤口(如糖尿病足溃疡、压疮、术后空腔感染)。海藻酸盐敷料通常需外层覆盖二级敷料固定。估算均价约2-6美元/片。其他类型(如羧甲基纤维素、水胶体、硅藻土复合敷料等)合计占一定份额。
按下游应用划分,医院和诊所是渗出液吸附敷料最大的应用终端,占比约70%,涵盖住院伤口护理、门诊换药、手术室及急诊处置,对产品的无菌性、合规注册及与负压治疗系统的兼容性要求较高;家用占比约30%,受益于慢性伤口院外管理趋势、康复期患者自我护理需求增长以及远程护理指导普及,对产品的易用性、换药间隔及性价比有更高要求。
实际采购与应用特点
渗出液吸附敷料的采购流程由医院伤口护理科、手术室、供应室、采购中心及经销商共同参与。在等级医院中,敷料常纳入医用耗材管理目录,通过省际联盟集中带量采购或医院公开招标进行年度入围。采购核心评估指标包括:产品注册证(NMPA/FDA/CE)、吸液容量及速率(实验室测试数据)、临床循证证据、与负压治疗系统的适配性、不良事件记录及供货稳定性。
在采购结构上,大型三甲医院倾向于采购品牌成熟、临床证据充分的高端产品用于复杂慢性伤口与术后感染高风险场景,同时引入性价比高的基础型敷料用于普通术后护理;社区卫生服务中心与基层医疗机构则更关注价格与易用性,多采用基础泡沫或海藻酸盐敷料。在家用市场,产品通过药店、电商平台及慢病管理平台触达患者,包装规格偏向小包装(单/双片装),强调使用说明的清晰度与客服指导。
市场参与者竞争格局分析
全球渗出液吸附敷料市场参与者呈现出明显的“欧美品牌主导高端、中国新锐成本领先、专业化细分领域深耕”的多层次竞争格局。
上游核心聚焦医用级聚氨酯泡沫、海藻酸钠、高吸水性聚合物等原材料供应及医用粘胶(硅酮、丙烯酸)技术。其中,高纯度海藻酸钠及湿法纺丝工艺为海藻酸盐敷料的核心壁垒,全球供应高度集中于少数欧美及中国企业。
中游市场呈现“欧美跨国巨头 + 中国规模化制造商 + 专业伤口护理品牌”并存的格局。国际龙头企业包括3M(拥有Tegaderm系列泡沫敷料及硅酮粘胶技术)、Smith & Nephew(Allevyn泡沫、IV3000透明敷料,在压疮与术后伤口护理领域品牌力强)、Molnlycke(瑞典,Mepilex系列硅酮泡沫敷料,以温和撕除为特点,全球高端市场渗透率高)、Coloplast(丹麦,Biatain系列泡沫敷料,聚焦慢性伤口与失禁护理)、Convatec(英国,Aquacel系列海藻酸盐/羧甲基纤维素敷料,适用于重度渗出及感染伤口)及Cutimed(德国,泡沫/水胶体/海藻酸盐全系列,深耕欧洲医院市场);Richardson Healthcare等其他企业在特定区域或细分渠道参与竞争。。这些企业在研发投入、临床试验证据、全球注册及学术推广方面具有显著优势。
中国本土企业正快速崛起。稳健医疗(全棉时代母公司)依托医用耗材制造基础,推出了“稳健”牌泡沫敷料、硅酮敷料及海藻酸盐敷料,借助集采中标快速渗透国内公立医院;Luofucon罗福康在医用敷料代工与自有品牌并行走此外,。稳健医疗等其他中国企业在出口市场也有布局。
未来发展展望
未来,渗出液吸附敷料将围绕老龄化社会慢病管理需求、术后快速康复路径以及家庭护理普及三大主线持续演进。
在慢性伤口管理领域,随着糖尿病足、压疮、下肢静脉溃疡患病率持续上升,对具备持续吸收能力、减少换药频率及智能感染预警的敷料需求将显著增长。含银、含聚六亚甲基双胍等长效抗菌敷料将逐步扩大适应症范围并下沉至社区与家庭。
在术后伤口护理领域,随着日间手术及微创手术占比提升,患者术后在院时间缩短,需要更可靠、更易于自护的敷料方案。硅酮泡沫敷料因其低痛撕除与较长的佩戴期(可达7天),在骨科、普外科及剖宫产术后切口护理中的渗透率将持续提高。
在家用市场,随着远程护理及慢病管理APP普及,消费者对“敷料何时更换”、“哪种敷料适合我的伤口”等决策辅助的需求上升。包装二维码扫描提供动态换药指导、与互联网医院护理门诊打通的“产品+服务”模式有望成为新增长点。如需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





